

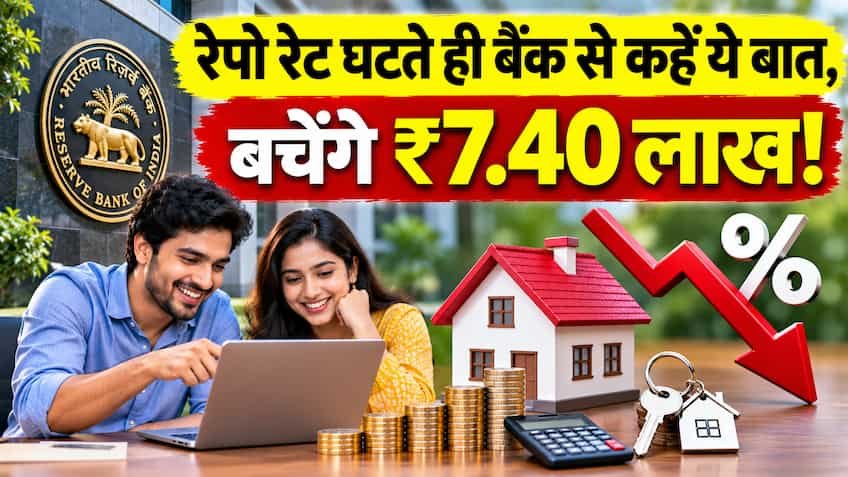
Home Loan की EMI घटाएं या अवधि कम करें? RBI के रेपो रेट बदलते ही बैंक से कहें ये एक बात, बचेंगे लाखों रुपये!
रिजर्व बैंक ऑफ इंडिया (RBI) द्वारा जब भी रेपो रेट (Repo Rate) में संशोधन किया जाता है, तो देश के सभी कमर्शियल बैंकों के रेपो लिंक्ड लेंडिंग रेट (RLLR / EBLR) में सीधे बदलाव आता है। नए नियमों के तहत अधिकांश होम लोन फ्लोटिंग ब्याज दरों पर एक्सटर्नल बेंचमार्क से जुड़े होते हैं। ऐसे में जब केंद्रीय बैंक नीतिगत दरों में कटौती करता है, तो आम कर्जदारों के मन में सबसे बड़ा असमंजस यह होता है कि वे अपने मासिक खर्च को कम करने के लिए मासिक किस्त (EMI) घटवाएं या फिर लोन की कुल अवधि (Tenure) घटाएं। अधिकांश बैंक डिफॉल्ट रूप से ईएमआई घटाने की पेशकश करते हैं, लेकिन वित्तीय गणित को समझकर बैंक से की गई सिर्फ एक लिखित मांग आपके लाखों रुपये के ब्याज की सीधी बचत करा सकती है।
EMI घटाना बनाम अवधि (Tenure) कम करना: दोनों में क्या है बुनियादी अंतर?
जब भी बैंक आपकी ब्याज दर में 0.25% या 0.50% की कमी करता है, तो आपके सामने दो रास्ते होते हैं:
-
विकल्प 1: EMI कम करवाएं (लोन अवधि समान रखें): आपकी हर महीने कटने वाली ईएमआई थोड़ी कम हो जाएगी। इससे आपके हाथ में हर महीने ₹1,000 से ₹2,500 की तात्कालिक नकदी (Cashflow) बच जाएगी, लेकिन आपका लोन 20 या 25 साल तक वैसे ही खिंचता रहेगा और बैंक लंबे समय तक आपसे ब्याज वसूलता रहेगा।
-
विकल्प 2: पुरानी EMI जारी रखें और अवधि कम करवाएं: आप बैंक से कहते हैं कि आपकी पुरानी ईएमआई की रकम में कोई कटौती न की जाए। ब्याज दर घटने के कारण हर महीने ईएमआई का एक बड़ा हिस्सा सीधे आपके मूलधन (Principal) को घटाने में जाने लगता है। नतीजा यह होता है कि आपका लोन निर्धारित समय से 2 से 3 साल पहले ही खत्म हो जाता है और लाखों रुपये का ब्याज लगने से बच जाता है।
₹50 लाख के होम लोन पर समझें पूरा गणित: बचेंगे ₹7.40 लाख से ज्यादा का ब्याज
मान लीजिए किसी कर्जदार ने ₹50,00,000 (पचास लाख रुपये) का होम लोन 20 वर्ष (240 महीने) के लिए 9.00% की ब्याज दर पर लिया है। यदि ब्याज दर में 0.50% (50 bps) की कमी होकर नई दर 8.50% हो जाती है, तो दोनों विकल्पों का व्यावहारिक वित्तीय विश्लेषण इस प्रकार होगा:
| विवरण | मूल स्थिति (9.00% पर) | विकल्प 1: EMI घटाई (8.50% पर) | विकल्प 2: अवधि घटाई (पुरानी EMI रखी) |
| लोन राशि | ₹50,00,000 | ₹50,00,000 | ₹50,00,000 |
| ब्याज दर | 9.00% | 8.50% | 8.50% |
| मासिक EMI | ₹44,986 | ₹43,391 (घटकर) | ₹44,986 (यथावत रखी) |
| लोन की कुल अवधि | 240 महीने (20 वर्ष) | 240 महीने (20 वर्ष) | लगभग 218 महीने (~18 वर्ष 2 महीने) |
| कुल देय ब्याज | ₹57,96,711 | ₹54,13,840 | ₹48,52,000 |
| मासिक बचत | — | ₹1,595 / माह | ₹0 (मासिक स्तर पर) |
| कुल शुद्ध ब्याज बचत | बेसलाइन | ₹3,82,871 | ₹9,44,711 (यानी ₹7.40 लाख+ तक की बचत) |
(निष्कर्ष: विकल्प 1 (EMI घटाना) चुनने पर कुल ब्याज में केवल ₹3.82 लाख की बचत होती है। वहीं विकल्प 2 (अवधि कम करना) चुनने पर कुल ₹9.44 लाख का ब्याज बचता है—यानी ईएमआई घटाने के मुकाबले अवधि कम करके सीधे ₹5.61 लाख से ₹7.40 लाख रुपये तक की अतिरिक्त शुद्ध बचत हासिल होती है!)
ब्याज दरों के प्रभाव का वित्तीय सिमुलेशन (₹50 लाख के होम लोन पर 20 वर्ष का मॉडल)
बैंक से जरूर कहें ये 'एक बात': ऐसे एक्टिवेट कराएं मैक्सिमम सेविंग्स
आरबीआई के स्पष्ट दिशा-निर्देश हैं कि जब भी फ्लोटिंग ब्याज दरों में रीसेट होता है, तो बैंक को ग्राहक को ईएमआई घटाने, अवधि कम करने या आंशिक पूर्व-भुगतान (Prepayment) के विकल्प अनिवार्य रूप से देने होते हैं। लेकिन व्यवहार में अधिकांश बैंक ग्राहक से बिना पूछे या तो ईएमआई कम कर देते हैं या चुपचाप लोन की अवधि बढ़ा देते हैं।
दरें घटते ही या बैंक द्वारा रीसेट नोटिस मिलते ही आपको अपने बैंक/ऋणदाता को तुरंत यह एक लिखित अनुरोध भेजना चाहिए:
"Please do not reduce my monthly EMI amount; instead, adjust the lower interest rate benefit by reducing my loan tenure."
(कृपया मेरी मासिक ईएमआई राशि को न घटाएं, बल्कि ब्याज दर कटौती का लाभ मेरे लोन की अवधि (Tenure) कम करने में समायोजित करें।)
यह अनुरोध आप बैंक की नेट बैंकिंग, लोन सर्विस पोर्टल के 'Service Request' सेक्शन या शाखा में जाकर एक साधारण आवेदन पत्र देकर दर्ज करा सकते हैं।
कब EMI घटाना और कब अवधि घटाना होता है समझदारी?
हालांकि वित्तीय रूप से अवधि घटाना हमेशा सबसे ज्यादा ब्याज बचाता है, लेकिन आपकी व्यक्तिगत वित्तीय स्थिति के अनुसार सही विकल्प इस प्रकार चुनें:
-
अवधि घटाएं (Tenure Reduction चुनें) यदि:
-
आपका मासिक बजट स्थिर है और आप वर्तमान ईएमआई बिना किसी दबाव के आसानी से चुका रहे हैं।
-
आपकी प्राथमिकता जल्द से जल्द कर्जमुक्त (Debt-Free) होना और लाखों रुपये का ब्याज बचाना है।
-
आपकी रिटायरमेंट में कम समय बचा है और आप चाहते हैं कि सेवा समाप्त होने से पहले होम लोन शून्य हो जाए।
-
-
EMI घटाएं (Lower EMI चुनें) यदि:
-
आपके घरेलू बजट पर हाल ही में मेडिकल, बच्चों की पढ़ाई या अन्य खर्चों का दबाव बढ़ गया है।
-
आपकी आमदनी अनियमित या अस्थिर है और आपको मासिक नकदी प्रवाह (Monthly Liquidity) में तत्काल राहत चाहिए।
-
आप बचने वाले ₹1,500 - ₹2,000 की मासिक राशि को किसी उच्च रिटर्न वाले साधन (जैसे 12-14% सीएजीआर वाले म्यूचुअल फंड एसआईपी) में अनुशासित तरीके से निवेश करने की योजना बना रहे हैं।
-