



UPI यूजर्स और व्यापारियों को बड़ी राहत: मर्चेंट डिस्काउंट रेट (MDR) लागू करने की डेडलाइन आगे बढ़ने के आसार, इंडस्ट्री और NPCI के बीच मंथन जारी
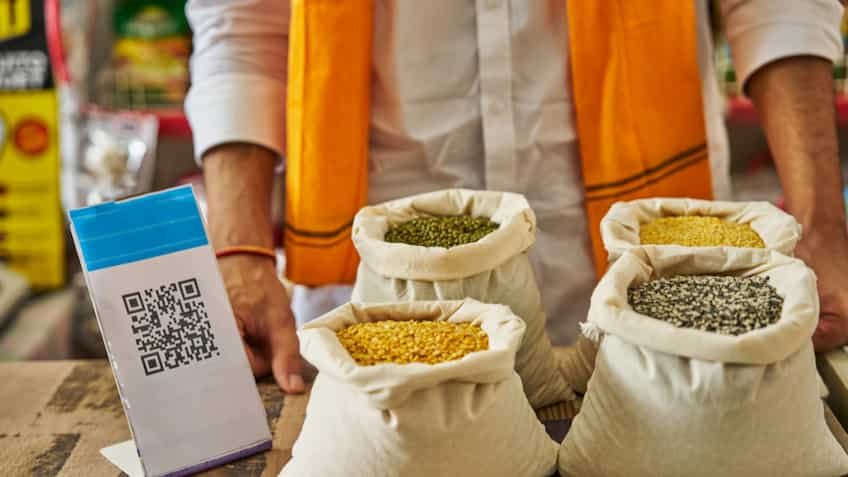
देशभर में करोड़ों आम उपभोक्ताओं, ऑनलाइन खरीदारों और छोटे दुकानदारों के लिए डिजिटल पेमेंट के मोर्चे पर एक राहत भरी खबर सामने आ रही है। भारत के सबसे लोकप्रिय डिजिटल भुगतान माध्यम 'यूनिफाइड पेमेंट्स इंटरफेस' (UPI) पर मर्चेंट डिस्काउंट रेट (MDR) या सुविधा शुल्क लगाने की प्रस्तावित समयसीमा को आगे बढ़ाने पर गंभीरता से विचार किया जा रहा है। डिजिटल वित्तीय इकोसिस्टम को आत्मनिर्भर और आर्थिक रूप से टिकाऊ बनाने के लिए पिछले कुछ समय से बड़े मर्चेंट ट्रांजैक्शंस पर मामूली शुल्क लगाने की चर्चाएं चल रही थीं। हालांकि, पेमेंट काउंसिल ऑफ इंडिया (PCI), भारतीय राष्ट्रीय भुगतान निगम (NPCI), फिनटेक कंपनियों और व्यापारिक संगठनों के बीच चल रहे उच्चस्तरीय संवाद के बाद यह संकेत मिले हैं कि सरकार वर्तमान व्यवस्था में जल्दबाजी में कोई बदलाव नहीं करना चाहती। त्योहारी सीजन और डिजिटल अपनाने की रफ्तार को बनाए रखने के लिए प्रस्तावित समयसीमा को और आगे खिसकाया जा सकता है।
मर्चेंट डिस्काउंट रेट (MDR) क्या है और वर्तमान में इसकी कानूनी स्थिति क्या है?
मर्चेंट डिस्काउंट रेट वह बुनियादी शुल्क या कमीशन होता है, जो कोई भी व्यापारी अपने ग्राहकों से डिजिटल माध्यम (जैसे डेबिट कार्ड, क्रेडिट कार्ड या पीओएस मशीन) के जरिए भुगतान स्वीकार करने के बदले संबंधित पेमेंट सर्विस प्रोवाइडर, बैंक और पेमेंट गेटवे को चुकाता है। 1 जनवरी 2020 से केंद्र सरकार ने डिजिटल लेन-देन को बढ़ावा देने के उद्देश्य से यूपीआई और रूपे (RuPay) डेबिट कार्ड पर 'जीरो एमडीआर' (Zero-MDR) नीति लागू कर रखी है। इसका सीधा मतलब यह है कि किसी भी किराना स्टोर, पेट्रोल पंप या ऑनलाइन शॉपिंग साइट पर जब कोई ग्राहक बैंक खाते से सीधे यूपीआई ट्रांसफर करता है, तो न तो ग्राहक से कोई शुल्क लिया जाता है और न ही व्यापारी से कोई चार्ज काटा जाता है। बैंकों और फिनटेक कंपनियों की परिचालन लागत की भरपाई के लिए सरकार हर बजट में विशेष प्रोत्साहन सब्सिडी (Incentive Scheme) आवंटित करती आ रही है।
डेडलाइन बढ़ाने के पीछे क्या हैं प्रमुख कारण?
उद्योग से जुड़े जानकारों के मुताबिक, एमडीआर को तुरंत लागू न करने और समयसीमा को आगे बढ़ाने के पीछे कई अहम रणनीतिक और व्यावहारिक कारण मौजूद हैं:
-
डिजिटल अर्थव्यवस्था की रफ्तार बनाए रखना: भारत में मासिक यूपीआई लेन-देन की संख्या 15 से 16 अरब के ऐतिहासिक स्तर को पार कर चुकी है। किसी भी तरह का नया शुल्क लगाने से छोटे व्यापारियों में डिजिटल पेमेंट छोड़कर दोबारा नकद (Cash) की ओर लौटने का जोखिम पैदा हो सकता है।
-
टियर-2 और टियर-3 शहरों में स्वीकार्यता: कस्बों और ग्रामीण इलाकों में अभी क्यूआर कोड आधारित भुगतान की आदत पूरी तरह मजबूत हो रही है। इस नाजुक मोड़ पर चार्ज लगाने से वित्तीय समावेशन (Financial Inclusion) का अभियान प्रभावित हो सकता है।
-
हितधारकों के बीच एकराय का अभाव: बड़े मर्चेंट्स (जैसे ई-कॉमर्स कंपनियां और सुपरमार्केट्स) मामूली लागत वहन करने की स्थिति में हो सकते हैं, लेकिन फुटकर विक्रेता और एमएसएमई इसके सख्त विरोध में हैं। जब तक शुल्क के ढांचे और न्यूनतम टर्नओवर सीमा पर स्पष्ट सहमति नहीं बनती, तब तक नियम लागू करना चुनौतीपूर्ण है।
-
त्योहारी खरीदारी का माहौल: अक्टूबर और नवंबर के त्योहारी महीनों में खुदरा बाजार में भारी बिक्री होती है। ऐसे समय में किसी भी नए नियम से व्यापारियों के बीच असंतोष से बचने के लिए भी नीतिगत समीक्षा को आगे बढ़ाया जा रहा है।
क्या आम ग्राहकों की जेब पर पड़ेगा इसका कोई सीधा असर?
इस पूरे मामले में आम उपयोगकर्ताओं के मन में यह सवाल सबसे ज्यादा बना हुआ है कि क्या गूगल पे (Google Pay), फोनपे (PhonePe) या पेटीएम (Paytm) से पैसे भेजने पर उनकी जेब से कोई पैसा कटेगा। इस पर एनपीसीआई और वित्त मंत्रालय पहले भी स्पष्ट कर चुके हैं कि पीयर-टू-पीयर (P2P यानी एक व्यक्ति से दूसरे व्यक्ति को पैसे भेजना) लेन-देन पूरी तरह से मुफ्त रहेगा और उस पर कभी कोई चार्ज लगाने का प्रस्ताव नहीं है। एमडीआर की चर्चा केवल पीयर-टू-मर्चेंट (P2M यानी दुकानों, पेट्रोल पंपों और बिलिंग काउंटरों पर भुगतान) के लिए होती है। इसके अलावा, यदि भविष्य में कोई एमडीआर ढांचा बनता भी है, तो उसका भार सीधे उपभोक्ता पर नहीं बल्कि संबंधित व्यापारी या संस्था पर पड़ता है। हालांकि, अप्रत्यक्ष रूप से कुछ व्यापारी कार्ड स्वाइप की तरह इसे उत्पाद की कीमत में जोड़ने की कोशिश न करें, इसी जोखिम को रोकने के लिए सरकार फूंक-फूंक कर कदम रख रही है।
वॉलेट-पीपीआई और 2,000 रुपये से अधिक के लेन-देन पर मौजूदा नियम
यहां यह समझना भी जरूरी है कि एनपीसीआई ने पहले ही प्रीपेड पेमेंट इंस्ट्रूमेंट्स (PPI Wallets) जैसे पेटीएम वॉलेट या अमेजन पे बैलेंस के जरिए मर्चेंट क्यूआर पर ₹2,000 से अधिक के भुगतान के लिए इंटरचेंज फीस लागू की हुई है। यह चार्ज केवल वॉलेट से होने वाले बड़े व्यावसायिक भुगतानों पर लगता है, सामान्य बैंक-टू-बैंक यूपीआई ट्रांसफर पर नहीं। मौजूदा चर्चाओं में यह प्रस्ताव भी शामिल है कि ₹2,000 से कम के सभी लेन-देन को भविष्य में भी शत-प्रतिशत शून्य-शुल्क दायरे में रखा जाए, ताकि आम आदमी के रोजमर्रा के छोटे खर्च (जैसे दूध, सब्जी, चाय-नाश्ता) किसी भी तरह से प्रभावित न हों।
आगे का रास्ता: हाइब्रिड मॉडल और सब्सिडी पर निर्भरता
वर्तमान में फिनटेक प्लेटफॉर्म्स और पेमेंट एग्रीगेटर लगातार यह तर्क दे रहे हैं कि डिजिटल पेमेंट इन्फ्रास्ट्रक्चर, सर्वर सिक्योरिटी और फ्रॉड प्रिवेंशन सिस्टम को बनाए रखने के लिए भारी तकनीकी निवेश की आवश्यकता होती है। जब तक सरकार पर्याप्त सब्सिडी जारी रखती है या बड़े कॉरपोरेट्स के लिए एक संतुलित 'टियर्ड एमडीआर' (Tiered MDR) मॉडल नहीं बनाती, तब तक डिजिटल पेमेंट इकोसिस्टम का वित्तीय दबाव बना रहेगा। हालांकि, वर्तमान में जारी बैठकों के निष्कर्ष यही संकेत देते हैं कि आम सहमति बनने तक जीरो-एमडीआर व्यवस्था बिना किसी बदलाव के जारी रहेगी, जिससे देश के करोड़ों डिजिटल यूजर्स और व्यापारियों को बिना किसी अतिरिक्त बोझ के सहज भुगतान का लाभ मिलता रहेगा।