



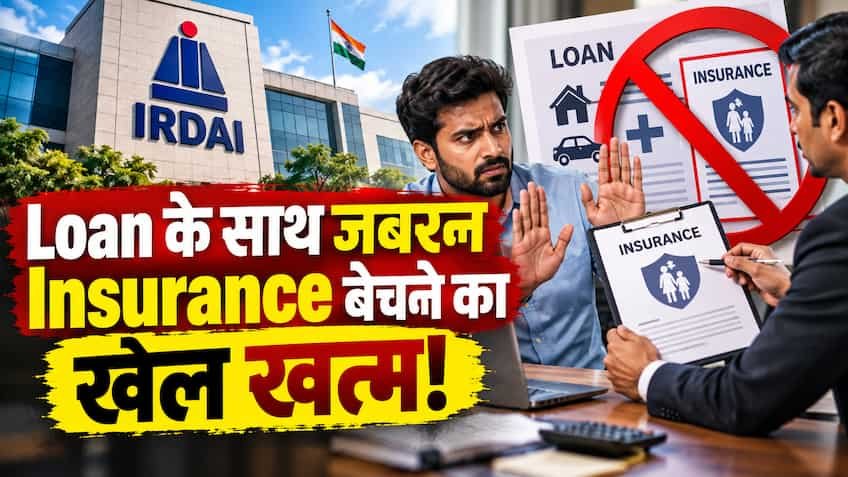
Loan Insurance Forced Selling Banned: लोन के साथ जबरन इंश्योरेंस बेचने का खेल खत्म! IRDAI ने जारी किया कड़ा ड्राफ्ट नियम, रुकेगी मिस-सेलिंग
बैंक या गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) से होम लोन, कार लोन या पर्सनल लोन लेते समय ग्राहकों के सामने सबसे बड़ी परेशानी 'जबरन इंश्योरेंस' (Forced Bundling of Insurance) की आती रही है। अक्सर बैंक अधिकारी लोन स्वीकृत करने की पूर्व-शर्त बनाकर ग्राहक को महंगी सिंगल-प्रीमियम टर्म लाइफ या क्रेडिट शील्ड इंश्योरेंस पॉलिसी लेने पर मजबूर कर देते हैं, जिसका लाखों रुपये का प्रीमियम लोन राशि में ही जोड़ दिया जाता है।
भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI) ने इस दशकों पुरानी अनैतिक प्रथा और मिस-सेलिंग पर पूर्ण विराम लगाने के लिए नया और कड़ा ड्राफ्ट रेगुलेशन (IRDAI Draft Norms on Bancassurance & Loan-Linked Insurance) जारी कर दिया है। बीमा नियामक ने स्पष्ट निर्देश दिया है कि अब कोई भी ऋणदाता संस्थान या बीमा मध्यस्थ (Bancassurance Partner) किसी भी ग्राहक पर लोन जारी करने के बदले बीमा खरीदने का दबाव नहीं बना सकेगा।
Key Highlights of IRDAI Draft: ड्राफ्ट नियमों की 5 बड़ी और अहम बातें
नियामक द्वारा सार्वजनिक किए गए मसौदे में ग्राहकों को वित्तीय राहत और चयन की पूरी स्वतंत्रता देने के लिए निम्नलिखित कड़े प्रावधान किए गए हैं:
-
लोन के लिए बीमा अनिवार्य नहीं (Not Mandatory for Loan Sanction): बैंक या हाउसिंग फाइनेंस कंपनियां लोन की स्वीकृति (Loan Approval या Disbursement) को बीमा पॉलिसी खरीदने से नहीं जोड़ सकेंगी। यदि ग्राहक इंश्योरेंस लेने से इनकार करता है, तो भी बैंक उसका लोन आवेदन इस आधार पर खारिज नहीं कर सकता।
-
ग्राहक को अपनी मर्जी की बीमा कंपनी चुनने की आजादी (Freedom of Choice): यदि कोई ग्राहक अपने लोन को सुरक्षित रखने के लिए स्वेच्छा से जीवन बीमा या संपत्ति बीमा लेना भी चाहता है, तो बैंक उसे केवल अपने टाइ-अप वाले बीमा पार्टनर की पॉलिसी लेने के लिए बाध्य नहीं कर सकता। ग्राहक खुले बाजार से किसी भी बीमा कंपनी की सस्ती और बेहतर पॉलिसी लाकर बैंक को असाइन (Assign) कर सकता है।
-
सिंगल प्रीमियम का बोझ खत्म, रेगुलर प्रीमियम का विकल्प: बैंकों द्वारा अक्सर 15-20 साल के होम लोन पर 1.5 लाख से 3 लाख रुपये तक का एकमुश्त सिंगल प्रीमियम (Single Premium) वसूला जाता है, जिस पर ग्राहक को वर्षों तक लोन का ब्याज भी भरना पड़ता है। नए नियमों के तहत बीमा कंपनियों और बैंकों को वार्षिक/नियमित प्रीमियम (Regular Annual Premium) का विकल्प अनिवार्य रूप से देना होगा।
-
स्पष्ट और अलग सहमति (Explicit Written Consent): लोन एग्रीमेंट के ढेरों पन्नों के बीच छोटे-छोटे अक्षरों में इंश्योरेंस क्लॉज छिपाने पर रोक लगा दी गई है। इंश्योरेंस के लिए ग्राहक से अलग से स्पष्ट और लिखित/डिजिटल सहमति फॉर्म भरवाना होगा।
-
सरल कैंसिलेशन और रिफंड (Easy Cancellation): यदि किसी ग्राहक को गुमराह करके पॉलिसी बेची गई है, तो फ्री-लुक पीरियड के तहत वह बिना किसी कटौती के पॉलिसी रद्द कराकर अपना पूरा प्रीमियम वापस पाने का हकदार होगा।
How Banks Used to Trap Borrowers: समझिए कैसे काम करता था मिस-सेलिंग का गणित
बैंकों और लोन एजेंटों के लिए लोन-लिंक्ड इंश्योरेंस भारी कमीशन और फी-बेस्ड इनकम का सबसे बड़ा जरिया रहा है। इसे एक सामान्य उदाहरण से समझा जा सकता है:
| पैमाना | पुरानी व्यवस्था (जबरन बंडलिंग) | IRDAI के नए ड्राफ्ट नियम |
| बीमा की अनिवार्यता | लोन सैंक्शन के लिए अनिवार्य शर्त बना दी जाती थी | पूरी तरह स्वैच्छिक (ग्राहक की मर्जी पर निर्भर) |
| प्रीमियम भुगतान मॉडल | ₹1.5 लाख - ₹2.5 लाख का सिंगल प्रीमियम लोन में जोड़ा जाता था | सामान्य टर्म प्लान की तरह सालाना प्रीमियम भरने की छूट |
| अतिरिक्त ब्याज का बोझ | सिंगल प्रीमियम पर पूरे लोन कार्यकाल (20 वर्ष) तक 8.5%-9% ब्याज लगता था | कोई अतिरिक्त लोन ब्याज नहीं, केवल वास्तविक प्रीमियम देय |
| कंपनी का चयन | केवल वही कंपनी जिससे बैंक का कमीशन अनुबंध था | देश की किसी भी 25+ बीमा कंपनियों में से चयन की खुली छूट |
| लोन ट्रांसफर पर नुकसान | लोन बैलेंस ट्रांसफर (BT) कराने पर पुराना इंश्योरेंस लैप्स या शून्य रिफंड | पॉलिसी स्वतंत्र रहेगी, नए बैंक में ट्रांसफर पर कोई नुकसान नहीं |
Benefits for Home and Personal Loan Borrowers: ग्राहकों को कैसे मिलेगी सीधी बचत?
आईआरडीएआई के इस कड़े कदम से मध्यमवर्गीय होम लोन और पर्सनल लोन ग्राहकों को लाखों रुपये की सीधी बचत होगी:
-
लोन की ईएमआई (EMI) में कमी: जब ₹2 लाख का सिंगल प्रीमियम लोन में नहीं जुड़ेगा, तो ग्राहक की मूल लोन राशि कम रहेगी और मासिक ईएमआई पर सीधा 1,500 से 2,500 रुपये तक का अंतर आएगा।
-
सस्ते शुद्ध टर्म प्लान का विकल्प: बैंक जो ग्रुप क्रेडिट लाइफ पॉलिसी बेचते हैं, वह सामान्य प्योर टर्म इंश्योरेंस (Pure Term Plan) की तुलना में 30% से 50% तक महंगी होती है। अब ग्राहक बाजार से अपने बजट के अनुसार सस्ता और उच्च कवरेज वाला टर्म प्लान चुन सकेंगे।
-
बैंककर्मियों पर मिस-सेलिंग के टारगेट का दबाव कम: बैंकों के ब्रांच मैनेजरों और रिलेशनशिप मैनेजरों (RMs) पर इंश्योरेंस बेचने का जो भारी आंतरिक दबाव रहता था, नियामक की इस गाइडलाइन के बाद उसमें जवाबदेही तय होगी।
Legal Redressal and Compliance: जबरदस्ती करने पर कहां करें शिकायत?
आईआरडीएआई ने स्टेकहोल्डर्स और आम जनता से इस ड्राफ्ट पर सुझाव मांगे हैं, जिसके बाद इसे औपचारिक रूप से लागू कर दिया जाएगा।
यदि कोई बैंक या वित्तीय संस्थान नए नियमों के बावजूद किसी ग्राहक पर लोन के बदले बीमा लेने का दबाव बनाता है, तो उपभोक्ता निम्नलिखित माध्यमों से सीधी शिकायत दर्ज कर सकते हैं:
-
बैंक के प्रधान नोडल अधिकारी (Principal Nodal Officer) और आंतरिक लोकपाल को लिखित शिकायत।
-
आरबीआई के एकीकृत लोकपाल पोर्टल (cms.rbi.org.in) पर अनुचित बैंकिंग आचरण की शिकायत।
-
आईआरडीएआई के Bima Bharosa Portal (bimabharosa.irdai.gov.in) या टोल-फ्री नंबर 155255 / 1800 4254 732 पर मिस-सेलिंग की रिपोर्ट।
आईआरडीएआई का यह ऐतिहासिक फैसला देश के वित्तीय क्षेत्र में पारदर्शिता लाएगा और कर्ज लेने वाले आम नागरिकों को अनुचित वित्तीय बोझ से सुरक्षित रखेगा।