



क्या EMI महंगी हो जाएगी या FD पर ब्याज बढ़ेगा? RBI का 7 अक्टूबर का बड़ा फैसला, जानिए आपकी जेब पर इसका क्या असर पड़ेगा?
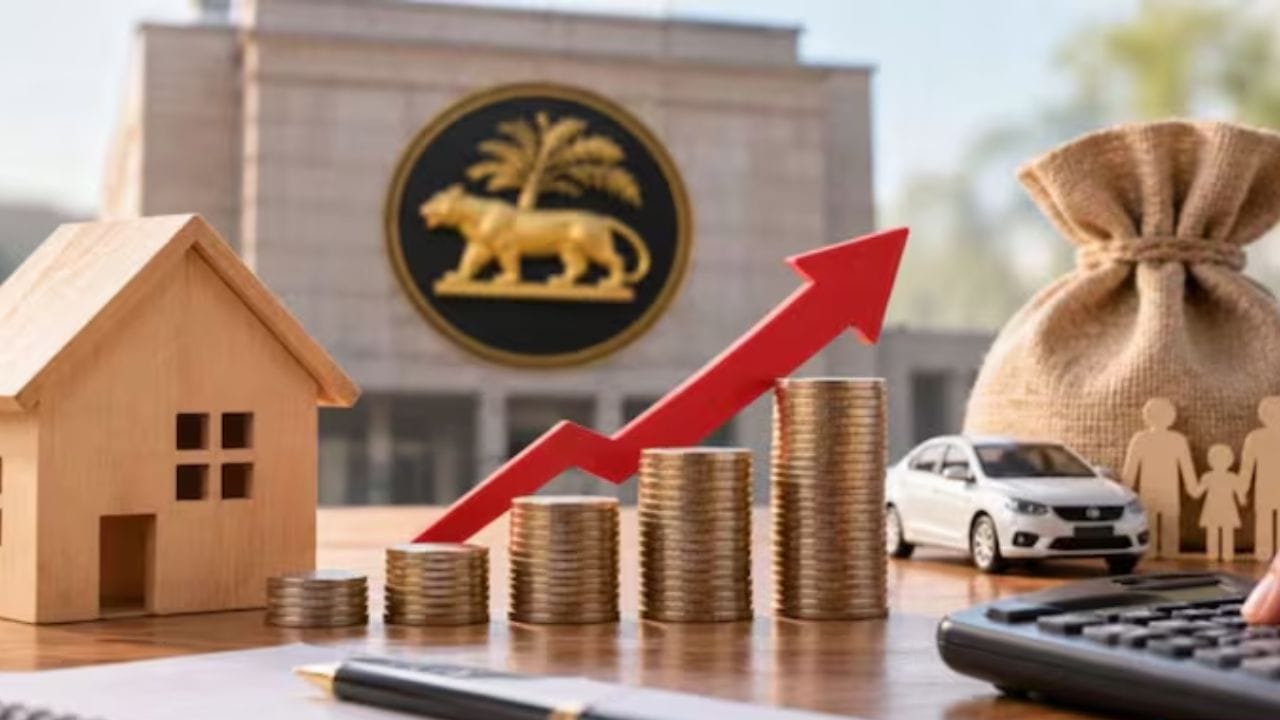
भारतीय रिज़र्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) 7 अक्टूबर को अपनी समीक्षा बैठक के नतीजे घोषित करने वाली है। अर्थशास्त्रियों और वित्तीय संस्थानों का मानना है कि इस बैठक में केंद्रीय बैंक रेपो दर में 25 आधार अंक (bps) की बढ़ोतरी कर सकता है। इसके अलावा, विशेषज्ञों का अनुमान है कि आने वाले महीनों में ब्याज दरों में और भी बढ़ोतरी हो सकती है। RBI के इस कदम का सीधा असर आम कर्जदारों और सावधि जमा (FD) निवेशकों पर पड़ेगा।
कल इस बात की घोषणा की जाएगी कि रेपो रेट में बढ़ोतरी होगी या नहीं।
यूनियन बैंक ऑफ इंडिया के अनुसार, वित्त वर्ष 2027 के दौरान रेपो दर 5.75% से 6% के बीच बढ़ सकती है। वहीं दूसरी ओर, जापानी ब्रोकरेज फर्म नोमुरा का अनुमान है कि अक्टूबर और दिसंबर में 25 बेसिस पॉइंट्स की दो बार बढ़ोतरी होगी, जिससे टर्मिनल दर 5.75% हो जाएगी।
मनीकंट्रोल द्वारा 19 अर्थशास्त्रियों, वित्त मंत्रालय के प्रमुखों और स्थिर आय विशेषज्ञों के एक सर्वेक्षण में पाया गया कि अधिकांश का मानना है कि एमपीसी रेपो दर को 25 बीपीएस बढ़ाकर 5.5% कर सकती है। यदि ऐसा होता है, तो यह फरवरी 2023 के बाद रेपो दर में पहली वृद्धि होगी। केवल चार विशेषज्ञों का मानना है कि दरें अपरिवर्तित रहेंगी।
होम लोन की EMI पर सीधा प्रभाव
रेपो रेट में 25 बेसिस पॉइंट्स की बढ़ोतरी से उन उधारकर्ताओं के लिए ब्याज दरें बढ़ जाएंगी जिनके होम लोन किसी बाहरी बेंचमार्क (जैसे ईबीएलआर या रेपो रेट) से जुड़े हुए हैं। बैंकबाजार के सीईओ अधिल शेट्टी के अनुसार, “यदि किसी ग्राहक ने 25 साल की अवधि के लिए 7.5% ब्याज दर पर ₹50 लाख का होम लोन लिया है, तो उनकी वर्तमान ईएमआई लगभग ₹36,950 प्रति माह है। 25 बेसिस पॉइंट्स की बढ़ोतरी के बाद, यह ईएमआई लगभग ₹817 प्रति माह बढ़ जाएगी। लोन की पूरी अवधि में, ग्राहक को लगभग ₹2.45 लाख का अतिरिक्त ब्याज चुकाना होगा।”
आम तौर पर, रेपो-लिंक्ड लोन की ब्याज दरें नीति में बदलाव के कुछ महीनों बाद फिर से निर्धारित की जाती हैं। अपनी शर्तों के आधार पर, बैंक आपकी मासिक किस्त (ईएमआई) बढ़ा सकते हैं या लोन की अवधि बढ़ा सकते हैं। अधिल शेट्टी उधारकर्ताओं को सलाह देते हैं कि वे अपनी ईएमआई को थोड़ा बढ़ाकर या वार्षिक आधार पर आंशिक अग्रिम भुगतान करके इस अतिरिक्त वित्तीय बोझ को कम करें।
मौजूदा सावधि जमा निवेशकों को तत्काल लाभ नहीं मिलेगा; इस रणनीति पर विचार करें।
सावधि जमा (एफडी) में निवेश करने वालों के लिए राहत और चेतावनी दोनों की खबरें हैं। रेपो दर में वृद्धि से पहले से जमा की गई एफडी की ब्याज दरों में कोई बदलाव नहीं होगा। आपकी मौजूदा एफडी परिपक्वता तक मूल निश्चित ब्याज दर अर्जित करती रहेगी।
अधिल शेट्टी ने बताया कि उच्च ब्याज दरों का लाभ मुख्य रूप से उन लोगों को मिलता है जो नई सावधि जमा खोलते हैं या अपनी मौजूदा सावधि जमा का नवीनीकरण कराते हैं। उदाहरण के लिए, यदि बैंक 25 आधार अंकों (बीपीएस) की वृद्धि का पूरा लाभ ग्राहकों को देते हैं, तो 10 लाख रुपये की नई सावधि जमा पर कर से पहले लगभग 2,500 रुपये प्रति वर्ष का अतिरिक्त ब्याज प्राप्त हो सकता है।
हालांकि, विशेषज्ञों ने सावधि जमा पर अधिक ब्याज अर्जित करने के लिए एक विशिष्ट रणनीति का सुझाव दिया है। उनके अनुसार, मौजूदा परिस्थितियों में सावधि जमा की परिपक्वता तिथि बहुत महत्वपूर्ण हो जाती है। यदि आप ब्याज दरों में और वृद्धि की उम्मीद करते हैं, तो अपनी पूरी पूंजी एक ही सावधि जमा में निवेश करने के बजाय 'सावधि जमा लैडरिंग' रणनीति अपनाने पर विचार करें।
अलग-अलग परिपक्वता तिथियों वाली सावधि जमाओं में अपने निवेश को विभाजित करके, आप समय के साथ नकदी की उपलब्धता (तरलता) सुनिश्चित कर सकते हैं और प्रत्येक परिपक्वता पर उच्च ब्याज दरों का लाभ उठा सकते हैं। हालांकि, सावधि जमा दरों में वास्तविक वृद्धि इस बात पर निर्भर करेगी कि अलग-अलग बैंक आरबीआई के निर्णय को कैसे लागू करते हैं।