



UPI से भी आगे की तकनीक! जानिए क्या है RBI का HaRBInger, कैसे e₹ से बदलेगा खेल? Bluetooth और NFC बनेंगे ऑफलाइन पेमेंट का नया जरिया
भारत में यूनिफाइड पेमेंट्स इंटरफेस (UPI) ने लेन-देन के तौर-तरीकों को पूरी तरह बदलकर रख दिया है। सब्जी मंडी से लेकर बड़े शॉपिंग मॉल्स तक आज क्यूआर कोड स्कैन करके भुगतान करना आम बात हो चुकी है। लेकिन यूपीआई की सबसे बड़ी सीमा यह है कि इसके सुचारू संचालन के लिए एक्टिव इंटरनेट कनेक्शन, मोबाइल नेटवर्क और दोनों पक्षों के बैंक सर्वरों का ऑनलाइन होना अनिवार्य होता है। कई बार नेटवर्क न मिलने, बेसमेंट में सिग्नल गायब होने या बैंक सर्वर डाउन होने पर यूपीआई ट्रांजेक्शन अटक जाते हैं।
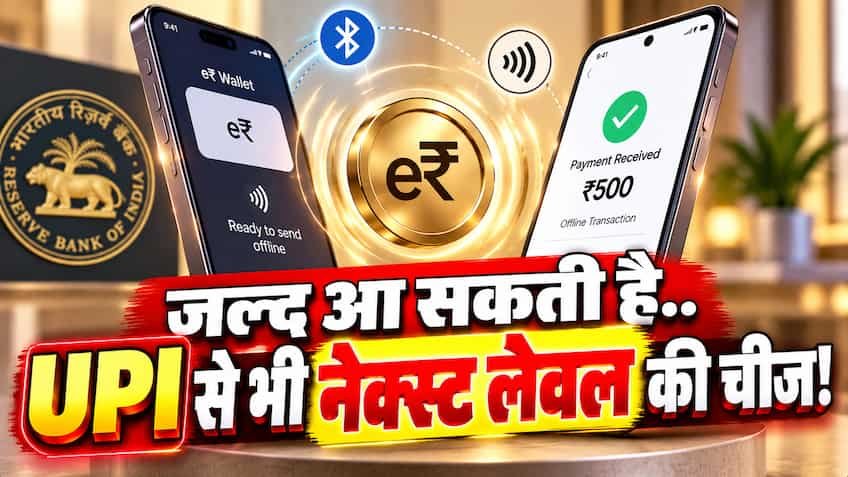
भारतीय रिजर्व बैंक (RBI) अब इस समस्या का स्थायी समाधान निकालने के लिए यूपीआई से भी एक कदम आगे की तकनीक पर काम कर रहा है। केंद्रीय बैंक अपने प्रमुख ग्लोबल हैकथॉन 'हार्बिंगर' (HaRBInger - Innovation for Transformation) के माध्यम से डिजिटल रुपये (e₹ / CBDC) के लिए पूरी तरह ऑफलाइन पीयर-टू-पीयर (P2P) पेमेंट आर्किटेक्चर तैयार कर रहा है। इसके लागू होने के बाद बिना किसी इंटरनेट डेटा या वाई-फाई के केवल दो फोन को पास लाकर (NFC) या ब्लूटूथ (Bluetooth) के जरिए सीधे डिजिटल कैश ट्रांसफर किया जा सकेगा।
What is RBI HaRBInger: क्या है आरबीआई का हार्बिंगर और इसका मकसद?
'हार्बिंगर' भारतीय रिजर्व बैंक द्वारा आयोजित किया जाने वाला एक अंतरराष्ट्रीय ग्लोबल इनोवेशन हैकथॉन है। इसका मुख्य उद्देश्य दुनिया भर के फिनटेक स्टार्टअप्स, डेवलपर्स, तकनीकी संस्थानों और वैज्ञानिकों को भारत के वित्तीय ढांचे की सबसे जटिल समस्याओं के व्यावहारिक समाधान खोजने के लिए एक मंच पर लाना है।
आरबीआई ने हार्बिंगर के तहत "ऑफलाइन सीबीडीसी (Offline CBDC - e₹)" को एक प्राथमिक प्रॉब्लम स्टेटमेंट के रूप में रखा था। इसमें दुनिया भर के टेक इनोवेटर्स से पूछा गया था कि दूरदराज के ग्रामीण इलाकों, जहाजों, उड़ानों, बेसमेंट या प्राकृतिक आपदा के दौरान जब सेल्युलर नेटवर्क पूरी तरह ठप हो जाए, तब भी नागरिक अपनी डिजिटल करेंसी (e-Rupee) को सुरक्षित रूप से कैसे खर्च कर सकते हैं।
How Offline e₹ Works: ब्लूटूथ और NFC से कैसे होगा कैश की तरह ट्रांसफर?
ऑफलाइन डिजिटल रुपये का लेन-देन ठीक उसी तरह काम करेगा जैसे जेब से 100 या 500 रुपये का कागजी नोट निकालकर किसी दूसरे व्यक्ति के हाथ में थमा दिया जाता है। इसके काम करने का तकनीकी तंत्र बेहद सुरक्षित और तेज है:
-
सॉफ्टवेयर और हार्डवेयर सिक्योर एलिमेंट (Secure Element): आरबीआई के हैकथॉन में पुणे के इनोवेटर्स (Team A-SPARSH) और प्रमुख बैंकों द्वारा विकसित प्रोटोटाइप में फोन के इन-बिल्ट चिपसेट या ऐप के अंदर एक सुरक्षित एन्क्रिप्टेड तिजोरी (Secure Enclave) बनाई जाती है।
-
नियर फील्ड कम्युनिकेशन (NFC Tap-and-Pay): जिस तरह मेट्रो कार्ड या कॉन्टैक्टलेस क्रेडिट कार्ड को पीओएस मशीन पर सिर्फ सटाने (Tap) से टिकट कट जाता है, उसी तरह खरीदार और दुकानदार के स्मार्टफोन को आपस में सटाते ही नैनो-सेकंड में e₹ टोकन एक वॉलेट से दूसरे वॉलेट में ट्रांसफर हो जाते हैं।
-
ब्लूटूथ लो एनर्जी (BLE Proximity Transfer): 1 से 5 मीटर के दायरे में दो डिवाइस ब्लूटूथ के जरिए सुरक्षित रूप से पेयर होकर क्रिप्टोग्राफिकली साइन किए गए डिजिटल टोकन का आदान-प्रदान कर सकते हैं।
-
नो इंटरनेट, नो सर्वर डिपेंडेंसी: इस लेन-देन के समय न तो भेजने वाले के फोन में इंटरनेट की जरूरत होती है और न ही पाने वाले के पास। बैंक का कोर बैंकिंग सिस्टम (CBS) इस समय पिक्चर में नहीं होता, जिससे सर्वर फेलियर की गुंजाइश शून्य हो जाती है।
Preventing Double Spending: बिना इंटरनेट दो बार खर्च (धोखाधड़ी) से कैसे बचेगा सिस्टम?
ऑफलाइन डिजिटल करेंसी के सामने सबसे बड़ा तकनीकी खतरा "डबल स्पेंडिंग" (Double Spending) का होता है—यानी यदि इंटरनेट नहीं है, तो कोई व्यक्ति अपने फोन के ₹500 के डिजिटल टोकन को ऑफलाइन तरीके से दो अलग-अलग लोगों को कैसे नहीं दे सकता?
आरबीआई के हार्बिंगर हैकथॉन में चुने गए समाधानों ने इसके लिए क्रिप्टोग्राफिक लेजर और सिक्योर एलिमेंट ऑथेंटिकेशन का उपयोग किया है। जब भी कोई ऑफलाइन टोकन ट्रांसफर होता है, तो भेजने वाले के सिक्योर वॉल्ट से वह यूनिक टोकन तुरंत 'बर्न' (स्थायी रूप से नष्ट/लॉक) हो जाता है और रिसीवर के सिक्योर एलिमेंट में क्रिप्टोग्राफिक सिग्नेचर के साथ रजिस्टर हो जाता है। जब भी दोनों में से कोई एक डिवाइस भविष्य में कभी भी नेटवर्क के संपर्क में आएगा, बैकग्राउंड में सेंट्रल बैंक के लेजर के साथ यह डेटा स्वतः सिंक हो जाएगा।
UPI vs e₹ (CBDC): यूपीआई और डिजिटल रुपये में क्या है बुनियादी फर्क?
कई लोग यूपीआई और डिजिटल रुपये (e₹) को एक ही समझ लेते हैं, लेकिन दोनों की वित्तीय और कानूनी प्रकृति पूरी तरह अलग है:
| पैमाना | यूपीआई (UPI) | डिजिटल रुपया (e-Rupee / CBDC) |
| वास्तविक प्रकृति | केवल एक पेमेंट चैनल / माध्यम (Payment Rail) | स्वयं एक संप्रभु मुद्रा (Sovereign Legal Tender) |
| पैसे की देनदारी | संबंधित वाणिज्यिक बैंक की देनदारी (Commercial Bank Liability) | सीधे भारतीय रिजर्व बैंक (RBI) की कानूनी देनदारी |
| बैंक खाते की जरूरत | बैंक खाता और डेबिट कार्ड अनिवार्य | सीधे डिजिटल वॉलेट में टोकन, बैंक अकाउंट की अनिवार्यता नहीं |
| इंटरनेट निर्भरता | सामान्यतः 100% एक्टिव इंटरनेट व सर्वर आवश्यक | ब्लूटूथ व NFC से पूर्णतः ऑफलाइन संभव |
| लेन-देन सेटलमेंट | इंटर-बैंक सेटलमेंट (पैसा एक बैंक से दूसरे बैंक में जाता है) | फाइनल इंस्टेंट सेटलमेंट (जैसे हाथ से हाथ कैश देना) |
| बैंक विफलता का जोखिम | बैंक डूबने पर ₹5 लाख तक का ही बीमा सुरक्षा | आरबीआई समर्थित, इसलिए विफलता का शून्य जोखिम |
Real-World Impact: आम जनता, सुदूर इलाकों और भारतीय अर्थव्यवस्था को क्या फायदा होगा?
ऑफलाइन सीबीडीसी का सफल क्रियान्वयन भारत के वित्तीय समावेशन (Financial Inclusion) को एक नए मुकाम पर ले जाएगा:
-
पहाड़ी और दूरदराज के क्षेत्र: लद्दाख, पूर्वोत्तर राज्यों, जंगलों या ग्रामीण इलाकों में जहां मोबाइल टावर नहीं हैं, वहां भी डिजिटल लेन-देन बिना रुकावट संभव हो सकेगा।
-
फ्लाइट्स और समुद्री यात्राएं: हवाई जहाज में उड़ान के दौरान या समुद्री जहाजों पर बिना सैटेलाइट इंटरनेट के खरीदारी की जा सकेगी।
-
भीड़भाड़ और मेले: कुंभ मेले, बड़े कॉन्सर्ट्स या स्टेडियम में जहां लाखों लोगों की मौजूदगी से मोबाइल नेटवर्क जाम हो जाते हैं, वहां ऑफलाइन एनएफसी टैप-टू-पे से खरीदारी तुरंत हो सकेगी।
-
नोट छापने और परिवहन का खर्च खत्म: भौतिक नोटों की छपाई, एटीएम में कैश भरने और फटे-पुराने नोटों को बदलने में जो हजारों करोड़ रुपये खर्च होते हैं, उसमें भारी बचत होगी।
-
फीचर फोन के लिए समाधान: स्मार्टफोन्स के अलावा सामान्य कीपैड वाले फीचर फोन में भी एनएफसी कार्ड या स्पेशल सिम ओवरले के जरिए इस तकनीक को जोड़ने पर काम चल रहा है।
आरबीआई के हार्बिंगर द्वारा तैयार किया गया यह नया मॉडल दिखाता है कि भारत अब केवल दुनिया के डिजिटल पेमेंट ट्रेंड्स को फॉलो नहीं कर रहा, बल्कि डिजिटल कैश और सॉवरेन करेंसी का भविष्य खुद लिख रहा है।