



SCSS में 8.2% ब्याज तो बैंकों में 8.5% तक रिटर्न: वरिष्ठ नागरिक कहां लगाएं अपनी गाढ़ी कमाई? जानिए सेफ्टी, टैक्स और रिटर्न का पूरा गणित
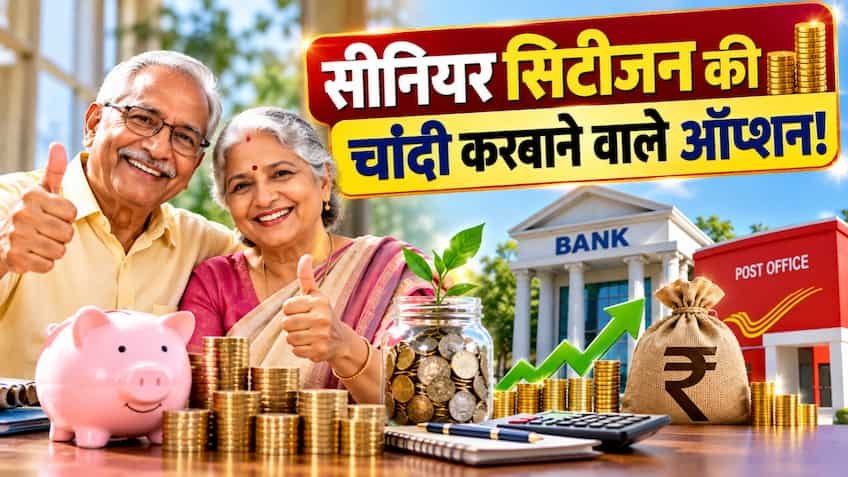
सेवानिवृत्ति (Retirement) के बाद नियमित मासिक या तिमाही आय सुनिश्चित करना हर वरिष्ठ नागरिक की पहली प्राथमिकता होती है। मौजूदा समय में जब एक तरफ केंद्र सरकार की गारंटी वाली सीनियर सिटीजंस सेविंग्स स्कीम (SCSS) में 8.2% का आकर्षक वार्षिक ब्याज मिल रहा है, वहीं दूसरी तरफ चुनिंदा स्मॉल फाइनेंस बैंक (SFBs) और निजी बैंक स्पेशल टेन्योर एफडी पर वरिष्ठ नागरिकों को 8.25% से 8.50% (कुछ में 9% तक) का रिटर्न ऑफर कर रहे हैं। ऐसे में रिटायरमेंट ग्रैच्युटी, पीएफ या जीवनभर की जमा पूंजी को कहां पार्क किया जाए, यह सवाल लाखों पेंशनभोगियों और बुजुर्गों के सामने खड़ा है। केवल 'हेडलाइन रिटर्न' देखकर फैसला लेना नुकसानदेह हो सकता है; इसके लिए सॉवरेन गारंटी, टैक्स देनदारी, पेआउट फ्रीक्वेंसी और लिक्विडिटी को समझना जरूरी है।
सीनियर सिटीजन सेविंग्स स्कीम (SCSS): 8.2% रिटर्न के साथ 100% सॉवरेन गारंटी
डाकघर और अधिकृत राष्ट्रीयकृत/निजी बैंकों के जरिए संचालित होने वाली यह योजना भारत सरकार के वित्त मंत्रालय द्वारा पूरी तरह समर्थित है:
-
वर्तमान ब्याज दर और लॉक-इन: मौजूदा समय में SCSS पर 8.2% वार्षिक ब्याज मिल रहा है। इसका खाता 5 साल के लिए खुलता है, जिसे मैच्योरिटी के बाद 3 साल के अतिरिक्त ब्लॉक के लिए बढ़ाया जा सकता है।
-
निवेश सीमा: एक व्यक्ति अपने नाम पर अधिकतम ₹30 लाख तक निवेश कर सकता है। यदि पति-पत्नी दोनों वरिष्ठ नागरिक हैं, तो दोनों अलग-अलग खाते खोलकर कुल ₹60 लाख तक निवेश कर सकते हैं।
-
सुरक्षा: यह केंद्र सरकार की योजना है, इसलिए इसमें जमा मूलधन और ब्याज पर 100% सॉवरेन गारंटी (Sovereign Guarantee) होती है, यानी डूबने का जोखिम शून्य है।
-
ब्याज भुगतान: इसका ब्याज हर तिमाही (1 अप्रैल, 1 जुलाई, 1 अक्टूबर और 1 जनवरी) सीधे आपके बैंक खाते में जमा होता है। इसमें मासिक भुगतान का विकल्प नहीं होता।
-
टैक्स लाभ: ओल्ड टैक्स रिजीम के तहत धारा 80C में ₹1.5 लाख तक की डिडक्शन मिलती है।
बैंक फिक्स्ड डिपॉजिट (FD): 8.5% तक रिटर्न, लेकिन क्या है रिस्क और शर्तें?
बड़े कमर्शियल बैंक (SBI, HDFC, ICICI) जहां वरिष्ठ नागरिकों को 5 साल की एफडी पर लगभग 7.25% से 7.75% ब्याज दे रहे हैं, वहीं यूनिटी, सूर्योदय, उत्कर्ष और एयू स्मॉल फाइनेंस बैंक जैसे संस्थान 2 से 3 साल की विशेष अवधि पर 8.25% से 8.50% तक ब्याज की पेशकश कर रहे हैं:
-
डीआईसीजीसी (DICGC) का ₹5 लाख सुरक्षा कवच: बैंक एफडी में आपका पैसा तभी तक पूरी तरह सुरक्षित माना जाता है जब तक वह आरबीआई के डिपॉजिट इंश्योरेंस एंड क्रेडिट गारंटी कॉरपोरेशन (DICGC) के ₹5 लाख (मूलधन + ब्याज मिलाकर) के बीमा कवर के दायरे में है। ₹5 लाख से अधिक की जमा पर बैंक की वित्तीय सेहत का जोखिम रहता है।
-
फ्लेक्सिबल पेआउट और टेन्योर: बैंक एफडी में आप अपनी जरूरत के अनुसार 1 साल, 2 साल, 3 साल या 5 साल का कार्यकाल चुन सकते हैं। साथ ही मासिक, तिमाही, छमाही या मैच्योरिटी पर एकमुश्त ब्याज (Cumulative) का विकल्प मिलता है।
SCSS बनाम बैंक एफडी: आमने-सामने की विस्तृत तुलना
| फीचर्स / पैरामीटर | सीनियर सिटीजंस सेविंग्स स्कीम (SCSS) | बैंक फिक्स्ड डिपॉजिट (Bank FD) |
| वर्तमान ब्याज दर | 8.20% p.a. (स्थिर दर) | 7.25% - 8.50% p.a. (बैंक और अवधि अनुसार) |
| निवेश की अधिकतम सीमा | अधिकतम ₹30 लाख प्रति व्यक्ति | कोई ऊपरी सीमा नहीं (असीमित) |
| पूंजी की सुरक्षा | 100% सॉवरेन गारंटी (भारत सरकार) | DICGC के तहत प्रति बैंक अधिकतम ₹5 लाख तक बीमित |
| अवधि (Tenure) | 5 वर्ष (3 वर्ष के लिए विस्तार संभव) | 7 दिन से 10 वर्ष (पसंदीदा विकल्प) |
| ब्याज निकासी (Payout) | केवल तिमाही (Quarterly) | मासिक, तिमाही, वार्षिक या मैच्योरिटी पर |
| टैक्स छूट (Section 80C) | ₹1.5 लाख तक उपलब्ध (ओल्ड टैक्स रिजीम) | केवल 5-वर्षीय टैक्स सेवर FD पर उपलब्ध |
| ब्याज पर टैक्स (Section 80TTB) | ₹50,000 तक का ब्याज पूरी तरह टैक्स-फ्री | ₹50,000 तक का ब्याज पूरी तरह टैक्स-फ्री |
| प्री-मैच्योर विड्रॉल | 1 साल बाद जुर्माने (1% से 1.5%) के साथ | 0.5% से 1% पेनाल्टी के साथ कभी भी संभव |
टैक्स देनदारी का गणित: 8.5% और 8.2% में हाथ में कितना बचेगा?
वरिष्ठ नागरिकों को यह ध्यान रखना चाहिए कि दोनों ही विकल्पों में अर्जित ब्याज आयकर स्लैब के अनुसार कर-योग्य (Taxable) होता है।
-
आयकर कानून की धारा 80TTB के तहत वरिष्ठ नागरिकों को सभी बैंक और डाकघर की जमा योजनाओं से मिलने वाले कुल ₹50,000 तक के वार्षिक ब्याज पर पूर्ण टैक्स छूट मिलती है।
-
यदि आपकी कुल कर-योग्य आय टैक्स स्लैब के दायरे में आती है (जैसे 20% या 30%), तो 8.5% की बैंक एफडी का पोस्ट-टैक्स (टैक्स कटने के बाद) रिटर्न घटकर लगभग 5.95% से 6.80% रह जाएगा।
-
अतः केवल 0.20% से 0.30% के अतिरिक्त ब्याज के लालच में किसी गैर-रेटेड या अत्यधिक जोखिम वाले संस्थान में पूरी जमा पूंजी लगा देना समझदारी नहीं है।
निवेश का सबसे सुरक्षित और संतुलित 'हाइब्रिड फॉर्मूला'
वरिष्ठ नागरिकों के लिए अपनी पूंजी को किसी एक जगह लगाने के बजाय 'डायवर्सिफिकेशन' (विभाजन) का रास्ता अपनाना सबसे सुरक्षित माना जाता है:
-
पहला कदम (SCSS को प्राथमिकता): यदि आपके पास रिटायरमेंट कॉर्पस उपलब्ध है, तो सबसे पहले अपनी ₹30 लाख की पूरी सीमा SCSS में निवेश करें। इससे 8.2% की दर पर हर तिमाही ₹61,500 (सालाना ₹2,46,000) की 100% सुरक्षित और गारंटीड आय सुनिश्चित हो जाएगी।
-
दूसरा कदम (बैंक एफडी ₹5 लाख नियम): इसके अतिरिक्त बची हुई पूंजी को उच्च ब्याज देने वाले स्मॉल फाइनेंस या निजी बैंकों में लगाएं, लेकिन ध्यान रखें कि किसी भी एक बैंक में आपका कुल डिपॉजिट (मूलधन + ब्याज) ₹5 लाख से अधिक न हो। अलग-अलग 2 से 3 बैंकों में ₹4.5-₹4.5 लाख की एफडी कराकर आप 8.5% रिटर्न का लाभ भी ले सकते हैं और आपकी पूरी रकम डीआईसीजीसी के दायरे में सुरक्षित भी रहेगी।
-
तीसरा कदम (इमरजेंसी लिक्विडिटी): 6 महीने के घरेलू खर्च के बराबर रकम (लगभग ₹2 से ₹3 लाख) किसी बड़े सरकारी बैंक (जैसे SBI) की फ्लेक्सी या ऑटो-स्वीप एफडी में रखें, ताकि अस्पताल या आपात स्थिति में बिना किसी भारी पेनाल्टी के तुरंत पैसा निकाला जा सके।