



सीनियर सिटीजन की बल्ले-बल्ले: 1 साल की बैंक FD पर मिल रहा 7.5% तक तगड़ा ब्याज, जानें ₹10,000 जमा पर कितना मिलेगा गारंटीड रिटर्न
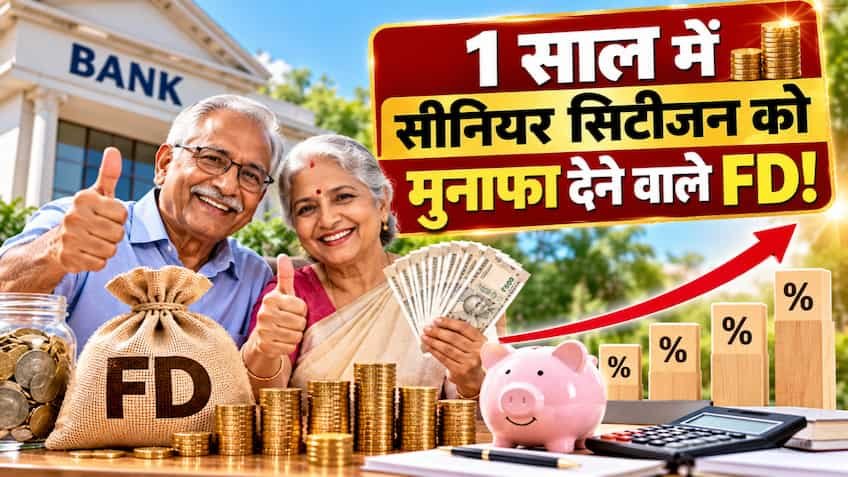
रिटायरमेंट के बाद हर वरिष्ठ नागरिक की पहली प्राथमिकता अपनी जमा पूंजी की शत-प्रतिशत सुरक्षा और उस पर बिना किसी जोखिम के निश्चित रिटर्न हासिल करना होता है। शेयर बाजार और म्यूचुअल फंड की अस्थिरता के इस दौर में देश के करोड़ों बुजुर्ग आज भी बैंक फिक्स्ड डिपॉजिट (FD) को सबसे भरोसेमंद साधन मानते हैं। चालू वित्त वर्ष में रिजर्व बैंक की मौद्रिक नीति और लिक्विडिटी की स्थिति के बीच देश के प्रमुख सरकारी व निजी बैंक 1 साल की अल्पावधि वाली एफडी पर वरिष्ठ नागरिकों को 7.50% प्रति वर्ष तक का आकर्षक ब्याज ऑफर कर रहे हैं। सामान्य नागरिकों की तुलना में 60 वर्ष या उससे अधिक आयु के वरिष्ठ नागरिकों को बैंकों द्वारा 50 बेसिस प्वाइंट्स यानी 0.50% का अतिरिक्त ब्याज दिया जाता है। इसका सीधा मतलब यह है कि अगर किसी बैंक में 1 वर्ष की एफडी पर सामान्य ग्राहकों को 7.00% का ब्याज मिल रहा है, तो सीनियर सिटीजन्स को उसी अवधि के लिए सीधे 7.50% की दर से रिटर्न मिलेगा।
₹10,000 के छोटे निवेश पर 1 साल बाद कितना मिलेगा, समझें पूरा वित्तीय गणित
अक्सर लोगों को लगता है कि एफडी में बड़ा मुनाफा कमाने के लिए लाखों रुपये की जरूरत होती है, लेकिन सच्चाई यह है कि 10,000 रुपये जैसे छोटे निवेश पर भी चक्रवृद्धि ब्याज का सीधा असर देखने को मिलता है। भारतीय बैंकिंग प्रणाली में फिक्स्ड डिपॉजिट पर ब्याज की गणना तिमाही चक्रवृद्धि (Quarterly Compounding) के आधार पर की जाती है। यदि कोई वरिष्ठ नागरिक 7.50% की सालाना ब्याज दर पर 1 वर्ष के लिए ₹10,000 जमा करता है, तो हर तीन महीने पर अर्जित ब्याज मूलधन में जुड़ता चला जाता है। पहले तीन महीनों (पहली तिमाही) में ₹10,000 पर 1.875% के हिसाब से ₹187.50 का ब्याज बनता है, जिससे कुल बैलेंस बढ़कर ₹10,187.50 हो जाता है। दूसरी तिमाही में ब्याज की गणना इस नए बैलेंस पर होती है, जिससे लगभग ₹191.02 का ब्याज जुड़कर बैलेंस ₹10,378.52 पर पहुंच जाता है। तीसरी तिमाही में ₹194.60 का ब्याज जुड़ने पर रकम ₹10,573.12 हो जाती है, और चौथी व अंतिम तिमाही में ₹198.25 का ब्याज जुड़ता है। इस तरह 1 साल की परिपक्वता (Maturity) पूरी होने पर वरिष्ठ नागरिक को कुल ₹10,771 की राशि वापस मिलती है। यानी ₹10,000 के मूलधन पर कुल ₹771 का शुद्ध ब्याज लाभ हाथ आता है, जबकि साधारण ब्याज व्यवस्था में यह राशि केवल ₹750 होती।
प्रमुख सरकारी और प्राइवेट बैंकों में 1 साल की एफडी ब्याज दरों का हाल
देश के सभी बड़े बैंक वरिष्ठ नागरिकों को आकर्षित करने के लिए 1 साल से लेकर 15 महीने की स्पेशल एफडी बास्केट पर सबसे ज्यादा ब्याज दरें दे रहे हैं। स्टेट बैंक ऑफ इंडिया (SBI), पंजाब नेशनल बैंक (PNB), बैंक ऑफ बड़ौदा (BoB) और केनरा बैंक जैसे प्रमुख सार्वजनिक क्षेत्र के बैंक 1 वर्ष की अवधि के लिए वरिष्ठ नागरिकों को 7.30% से लेकर 7.50% के बीच ब्याज दरें उपलब्ध करा रहे हैं। वहीं निजी क्षेत्र के दिग्गज बैंक जैसे एचडीएफसी बैंक, आईसीआईसीआई बैंक और एक्सिस बैंक भी 1 वर्ष से 15 महीने की मैच्योरिटी पर 7.40% से 7.60% तक का ब्याज दे रहे हैं। यदि कोई बुजुर्ग थोड़ा अतिरिक्त रिटर्न चाहता है, तो भारतीय रिजर्व बैंक से मान्यता प्राप्त स्मॉल फाइनेंस बैंक (जैसे यूनिटी, सूर्योदय, एयू स्मॉल फाइनेंस बैंक) 1 वर्ष की एफडी पर वरिष्ठ नागरिकों को 8.00% से लेकर 8.50% तक का ब्याज भी ऑफर कर रहे हैं। डीआईसीजीसी (DICGC) के नियमों के तहत हर शेड्यूल बैंक में प्रत्येक जमाकर्ता की ₹5 लाख तक की मूल और ब्याज राशि पूरी तरह बीमाकृत और सुरक्षित होती है, जिससे छोटे निवेश पर सुरक्षा को लेकर कोई संशय नहीं रहता।
सेक्शन 80TTB के तहत टैक्स छूट: ₹50,000 तक के ब्याज पर शून्य टीडीएस
वरिष्ठ नागरिकों के लिए बैंक एफडी में पैसा लगाने का दूसरा सबसे बड़ा लाभ आयकर के मोर्चे पर मिलता है। आयकर अधिनियम की धारा 80TTB के तहत 60 वर्ष से अधिक आयु के नागरिकों को एक वित्तीय वर्ष के दौरान बैंकों और डाकघरों में जमा राशि (बचत खाता और एफडी दोनों) से मिलने वाले ₹50,000 तक के कुल ब्याज पर पूर्ण टैक्स छूट मिलती है। इसका सीधा अर्थ यह है कि यदि किसी बुजुर्ग ने ₹10,000 की कई एफडी भी करा रखी हैं और सालभर में उनका कुल ब्याज ₹50,000 से कम रहता है, तो बैंक उनकी एफडी पर किसी भी प्रकार का टीडीएस (TDS) नहीं काटेगा। इसके लिए वरिष्ठ नागरिक को केवल वित्त वर्ष की शुरुआत में बैंक शाखा में या नेट बैंकिंग के जरिए फॉर्म 15H (Form 15H) जमा करना होता है। यदि कुल कर योग्य आय बेसिक एग्जेंप्शन लिमिट से कम है, तो टीडीएस का झंझट पूरी तरह खत्म हो जाता है और पूरा ₹771 का मुनाफा सीधे खाताधारक की जेब में आता है।
घर बैठे ऑनलाइन या नजदीकी बैंक शाखा से एफडी खोलने की सरल प्रक्रिया
1 साल की इस हाई-यील्ड फिक्स्ड डिपॉजिट को शुरू करने की प्रक्रिया बेहद सुगम और पारदर्शी है। यदि वरिष्ठ नागरिक का संबंधित बैंक में पहले से बचत खाता और नेट बैंकिंग या मोबाइल बैंकिंग सक्रिय है, तो वे घर बैठे मात्र 2 मिनट में ई-एफडी (e-FD) खोल सकते हैं। इसके लिए बैंक के मोबाइल ऐप में जाकर 'Fixed Deposit' या 'Term Deposit' सेक्शन में जाना होगा, अवधि में 1 वर्ष का चयन करना होगा और जमा राशि ₹10,000 दर्ज करनी होगी। सिस्टम जन्मतिथि के आधार पर स्वतः वरिष्ठ नागरिक की श्रेणी की पहचान कर 7.5% का लागू ब्याज दर लागू कर देता है। इसके बाद ब्याज भुगतान का विकल्प चुना जा सकता है—चाहे तो मैच्योरिटी पर एकमुश्त रीइन्वेस्टमेंट विकल्प चुनें जिससे ₹10,771 मिलेंगे, या फिर मासिक/तिमाही पेंशन की तरह नियमित ब्याज भुगतान का विकल्प चुनें। वहीं जो बुजुर्ग डिजिटल माध्यम में सहज नहीं हैं, वे अपनी नजदीकी बैंक शाखा में जाकर एक साधारण एफडी फॉर्म, आधार कार्ड और पैन कार्ड की स्व-प्रमाणित कॉपी जमा करके भी यह खाता शुरू कर सकते हैं।