

FD Barbelling Strategy 2026: क्या है एफडी की 'बारबेलिंग स्ट्रैटेजी'? कैसे करती है काम? स्मार्ट निवेशक करते हैं इसका इस्तेमाल, न डूबता है ब्याज और न होती है पैसों की दिक्कत
फिक्स्ड डिपॉजिट यानी एफडी (Fixed Deposit - FD) भारत के करोड़ों निवेशकों के लिए सबसे सुरक्षित और भरोसेमंद निवेश विकल्प माना जाता है। लेकिन एफडी में पैसा लगाते समय अक्सर निवेशकों के सामने एक बड़ी दुविधा खड़ी हो जाती है। यदि वे ज्यादा ब्याज दर के लालच में अपनी पूरी रकम 5 साल या उससे अधिक की लंबी अवधि के लिए लॉक कर देते हैं, तो अचानक पैसों की जरूरत पड़ने पर उन्हें एफडी तुड़वानी पड़ती है, जिस पर बैंक प्री-मेच्योर विड्रॉल पेनल्टी (Premature Withdrawal Penalty) काट लेते हैं। दूसरी ओर, यदि वे तरलता यानी लिक्विडिटी (Liquidity) के चक्कर में सारा पैसा 6 महीने या 1 साल की छोटी एफडी में लगाते हैं, तो उन्हें कम ब्याज दर से संतोष करना पड़ता है और री-इन्वेस्टमेंट का जोखिम बना रहता है। इसी समस्या से निपटने के लिए दुनिया भर के वित्तीय विशेषज्ञ और स्मार्ट निवेशक एक बेहद कारगर तकनीक का इस्तेमाल करते हैं, जिसे 'एफडी बारबेलिंग स्ट्रैटेजी' (FD Barbelling Strategy) कहा जाता है।
क्या है FD की 'Barbelling Strategy' और इसका नाम ऐसा क्यों पड़ा?
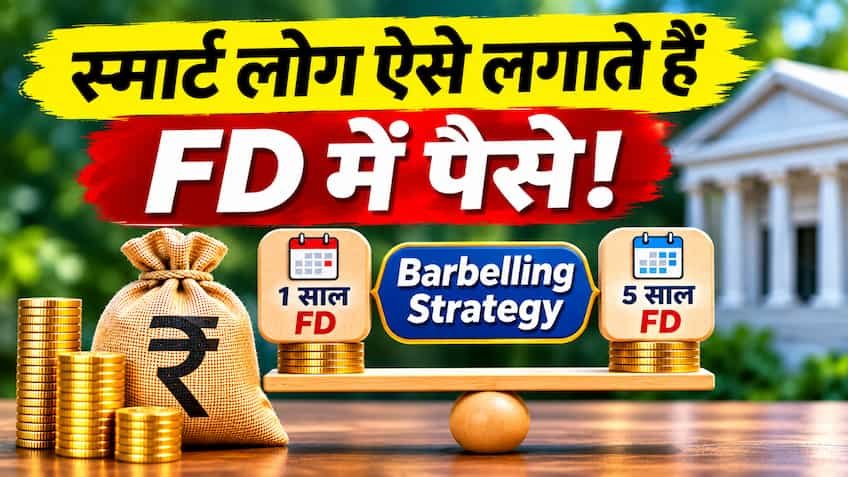
वित्तीय दुनिया में इस रणनीति का नाम जिम में कसरत के लिए इस्तेमाल होने वाले 'बारबेल' (Barbell) से लिया गया है। जिस तरह बारबेल की एक छड़ के दोनों सिरों पर भारी वजन लटका होता है और बीच का हिस्सा पूरी तरह खाली रहता है, ठीक उसी तरह इस निवेश रणनीति में आपकी कुल जमापूंजी को दो विपरीत सिरों यानी अत्यंत छोटी अवधि (Short-Term) और लंबी अवधि (Long-Term) की एफडी में बांटा जाता है, जबकि मध्यम अवधि (Medium-Term जैसे 2 से 3 साल) को पूरी तरह छोड़ दिया जाता है। सरल शब्दों में कहें तो अपनी पूरी रकम को एक ही एफडी में फंसाने के बजाय आप आधा पैसा 6 महीने से 1 साल की शॉर्ट-टर्म एफडी में रखते हैं और बाकी आधा पैसा 5 साल या उससे अधिक की लॉन्ग-टर्म एफडी में लॉक कर देते हैं।
कैसे काम करती है यह रणनीति? ₹10 लाख के निवेश से समझें पूरा गणित
इस रणनीति की कार्यप्रणाली को एक व्यावहारिक उदाहरण से आसानी से समझा जा सकता है। मान लीजिए आपके पास निवेश के लिए एकमुश्त ₹10 लाख हैं। बारबेलिंग स्ट्रैटेजी के तहत आप इस ₹10 लाख को दो बराबर हिस्सों यानी ₹5 लाख और ₹5 लाख में विभाजित करेंगे। पहला ₹5 लाख आप 6 महीने से 1 साल की अवधि वाली शॉर्ट-टर्म एफडी में निवेश करेंगे, जो आपके इमरजेंसी फंड और निकट भविष्य की जरूरतों के लिए तुरंत उपलब्ध रहेगा। शेष ₹5 लाख को आप 5 साल या उससे अधिक की अवधि वाली ऐसी लॉन्ग-टर्म एफडी में लगाएंगे जहां बैंक सबसे अधिक ब्याज दर (जैसे 7.25% से 7.75% तक) दे रहे हों। इससे एक तरफ आपके आधे पैसे पर उच्चतम ब्याज दर लॉक हो जाती है, वहीं दूसरी तरफ शॉर्ट-टर्म एफडी के परिपक्व (Mature) होने पर यदि भविष्य में ब्याज दरें बढ़ती हैं, तो आप उस रकम को नई बढ़ी हुई दरों पर दोबारा निवेश कर सकते हैं।
बारबेलिंग (Barbelling) और लैडरिंग (Laddering) स्ट्रैटेजी में क्या है मुख्य अंतर?
अक्सर निवेशक एफडी की बारबेलिंग स्ट्रैटेजी और लैडरिंग स्ट्रैटेजी को एक ही समझ लेते हैं, जबकि दोनों के काम करने का तरीका अलग है। एफडी लैडरिंग (FD Laddering) में कुल निवेश को 1 साल, 2 साल, 3 साल, 4 साल और 5 साल की कई समान सीढ़ियों में बांटा जाता है ताकि हर साल एक एफडी मैच्योर होती रहे। इसके विपरीत, एफडी बारबेलिंग (FD Barbelling) में मध्यम अवधि यानी 2 से 4 साल की एफडी को पूरी तरह नजरअंदाज किया जाता है और सारा ध्यान केवल दो छोरों (अल्पकालिक और दीर्घकालिक) पर केंद्रित रहता है। यह रणनीति उन निवेशकों के लिए विशेष रूप से फायदेमंद साबित होती है जो मानकर चलते हैं कि भविष्य में ब्याज दरों में बड़ा उतार-चढ़ाव आ सकता है या जिन्हें अगले एक साल के भीतर किसी बड़े खर्च के लिए नकदी की जरूरत पड़ सकती है।
किन निवेशकों को अपनानी चाहिए यह स्ट्रैटेजी और किन बातों का रखें ध्यान?
वित्तीय योजनाकारों के अनुसार, एफडी बारबेलिंग स्ट्रैटेजी उन वेतनभोगी कर्मचारियों, कारोबारियों और वरिष्ठ नागरिकों के लिए बेहद मुफीद है जो बिना किसी शेयर बाजार के जोखिम के उच्च रिटर्न और लिक्विडिटी दोनों का आनंद लेना चाहते हैं। यदि ब्याज दरें अपने शिखर पर हैं और आगे उनके घटने की संभावना है, तो लॉन्ग-टर्म वाला हिस्सा आपको वर्षों तक ऊंचा ब्याज दिलाता रहेगा। वहीं यदि ब्याज दरें और बढ़ती हैं, तो शॉर्ट-टर्म वाली एफडी के मैच्योर होने पर आप बढ़े हुए ब्याज का लाभ उठा सकेंगे। इस रणनीति को अपनाते समय यह ध्यान रखना आवश्यक है कि आप शॉर्ट-टर्म और लॉन्ग-टर्म का अनुपात (जैसे 50:50 या 40:60) अपनी निजी वित्तीय आवश्यकताओं के अनुसार तय करें तथा टीडीएस (TDS) और टैक्स स्लैब के नियमों का भी आकलन जरूर कर लें।