



RBI Governor on MSME Loans: खाता खोलना और लोन लेना हुआ बेहद आसान! RBI गवर्नर संजय मल्होत्रा बोले- फिनटेक और डिजिटल इंफ्रास्ट्रक्चर से MSMEs को मिल रहा है सबसे बड़ा फायदा
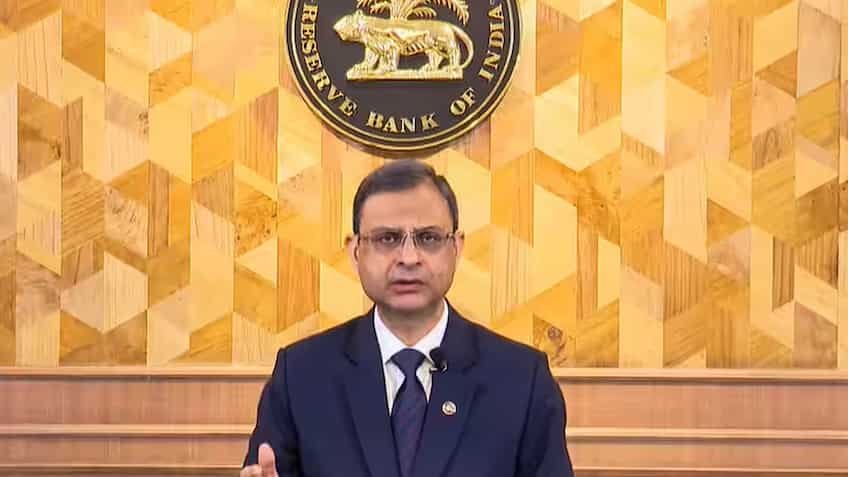
देश की अर्थव्यवस्था की रीढ़ माने जाने वाले सूक्ष्म, लघु और मध्यम उद्यमों (MSMEs) के लिए बैंक खाता खोलना और पूंजी जुटाना अब बीते दिनों की तरह कागजी औपचारिकताओं में उलझने वाला काम नहीं रहा है। मुंबई के जियो वर्ल्ड सेंटर में आयोजित ग्लोबल फिनटेक फेस्ट (GFF) 2026 के मंच से भारतीय रिजर्व बैंक (RBI) के गवर्नर संजय मल्होत्रा ने कहा कि भारत के डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) और फिनटेक नवाचारों ने देश के वित्तीय परिदृश्य को पूरी तरह बदल दिया है।
आरबीआई गवर्नर ने रेखांकित किया कि फिनटेक कंपनियां और आधुनिक बैंकिंग प्रणालियां भारत के MSME सेक्टर के क्रेडिट गैप (ऋण अंतर) को पाटने में सबसे मददगार साबित हो रही हैं। जहां पहले छोटे व्यापारियों को लोन लेने के लिए भारी संपार्श्विक (Collateral), बैलेंस शीट और हफ्तों का समय देना पड़ता था, वहीं अब 'फ्रिक्शनलेस लेंडिंग' के जरिए कुछ ही मिनटों में खाते खुल रहे हैं और कार्यशील पूंजी (Working Capital) स्वीकृत हो रही है।
RBI गवर्नर संजय मल्होत्रा के भाषण की 5 बड़ी बातें
आरबीआई गवर्नर ने अपने संबोधन में बताया कि केंद्रीय बैंक और फिनटेक साझेदारों के संयुक्त प्रयासों से जमीनी स्तर पर छोटे उद्योगों को किस प्रकार सीधा लाभ पहुंच रहा है:
1. कोलेटरल-आधारित से कैश-फ्लो आधारित लेंडिंग का नया दौर
गवर्नर ने कहा कि पारंपरिक बैंकिंग हमेशा जमीन, दुकान या फिक्स्ड डिपॉजिट जैसी संपार्श्विक प्रतिभूतियों (Collateral) की मांग करती थी, जो अधिकांश छोटे उद्यमियों के पास नहीं होती थी। अब डिजिटल लेन-देन, जीएसटी रिटर्न (GSTN) और यूपीआई कैश इनफ्लो के डेटा के आधार पर 'कैश-फ्लो बेस्ड लेंडिंग' (Cash-Flow Lending) संभव हो गई है। इससे वास्तविक व्यापारिक क्षमता को देखकर बिना किसी गारंटी के भी लोन मिलने लगा है।
2. अकाउंट एग्रीगेटर और ULI की क्रांतिकारी भूमिका
संजय मल्होत्रा ने यूनिफाइड लेंडिंग इंटरफेस (ULI) और अकाउंट एग्रीगेटर (Account Aggregator - AA) फ्रेमवर्क की सफलता का जिक्र करते हुए कहा कि इसने डेटा शेयरिंग को 100% सुरक्षित और निर्बाध बना दिया है। उद्यमी की स्पष्ट सहमति (Consent) से उसके बैंक स्टेटमेंट का डिजिटल सत्यापन पलक झपकते ही हो जाता है। इससे लोन प्रोसेसिंग का समय कई हफ्तों से घटकर कुछ ही मिनटों में सिमट गया है।
3. TReDS प्लेटफॉर्म से कार्यशील पूंजी संकट का समाधान
गवर्नर ने ट्रेड रिसीवेबल्स डिस्काउंटिंग सिस्टम (TReDS) के बढ़ते दायरे की सराहना की। इसके माध्यम से छोटे आपूर्तिकर्ता बड़ी कॉर्पोरेट कंपनियों या सरकारी उपक्रमों के लंबित इनवॉइस (बिल) को इलेक्ट्रॉनिक प्लेटफॉर्म पर डिस्काउंट कराकर तुरंत कैश लिक्विडिटी हासिल कर लेते हैं। इससे भुगतान में होने वाली देरी के कारण छोटे उद्योगों का उत्पादन ठप नहीं होता।
4. कोलेटरल-फ्री लोन और फ्लोटिंग लोन पर जीरो प्री-पेमेंट चार्ज
आरबीआई के नीतिगत कदमों की जानकारी देते हुए उन्होंने याद दिलाया कि माइक्रो व स्मॉल एंटरप्राइजेज (MSEs) के लिए बिना किसी गारंटी के मिलने वाले लोन (Collateral-Free Loans) की सीमा को ₹10 लाख से बढ़ाकर ₹20 लाख कर दिया गया है, जिसे अच्छे वित्तीय ट्रैक रिकॉर्ड वाले कारोबारियों के लिए ₹25 लाख तक बढ़ाया जा सकता है। इसके अलावा, केंद्रीय बैंक ने फ्लोटिंग रेट वाले बिजनेस लोनों पर बैंकों द्वारा मनमाना प्री-पेमेंट पेनल्टी (कर्ज समय से पहले चुकाने पर जुर्माना) लगाने पर पूर्ण प्रतिबंध लगा दिया है, जिससे उद्यमियों को बड़ी वित्तीय राहत मिली है।
5. फ्रॉड से सुरक्षा और नैतिक एआई (Responsible AI) पर जोर
डिजिटलाइजेशन के साथ-साथ गवर्नर ने साइबर सुरक्षा, डिजिटल फ्रॉड और डेटा गोपनीयता पर भी आगाह किया। उन्होंने फिनटेक कंपनियों और बैंकों से आग्रह किया कि वे आर्टिफिशियल इंटेलिजेंस (AI) और एल्गोरिदम का इस्तेमाल करते समय पारदर्शिता, नैतिक मानकों और उपभोक्ता संरक्षण को सर्वोच्च प्राथमिकता दें।
देश की अर्थव्यवस्था में MSME की अहमियत: आंकड़े
आरबीआई गवर्नर ने देश की जीडीपी और रोजगार में इस क्षेत्र के ऐतिहासिक योगदान को रेखांकित करते हुए कहा:
| पैमाना / क्षेत्र | भारतीय अर्थव्यवस्था में योगदान |
| जीडीपी में हिस्सेदारी (GDP Share) | देश की कुल जीडीपी में लगभग 31% का योगदान |
| विनिर्माण उत्पादन (Manufacturing Output) | कुल मैन्युफैक्चरिंग आउटपुट का लगभग 35% |
| मर्चेंडाइज एक्सपोर्ट्स (Exports) | भारत के कुल वस्तु निर्यात में लगभग 45-50% की हिस्सेदारी |
| रोजगार सृजन (Livelihood) | देश भर में 32 करोड़ से अधिक नागरिकों की आजीविका का साधन |
फिनटेक और बैंकों को गवर्नर का संदेश
आरबीआई गवर्नर ने कहा कि "विकसित भारत (Viksit Bharat) का संकल्प केवल बड़े महानगरों और विशालकाय कॉरपोरेट कंपनियों से पूरा नहीं होगा, बल्कि देश के हर जिले और कस्बे में चलने वाली छोटी वर्कशॉप्स, फैक्ट्रियों और सेवा प्रतिष्ठानों की मजबूती से ही संभव होगा। जो वित्तीय प्रणाली अपने सबसे छोटे और सबसे अधिक संख्या वाले प्रतिभागियों की सेवा नहीं कर सकती, वह वास्तव में समग्र अर्थव्यवस्था की सेवा नहीं कर रही है। इसलिए फिनटेक और बैंकों को छोटे उद्यमियों को मात्र ग्राहक नहीं, बल्कि देश के ग्रोथ पार्टनर के रूप में देखना चाहिए।'"