



The real truth about No-Cost EMI: ₹10,000 के सामान पर भी जेब से कटते हैं ज्यादा पैसे, जानिए बैंकों का यह हिडन खेल
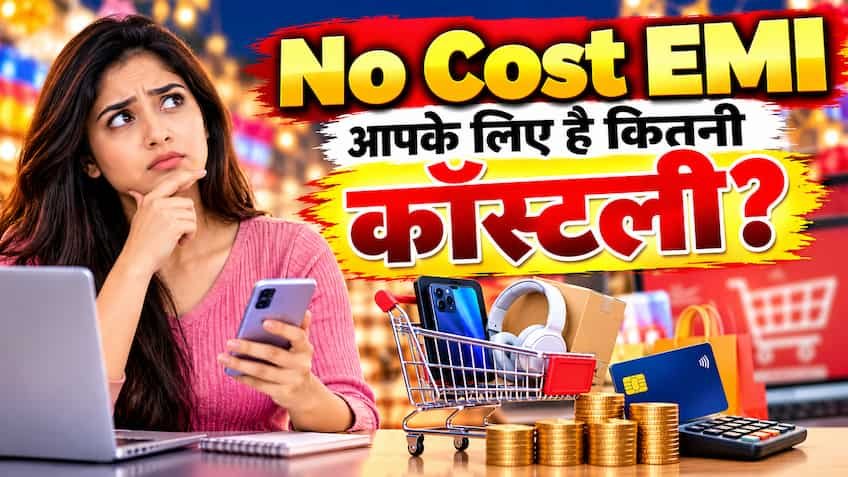
ऑनलाइन शॉपिंग फेस्टिवल्स और बड़े रिटेल स्टोर्स में नया स्मार्टफोन, स्मार्ट टीवी या घरेलू अप्लायंसेज खरीदते समय आपने 'नो कॉस्ट ईएमआई' का विकल्प बार-बार देखा होगा। विज्ञापन देखकर ऐसा महसूस होता है कि कंपनी ग्राहकों को बिना किसी अतिरिक्त लागत के आसान किस्तों में भुगतान करने की सुविधा दे रही है। यदि आपने ₹10,000 का कोई गैजेट चुना और 3 या 6 महीने की ईएमआई बनवाई, तो स्वाभाविक धारणा यही बनती है कि कुल मिलाकर ठीक ₹10,000 ही चुकाने होंगे। भारतीय रिजर्व बैंक (RBI) ने वर्षों पहले स्पष्ट कर दिया था कि कोई भी वित्तीय संस्थान शून्य प्रतिशत ब्याज पर ऋण प्रदान नहीं कर सकता। इसके बावजूद आज भी ई-कॉमर्स प्लेटफॉर्म्स पर यह स्कीम धड़ल्ले से चल रही है। वास्तविकता यह है कि 'नो कॉस्ट ईएमआई' पूरी तरह मुफ्त नहीं होती, बल्कि इसके पीछे छूट, ब्याज और सरकारी टैक्स का एक जटिल वित्तीय ढांचा छिपा होता है, जिसे आम खरीदार सामान्य बिलिंग के दौरान नजरअंदाज कर देते हैं।
मर्चेंट डिस्काउंट और ब्याज का पर्दा: बैंक कैसे काटते हैं आपकी जेब?
जब आप ₹10,000 के किसी उत्पाद पर नो कॉस्ट ईएमआई का चयन करते हैं, तो बैंक आपसे सीधे तौर पर ब्याज मांगता हुआ नहीं दिखता, लेकिन बैंक को उसका पूरा ब्याज मिलता है। इस व्यवस्था में रिटेलर या ब्रांड उस उत्पाद पर ब्याज के बराबर एक विशेष 'अपफ्रंट डिस्काउंट' प्रदान करता है। मान लीजिए कि बैंक ₹10,000 के कर्ज पर 3 महीने के लिए 15% सालाना की दर से लगभग ₹250 ब्याज वसूलता है। बिलिंग के समय इनवॉइस में उत्पाद की मूल कीमत ₹10,000 से घटाकर ₹9,750 कर दी जाती है। शेष ₹250 को बैंक ब्याज के रूप में आपकी मासिक किस्तों में जोड़ता है। प्रथम दृष्टया ऐसा प्रतीत होता है कि कुल भुगतान ₹9,750 जमा ₹250 यानी ₹10,000 ही बना। यहीं पर भारतीय कराधान प्रणाली का एक नियम लागू होता है, जहां खरीदार को अतिरिक्त वित्तीय बोझ उठाना पड़ता है।
18% जीएसटी का असर: ब्याज पर टैक्स कौन भरता है?
भारत में वित्तीय सेवाओं पर 18% वस्तु एवं सेवा कर (जीएसटी) अनिवार्य रूप से लागू होता है। बैंक जो ₹250 का ब्याज आपसे वसूल रहा है, उस ब्याज की राशि पर 18% की दर से जीएसटी सीधे आपके क्रेडिट कार्ड बिल में जोड़ दिया जाता है। इस स्थिति में ₹250 के ब्याज पर 18% के हिसाब से ₹45 का अतिरिक्त जीएसटी चार्ज बनता है। इसका सीधा अर्थ यह है कि जिस सामान की कीमत ₹10,000 तय थी, उसके लिए आपने बैंक को ₹10,045 चुकाए। यदि आपने उसी समय पूरे ₹10,000 का नकद या यूपीआई से एकमुश्त भुगतान किया होता, तो आपको यह ₹45 अतिरिक्त नहीं देने पड़ते। यदि उत्पाद ₹50,000 या ₹1,00,000 का हो, तो यह जीएसटी राशि सैकड़ों से हजारों रुपये तक पहुंच जाती है।
वन-टाइम प्रोसेसिंग फीस: बिल में जुड़ने वाला दूसरा झटका
जीएसटी के अलावा नो कॉस्ट ईएमआई में दूसरा सबसे बड़ा हिडन खर्च 'लोन प्रोसेसिंग फीस' का होता है। अधिकांश प्रमुख बैंक जैसे एसबीआई, एचडीएफसी, आईसीआईसीआई और एक्सिस बैंक ईएमआई ट्रांजैक्शन शुरू करने के लिए ₹99 से लेकर ₹199 तक की फ्लैट प्रोसेसिंग फीस वसूलते हैं। इस प्रोसेसिंग फीस पर भी अलग से 18% जीएसटी जोड़ा जाता है। यदि ₹199 की प्रोसेसिंग फीस और उस पर 18% जीएसटी (लगभग ₹35.82) जोड़ दिया जाए, तो यह शुल्क सीधे ₹235 के आसपास बैठता है। अब यदि ₹10,000 के सामान पर लगने वाले कुल अतिरिक्त खर्च को जोड़ें, तो ₹45 (ब्याज पर जीएसटी) और ₹235 (प्रोसेसिंग फीस मय जीएसटी) मिलाकर कुल अतिरिक्त भुगतान लगभग ₹280 हो जाता है। इसका मतलब है कि ₹10,000 का सामान अंततः आपको लगभग ₹10,280 का पड़ा।
अपफ्रंट कैश डिस्काउंट का नुकसान: क्या नकद खरीदना बेहतर था?
नो कॉस्ट ईएमआई का एक और अनकहा पहलू वह छूट है जो आप छोड़ देते हैं। कई रिटेल प्लेटफॉर्म्स पर अगर आप फुल पेमेंट क्रेडिट कार्ड, डेबिट कार्ड या यूपीआई के माध्यम से करते हैं, तो आपको तुरंत 5% से 10% तक का इंस्टेंट बैंक डिस्काउंट मिल जाता है। जब आप नो कॉस्ट ईएमआई चुनते हैं, तो वह इंस्टेंट डिस्काउंट उस स्कीम को फाइनेंस करने में खप जाता है। यदि ₹10,000 के सामान पर ₹1,000 का इंस्टेंट कैश डिस्काउंट मिल रहा था, तो एकमुश्त भुगतान करने पर वह सामान आपको ₹9,000 में मिल जाता। नो कॉस्ट ईएमआई लेने पर आपने पूरे ₹10,000 की ईएमआई करवाई और ऊपर से प्रोसेसिंग फीस व जीएसटी भी चुकाया। इस तरह आपको ₹1,000 की संभावित बचत का सीधा नुकसान हुआ।
नो कॉस्ट ईएमआई चुनते समय किन बातों की सावधानी जरूरी है?
यदि आपका बजट अचानक बड़ा खर्च उठाने की अनुमति नहीं देता और लिक्विडिटी बनाए रखना आपकी पहली प्राथमिकता है, तो नो कॉस्ट ईएमआई एक उपयोगी वित्तीय साधन साबित हो सकता है। किसी भी चेकआउट पेज पर क्लिक करने से पहले नियम व शर्तों को ध्यानपूर्वक पढ़ना चाहिए। कार्ड जारीकर्ता बैंक की प्रोसेसिंग फीस नीति की जांच करें, यह देखें कि ब्याज पर जीएसटी कितना बन रहा है, और यह गणना अवश्य करें कि क्या फुल पेमेंट पर कोई अतिरिक्त इंस्टेंट डिस्काउंट उपलब्ध है। समझदारी भरा वित्तीय निर्णय वही है जहां खरीदार को यह स्पष्ट पता हो कि सुविधा की वास्तविक कीमत क्या चुकाई जा रही है।