



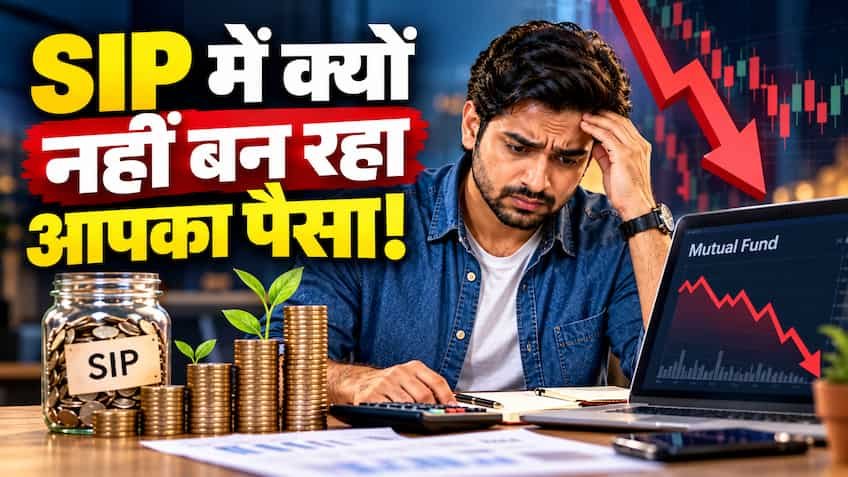
हर महीने कट रही है SIP फिर भी नहीं बढ़ रहा रिटर्न? तुरंत सुधारें म्यूचुअल फंड निवेशकों की ये 7 गलतियां
देश भर में सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) के जरिए निवेश करने वालों की तादाद रिकॉर्ड स्तर पर पहुंच चुकी है। हर महीने बैंक खाते से तय रकम कटती है, लेकिन जब तीन-चार साल बाद निवेशक अपना पोर्टफोलियो चेक करते हैं, तो अक्सर मायूसी हाथ लगती है। कई बार रिटर्न बैंक एफडी से थोड़ा ही बेहतर दिखता है या बिल्कुल सपाट नजर आता है। ऐसे में निवेशकों को लगता है कि म्यूचुअल फंड में रिस्क ज्यादा और मुनाफा कम है। हकीकत यह है कि समस्या SIP के मॉडल में नहीं, बल्कि उसे लागू करने के तरीके और आम गलतियों में छिपी होती है।
1. रिटर्न के पीछे भागकर गलत फंड कैटेगरी चुनना
ज्यादातर नए निवेशक पिछला एक साल का रिटर्न देखकर किसी भी फंड में SIP शुरू कर देते हैं। जब कोई सेक्टर जैसे आईटी, फार्मा या डिफेंस बूम पर होता है, तो लोग सेक्टर या थीमेटिक फंड में पैसा लगाने लगते हैं। जैसे ही उस सेक्टर का चक्र बदलता है, फंड का परफॉर्मेंस गिर जाता है और पोर्टफोलियो लाल निशान में आ जाता है। म्यूचुअल फंड में लंबी अवधि के लिए फ्लेक्सी-कैप, लार्ज व मिड-कैप या इंडेक्स फंड्स को मुख्य आधार बनाना चाहिए, न कि किसी ट्रेंडिंग सेक्टर को।
2. जरूरत से ज्यादा फंड्स का जमावड़ा (ओवर-डाइवर्सिफिकेशन)
एक आम गलती यह होती है कि निवेशक 10 से 15 अलग-अलग स्कीम्स में 500 या 1000 रुपये की SIP शुरू कर देते हैं। उन्हें लगता है कि ज्यादा फंड्स रखने से रिस्क कम हो जाएगा। असल में इसे 'पोर्टफोलियो ओवरलैप' कहते हैं। अगर आपने पांच अलग-अलग कंपनियों के लार्ज-कैप या फ्लेक्सी-कैप फंड ले रखे हैं, तो उन सभी में रिलायंस, एचडीएफसी बैंक या इंफोसिस जैसे समान स्टॉक्स ही होंगे। इससे न तो रिस्क घटता है और न ही रिटर्न बढ़ता है, बल्कि खर्च (एक्सपेंस रेशियो) बढ़ जाता है। एक संतुलित पोर्टफोलियो के लिए 4 से 5 अच्छे फंड्स काफी होते हैं।
3. स्टेप-अप SIP न करना और निवेश की रकम न बढ़ाना
कमाई और महंगाई हर साल बढ़ती है, लेकिन निवेशक अपनी SIP की रकम को सालों-साल वही रखते हैं। अगर आपने पांच साल पहले 5,000 रुपये महीने से शुरुआत की थी और आज भी उतनी ही रकम जा रही है, तो महंगाई आपके रिटर्न का बड़ा हिस्सा खा जाती है। हर साल सैलरी या आमदनी में बढ़ोतरी के साथ कम से कम 10% की स्टेप-अप SIP जोड़ना जरूरी है। यह छोटा सा बदलाव 10 से 15 साल में आपके अंतिम कॉर्पस को लगभग दोगुना तक बढ़ा सकता है।
4. बाजार में गिरावट आने पर SIP रोक देना
शेयर बाजार का स्वभाव ही उतार-चढ़ाव भरा होता है। जब बाजार में 10% या 15% का करेक्शन आता है, तो घबराकर कई निवेशक अपनी SIP पॉज कर देते हैं या रिडीम कर लेते हैं। यह SIP के बुनियादी सिद्धांत 'रुपी कॉस्ट एवरेजिंग' के बिल्कुल खिलाफ है। मंदी या गिरावट के समय जब एनएवी (NAV) सस्ती होती है, तब आपकी तय रकम में ज्यादा यूनिट्स मिलती हैं। जब बाजार वापस रिकवर करता है, तो यही सस्ती यूनिट्स तेजी से वेल्थ बनाती हैं। गिरावट के समय SIP रोकना सबसे बड़ा नुकसानदायक फैसला साबित होता है।
5. डायरेक्ट प्लान की जगह रेगुलर प्लान में फंसे रहना
बहुत से निवेशकों को यह पता ही नहीं होता कि वे रेगुलर प्लान में निवेश कर रहे हैं या डायरेक्ट प्लान में। रेगुलर प्लान में डिस्ट्रीब्यूटर या ब्रोकर का कमीशन शामिल होता है, जिसके चलते इसका टोटल एक्सपेंस रेशियो (TER) डायरेक्ट प्लान से 0.5% से 1.5% तक अधिक होता है। सुनने में यह एक फीसदी छोटा लग सकता है, लेकिन 15 से 20 साल के कंपाउंडिंग सफर में यह कमीशन आपके कुल कॉर्पस का 15% से 20% तक काट लेता है। अपने पोर्टफोलियो को डायरेक्ट प्लान में स्विच करना शुद्ध रिटर्न बढ़ाने का आसान तरीका है।
6. डिविडेंड (IDCW) विकल्प चुनना, ग्रोथ नहीं
कई निवेशक नियमित आय के लालच में 'पेआउट ऑफ इनकम डिस्ट्रीब्यूशन कम कैपिटल विड्रॉल' (IDCW) चुन लेते हैं। जब फंड हाउस डिविडेंड देता है, तो वह एनएवी से ही कटकर आता है और उस पर निवेशक के टैक्स स्लैब के अनुसार टैक्स भी लगता है। इससे कंपाउंडिंग की चेन टूट जाती है। अगर आपका लक्ष्य रिटायरमेंट, घर या बच्चे की पढ़ाई के लिए बड़ा फंड बनाना है, तो हमेशा 'ग्रोथ' (Growth) विकल्प ही चुनना चाहिए ताकि हर रुपये का री-इन्वेस्टमेंट होकर कंपाउंडिंग का पूरा फायदा मिल सके।
7. पोर्टफोलियो की सालाना समीक्षा और रीबैलेंसिंग न करना
'इन्वेस्ट करो और भूल जाओ' का फॉर्मूला पूरी तरह सही नहीं है। साल में कम से कम एक बार अपने पोर्टफोलियो की समीक्षा करना जरूरी है। अगर कोई फंड लगातार दो से तीन साल तक अपने बेंचमार्क इंडेक्स और साथी फंड्स से पीछे चल रहा है, तो उसके फंड मैनेजर के बदलाव या रणनीति की जांच करनी चाहिए। साथ ही, इक्विटी और डेट के अनुपात को अपने लक्ष्य के करीब पहुंचने पर रीबैलेंस करना चाहिए ताकि अचानक आने वाली बाजार की गिरावट से आपका संचित मुनाफा सुरक्षित रह सके।
अपने पोर्टफोलियो को ट्रैक पर कैसे लाएं?
अगर आपका पोर्टफोलियो भी उम्मीद के मुताबिक नहीं बढ़ रहा है, तो सबसे पहले अपने फंड्स की लिस्ट निकालें। डुप्लीकेट या एक ही श्रेणी वाले फंड्स को छांटकर 3 से 4 मजबूत डायवर्सिफाइड फंड्स में सीमित करें। अपने प्लान्स को डायरेक्ट ग्रोथ में बदलें और ऑटोमैटिक 10% एनुअल स्टेप-अप चालू करें। बाजार की हर छोटी-बड़ी हलचल पर रिएक्ट करने के बजाय कम से कम 7 से 10 साल का नजरिया रखें। जब अनुशासन और सही रणनीति एक साथ मिलते हैं, तभी SIP की असली ताकत सामने आती है।