



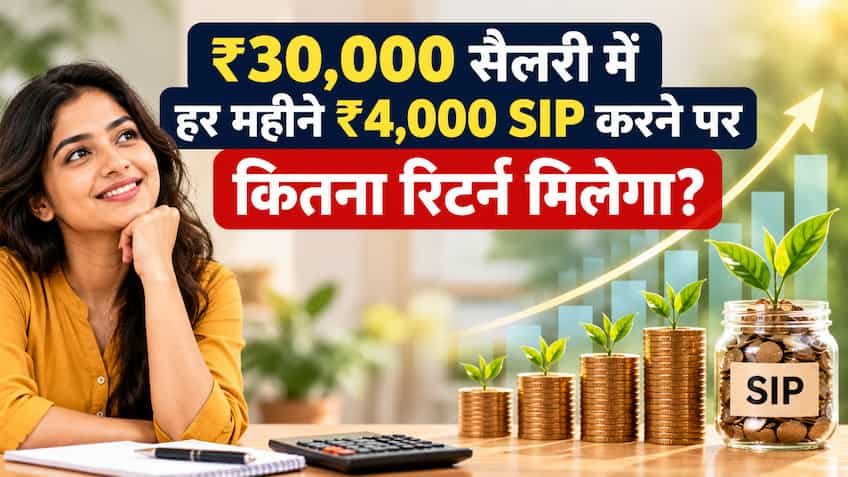
₹30,000 सैलरी में ₹4,000 की मासिक SIP: 10 और 20 साल में कितना बनेगा फंड, समझें पूरा गणित
नौकरी की शुरुआत में या सीमित आमदनी के दौर में अक्सर लोग यह मान लेते हैं कि बड़ा फंड बनाने के लिए लाखों रुपयों की बचत जरूरी होती है। वास्तविकता यह है कि वित्तीय सफलता इस बात पर निर्भर नहीं करती कि आपकी सैलरी कितनी बड़ी है, बल्कि इस बात पर निर्भर करती है कि आप अपनी कमाई का कितना हिस्सा अनुशासन के साथ सही जगह निवेश करते हैं। यदि आपकी मासिक सैलरी 30,000 रुपये है और आप उसमें से हर महीने केवल 4,000 रुपये (अपनी सैलरी का लगभग 13.3%) म्यूचुअल फंड सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) में लगाते हैं, तो चक्रवृद्धि ब्याज (Compounding) की ताकत से आप आने वाले वर्षों में लाखों और करोड़ों का फंड तैयार कर सकते हैं।
इक्विटी म्यूचुअल फंड्स में लंबी अवधि (10 से 20 वर्ष) के दौरान ऐतिहासिक रूप से 12% का औसत वार्षिक चक्रवृद्धि रिटर्न (CAGR) एक व्यावहारिक और यथार्थवादी मानक माना जाता है। आइए 12% वार्षिक अनुमानित रिटर्न के आधार पर 10 वर्ष और 20 वर्ष के समय क्षितिज में बनने वाले पूरे फंड का सटीक हिसाब-किताब समझते हैं।
10 साल में कितना बनेगा फंड: ₹4.8 लाख का निवेश और ₹9.3 लाख का रिटर्न
यदि आप अगले 10 वर्षों (120 महीने) तक बिना रुके हर महीने ₹4,000 की नियमित एसआईपी जारी रखते हैं, तो 12% के संभावित औसत रिटर्न पर आपका वेल्थ क्रिएशन इस प्रकार होगा:
-
मासिक निवेश: ₹4,000
-
समय अवधि: 10 वर्ष (120 किस्तें)
-
आपकी जेब से कुल जमा पूंजी: ₹4,80,000 (₹4.80 लाख)
-
कंपाउंडिंग से मिलने वाला अनुमानित मुनाफा: ₹4,49,615 (लगभग ₹4.50 लाख)
-
10 साल बाद कुल संभावित फंड: ₹9,29,615 (लगभग ₹9.30 लाख)
10 वर्षों की अवधि में आपका संचित फंड आपकी मूल जमा राशि के लगभग दोगुने के करीब पहुंच जाता है। यह फंड बच्चों की शुरुआती स्कूली शिक्षा, किसी पुराने कर्ज को चुकता करने या किसी आपातकालीन सुरक्षा निधि के निर्माण के लिए एक मजबूत आधार साबित होता है।
20 साल में कितना बनेगा फंड: असली जादुई उछाल और 40 लाख का आंकड़ा पार
एसआईपी का असली चमत्कार 10 साल के बाद शुरू होता है, जिसे 'कंपाउंडिंग का स्नोबॉल इफेक्ट' कहा जाता है। यदि आप इसी ₹4,000 की मासिक किस्त को अगले 20 वर्षों (240 महीने) तक जारी रखते हैं:
-
मासिक निवेश: ₹4,000
-
समय अवधि: 20 वर्ष (240 किस्तें)
-
आपकी जेब से कुल जमा पूंजी: ₹9,60,000 (₹9.60 लाख)
-
कंपाउंडिंग से मिलने वाला अनुमानित मुनाफा: ₹30,36,580 (लगभग ₹30.37 लाख)
-
20 साल बाद कुल संभावित फंड: ₹39,96,580 (लगभग ₹40 लाख)
ध्यान दें कि 10 साल से 20 साल के बीच आपकी मूल जमा पूंजी केवल ₹4.8 लाख बढ़ी, लेकिन आपका कुल फंड ₹9.3 लाख से छलांग लगाकर लगभग ₹40 लाख पर पहुंच गया। यानी आपके द्वारा जमा किए गए ₹9.6 लाख पर आपको ₹30 लाख से अधिक का शुद्ध मुनाफा सिर्फ ब्याज पर मिलने वाले ब्याज की वजह से हासिल हुआ।
10 वर्ष बनाम 20 वर्ष: निवेश और रिटर्न का तुलनात्मक विश्लेषण
| समय अवधि | कुल मासिक किस्तें | आपकी कुल जमा पूंजी | अनुमानित वेल्थ गेन (12% CAGR) | कुल मैच्योरिटी फंड |
| 5 वर्ष | 60 महीने | ₹2,40,000 | ₹89,947 | ₹3,29,947 |
| 10 वर्ष | 120 महीने | ₹4,80,000 | ₹4,49,615 | ₹9,29,615 |
| 15 वर्ष | 180 महीने | ₹7,20,000 | ₹12,98,300 | ₹20,18,300 |
| 20 वर्ष | 240 महीने | ₹9,60,000 | ₹30,36,580 | ₹39,96,580 |
| 25 वर्ष | 300 महीने | ₹12,00,000 | ₹63,90,560 | ₹75,90,560 |
स्टेप-अप SIP का गेम-चेंजर फॉर्मूला: 40 लाख को बनाएं ₹70 लाख से ज्यादा
जैसे-जैसे आपकी नौकरी में अनुभव बढ़ेगा, आपकी 30,000 रुपये की सैलरी भी हर साल इंक्रीमेंट के साथ बढ़ेगी। यदि आप अपनी एसआईपी को पूरे 20 साल तक केवल ₹4,000 पर स्थिर रखने के बजाय हर साल इसमें 10% की वार्षिक बढ़ोतरी (Step-Up SIP) करते हैं:
-
पहले साल मासिक किस्त: ₹4,000
-
दूसरे साल मासिक किस्त: ₹4,400
-
तीसरे साल मासिक किस्त: ₹4,840 (और इसी क्रम में आगे)
इस साधारण से 10% स्टेप-अप नियम से 20 वर्षों में आपकी कुल जमा पूंजी लगभग ₹27.48 लाख होगी, लेकिन आपका कुल मैच्योरिटी फंड बढ़कर लगभग ₹75.80 लाख पहुंच जाएगा। यानी बिना किसी अतिरिक्त बड़े बोझ के आप सामान्य एसआईपी की तुलना में लगभग ₹35 लाख अधिक का वेल्थ कॉर्पस बना सकते हैं।
₹30,000 सैलरी में ₹4,000 की बचत सुरक्षित रखने के 3 आसान नियम
सीमित सैलरी में बिना किसी तनाव के हर महीने नियमित एसआईपी जारी रखने के लिए इन तीन नियमों का पालन करें:
-
सैलरी आते ही ऑटो-डेबिट (Pay Yourself First): महीने के अंत में जो बचेगा उसे निवेश करने की गलती न करें। अपनी एसआईपी की तारीख सैलरी आने के ठीक अगले दिन (जैसे 3 या 5 तारीख) सेट करें ताकि बचत अपने आप कट जाए।
-
सही फंड्स का चुनाव (Diversification): ₹4,000 की राशि को एक ही फंड में लगाने के बजाय दो हिस्सों में बांटें—जैसे ₹2,500 लार्ज व फ्लेक्सी-कैप फंड में (स्थिरता के लिए) और ₹1,500 मिड-कैप या मल्टी-एसेट फंड में (ग्रोथ के लिए)।
-
इमरजेंसी फंड का बैकअप: निवेश शुरू करने के साथ-साथ अपने बचत खाते में कम से कम 2 से 3 महीने के खर्च (लगभग ₹40,000 से ₹50,000) का एक लिक्विड बैकअप जरूर रखें, ताकि किसी अचानक जरूरत में आपकी एसआईपी बीच में न टूटे।