



सीनियर सिटीजन्स के लिए 5 साल की FD पर 8.25% तक तगड़ा रिटर्न: स्मॉल फाइनेंस से लेकर बड़े बैंकों की ब्याज दरों की पूरी लिस्ट
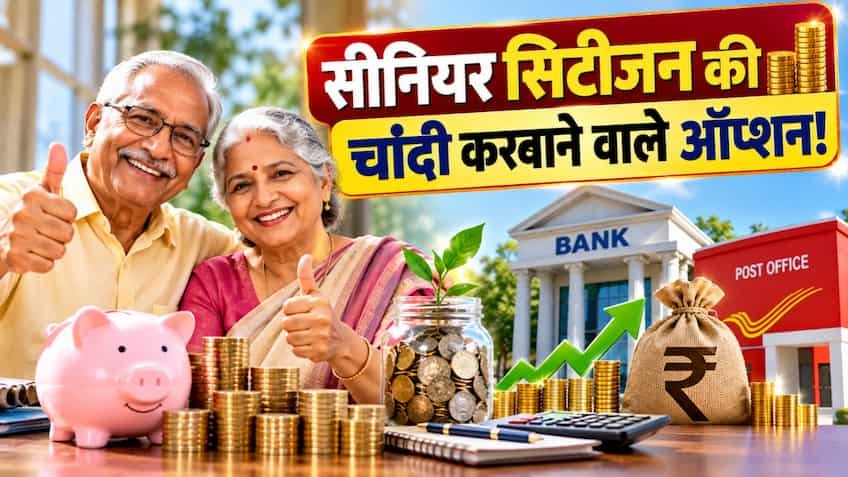
सेवानिवृत्त हो चुके बुजुर्गों और सीनियर सिटीजन्स के लिए मासिक खर्च चलाना और अपनी जीवनभर की पूंजी को सुरक्षित रखना सबसे बड़ी प्राथमिकता होती है। शेयर बाजार के जोखिम से दूर रहकर सुरक्षित और निश्चित रिटर्न पाने के लिए फिक्स्ड डिपॉजिट यानी एफडी आज भी देश के वरिष्ठ नागरिकों का सबसे पसंदीदा जरिया है। जहां देश के बड़े सरकारी और निजी बैंक 5 साल की एफडी पर 6.50% से 7.50% के बीच ब्याज दे रहे हैं, वहीं कुछ चुनिंदा स्मॉल फाइनेंस बैंक (SFB) वरिष्ठ नागरिकों को 5 साल की अवधि के लिए 8.25% तक का वार्षिक ब्याज ऑफर कर रहे हैं। उत्तर प्रदेश की राजधानी लखनऊ के हजरतगंज और गोमती नगर जैसे प्रमुख व्यापारिक व आवासीय इलाकों से लेकर देश के महानगरों तक, कई वरिष्ठ नागरिक इन उच्च ब्याज दरों का लाभ उठाने के लिए नए बैंकों की ओर रुख कर रहे हैं। इस लंबी अवधि की एफडी का सबसे बड़ा फायदा यह है कि निवेशक अगले 5 वर्षों के लिए एक तय रिटर्न को लॉक कर लेते हैं, जिससे भविष्य में यदि ब्याज दरों में गिरावट भी आती है, तो उनके रिटर्न पर कोई असर नहीं पड़ता।
जानिए किस बैंक में 5 साल की FD पर मिल रहा है सबसे ज्यादा ब्याज
वर्तमान में 5 साल की अवधि के लिए स्मॉल फाइनेंस बैंक सामान्य नागरिकों की तुलना में वरिष्ठ नागरिकों को 50 आधार अंक (0.50%) तक का अतिरिक्त ब्याज दे रहे हैं। 5-वर्षीय सावधि जमा पर सूर्योदय स्मॉल फाइनेंस बैंक वरिष्ठ नागरिकों को सबसे अधिक 8.25 प्रतिशत का ब्याज दे रहा है। इसके अलावा जना स्मॉल फाइनेंस बैंक 7.77 प्रतिशत और उज्जीवन स्मॉल फाइनेंस बैंक 7.20 प्रतिशत की दर से ब्याज प्रदान कर रहा है। इक्विटास स्मॉल फाइनेंस बैंक, उत्कर्ष स्मॉल फाइनेंस बैंक और स्लाइस स्मॉल फाइनेंस बैंक 5 साल की एफडी पर 7.00 प्रतिशत का रिटर्न दे रहे हैं, जबकि एयू स्मॉल फाइनेंस बैंक 6.75 प्रतिशत, शिवालिक स्मॉल फाइनेंस बैंक 6.25 प्रतिशत और ईएसएएफ स्मॉल फाइनेंस बैंक 5.75 प्रतिशत की पेशकश कर रहा है। निजी क्षेत्र के बड़े बैंकों की बात करें तो डीसीबी बैंक 5 साल की एफडी पर 8.00 प्रतिशत तक का ब्याज दे रहा है, वहीं एक्सिस बैंक और इंडसइंड बैंक लगभग 7.50% से 7.75% की पेशकश कर रहे हैं। देश के सबसे बड़े सरकारी बैंक एसबीआई (SBI) और निजी क्षेत्र के दिग्गज एचडीएफसी व आईसीआईसीआई बैंक में वरिष्ठ नागरिकों को 5 साल की एफडी पर 7.00% से 7.50% के आसपास ब्याज मिलता है।
क्या स्मॉल फाइनेंस बैंकों में जमा पैसा सुरक्षित है? जानिए DICGC सुरक्षा का नियम
उच्च ब्याज दर देखकर अक्सर बुजुर्ग निवेशकों के मन में यह सवाल उठता है कि क्या स्मॉल फाइनेंस बैंकों में उनका पैसा सुरक्षित रहेगा। भारतीय रिजर्व बैंक (RBI) के नियमों के अनुसार, सभी शेड्यूल स्मॉल फाइनेंस बैंक आरबीआई के प्रत्यक्ष नियमन के तहत आते हैं। सबसे महत्वपूर्ण बात यह है कि इन बैंकों पर भी डिपॉजिट इंश्योरेंस एंड क्रेडिट गारंटी कॉरपोरेशन यानी डीआईसीजीसी (DICGC) का बीमा कवर लागू होता है। इस नियम के तहत, प्रत्येक बैंक में प्रत्येक खाताधारक का मूलधन और ब्याज मिलाकर कुल 5 लाख रुपये तक का डिपॉजिट पूरी तरह सुरक्षित और बीमित होता है। वित्तीय विशेषज्ञों की सलाह है कि वरिष्ठ नागरिकों को उच्च रिटर्न का लाभ उठाने के लिए एक ही बैंक में अपनी पूरी जमा पूंजी लगाने के बजाय, अलग-अलग बैंकों में 5-5 लाख रुपये से कम के स्लैब में निवेश करना चाहिए ताकि उनका शत-प्रतिशत पैसा सरकारी सुरक्षा के दायरे में रहे।
टैक्स डिडक्शन और टीडीएस नियम: फॉर्म 15H जमा कर बचाएं टैक्स
5 साल की टैक्स सेवर एफडी में निवेश करने पर आयकर अधिनियम की धारा 80सी के तहत पुरानी टैक्स रिजीम में 1.50 लाख रुपये तक की टैक्स कटौती का लाभ मिलता है। हालांकि, एफडी से मिलने वाला ब्याज निवेशक की कुल वार्षिक आय में जुड़ता है और स्लैब के अनुसार कर-योग्य होता है। वरिष्ठ नागरिकों के लिए आयकर अधिनियम की धारा 80TTB के तहत बैंक और डाकघर की जमा योजनाओं से मिलने वाले ब्याज पर प्रति वर्ष 50,000 रुपये तक की टैक्स छूट का विशेष प्रावधान है। यदि एक वित्तीय वर्ष में अर्जित कुल ब्याज 50,000 रुपये से कम है, तो बैंक द्वारा कोई टीडीएस नहीं काटा जाता। यदि किसी वरिष्ठ नागरिक की कुल वार्षिक आय कर-योग्य सीमा से कम है, तो वे वित्त वर्ष की शुरुआत में ही बैंक में फॉर्म 15H (घोषणा पत्र) जमा करके टीडीएस कटौती को रुकवा सकते हैं।
एफडी कराने से पहले रखें इन बातों का ध्यान
सीनियर सिटीजन्स को 5 साल की एफडी कराने से पहले अपनी तरलता (लिक्विडिटी) और मासिक नकदी की जरूरतों का आकलन जरूर करना चाहिए। 5 साल की टैक्स सेवर एफडी में लॉक-इन पीरियड होता है, जिसे आपात स्थिति में समय से पहले तोड़ा नहीं जा सकता। यदि आपको नियमित मासिक या त्रैमासिक पेंशन जैसी आय की आवश्यकता है, तो नॉन-कम्युलेटिव (Non-Cumulative) विकल्प चुनें, जहां ब्याज सीधे आपके बैंक खाते में आता रहे। यदि आप पूंजी बढ़ाने के लक्ष्य से निवेश कर रहे हैं, तो कम्युलेटिव (Cumulative) विकल्प चुनें ताकि चक्रवृद्धि ब्याज का पूरा फायदा मिल सके। इसके अलावा, अपने एफडी खाते में नॉमिनी (नामांकित व्यक्ति) का नाम दर्ज कराना कभी न भूलें।