



Savings Account Interest Rates: सेविंग अकाउंट में रखे पैसे पर कैसे तय होता है बैंक का मुनाफा
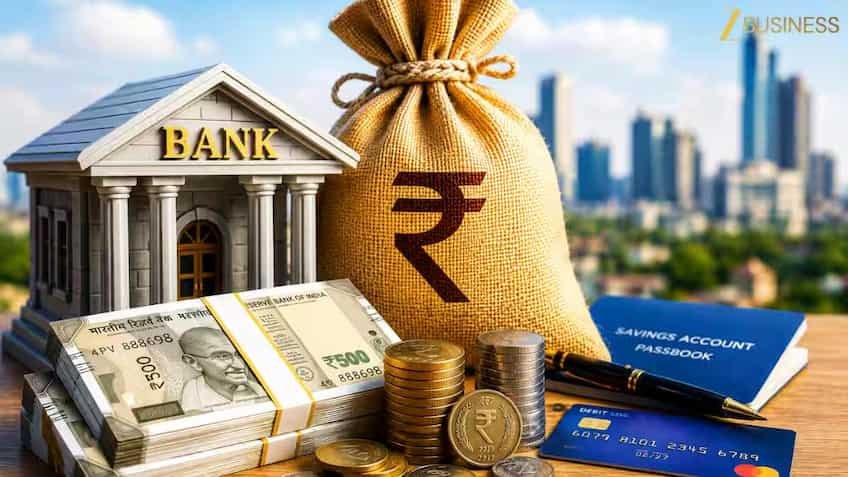
भारत में शायद ही कोई ऐसा कामकाजी या मध्यमवर्गीय परिवार हो जिसके पास किसी न किसी बैंक का बचत खाता (Savings Account) न हो। मासिक वेतन प्राप्त करना हो, रोजमर्रा के यूपीआई भुगतान करने हों या फिर आपातकालीन खर्चों के लिए नकदी सुरक्षित रखनी हो, सेविंग अकाउंट हर नागरिक की पहली वित्तीय जरूरत है। हालांकि, अधिकांश खाताधारक अपने बचत खाते में जमा रकम पर मिलने वाले ब्याज को लेकर ज्यादा ध्यान नहीं देते और इसे केवल पैसे सुरक्षित रखने की एक सुरक्षित जगह मान लेते हैं। भारतीय रिजर्व बैंक (RBI) द्वारा ब्याज दरों के विनियमन को मुक्त किए जाने के बाद से देश के अलग-अलग बैंक अपनी बैलेंस शीट, नकदी की उपलब्धता और ग्राहकों को आकर्षित करने के आधार पर भिन्न-भिन्न ब्याज दरें ऑफर करते हैं। उत्तर प्रदेश की राजधानी लखनऊ, कानपुर, नोएडा और वाराणसी से लेकर देश भर के मेट्रो शहरों में बैंक ग्राहकों के बीच यह सवाल अक्सर उठता है कि यदि वे अपने सेविंग अकाउंट में ₹1 लाख, ₹5 लाख या ₹10 लाख जैसी मोटी रकम रखते हैं, तो उन्हें साल के अंत में बैंक की तरफ से कितना रिटर्न हासिल होगा।
₹1 लाख, ₹5 लाख और ₹10 लाख पर कितना मिलेगा ब्याज? समझें पूरा सालाना गणित
सेविंग अकाउंट में मिलने वाला ब्याज पूरी तरह से इस बात पर निर्भर करता है कि आपका खाता किस बैंक में है और उस बैंक की वर्तमान ब्याज दर क्या है। देश के प्रमुख सरकारी बैंक (जैसे SBI, PNB, Bank of Baroda) आमतौर पर 2.70% से 3.00% प्रति वर्ष का ब्याज देते हैं। वहीं, बड़े निजी बैंक (जैसे HDFC Bank, ICICI Bank, Axis Bank) 3.00% से 3.50% का ब्याज ऑफर करते हैं। इसके विपरीत, स्मॉल फाइनेंस बैंक (जैसे AU Small Finance Bank, Equitas, Ujjivan) और कुछ नए निजी बैंक (जैसे IDFC FIRST Bank, IndusInd Bank) ग्राहकों को आकर्षित करने के लिए अलग-अलग बैलेंस स्लैब पर 4.00% से लेकर 7.00% या उससे भी अधिक का सालाना ब्याज देते हैं।
आइए अलग-अलग ब्याज दरों के आधार पर ₹1 लाख, ₹5 लाख और ₹10 लाख की जमा पर मिलने वाले वार्षिक और मासिक रिटर्न का सीधा हिसाब समझते हैं:
| जमा राशि | 2.70% (प्रमुख सरकारी बैंक) | 3.00% (बड़े निजी बैंक) | 5.00% (मिड-साइज/प्राइवेट बैंक) | 7.00% (स्मॉल फाइनेंस बैंक) |
| ₹1,00,000 (1 लाख) | ₹2,700/साल (लगभग ₹225/माह) | ₹3,000/साल (लगभग ₹250/माह) | ₹5,000/साल (लगभग ₹416/माह) | ₹7,000/साल (लगभग ₹583/माह) |
| ₹5,00,000 (5 लाख) | ₹13,500/साल (लगभग ₹1,125/माह) | ₹15,000/साल (लगभग ₹1,250/माह) | ₹25,000/साल (लगभग ₹2,083/माह) | ₹35,000/साल (लगभग ₹2,916/माह) |
| ₹10,00,000 (10 लाख) | ₹27,000/साल (लगभग ₹2,250/माह) | ₹30,000/साल (लगभग ₹2,500/माह) | ₹50,000/साल (लगभग ₹4,166/माह) | ₹70,000/साल (लगभग ₹5,833/माह) |
इस तुलना से साफ जाहिर होता है कि यदि आप ₹10 लाख की रकम किसी पारंपरिक सरकारी बैंक के सामान्य बचत खाते में 2.70% पर रखते हैं, तो आपको साल में केवल ₹27,000 मिलेंगे। वहीं, यदि यही रकम किसी उच्च ब्याज दर वाले बैंक (7%) में रखी जाए, तो सालाना ब्याज ₹70,000 तक पहुंच जाता है, यानी सीधे ₹43,000 का बड़ा अंतर देखने को मिलता है।
सरकारी बनाम प्राइवेट और स्मॉल फाइनेंस बैंक: कहां मिलता है 7% तक सबसे ज्यादा ब्याज
ब्याज दरों का यह भारी अंतर बैंकों के बिजनेस मॉडल और उनकी फंड जुटाने की लागत पर आधारित होता है। स्टेट बैंक ऑफ इंडिया (SBI) और पंजाब नेशनल बैंक (PNB) जैसे दिग्गज बैंकों के पास शाखाओं का एक विशाल नेटवर्क और करोड़ों ग्राहकों का मजबूत करंट अकाउंट-सेविंग्स अकाउंट (CASA) बेस मौजूद है। इसलिए उन्हें फंड की कमी नहीं होती और वे कम ब्याज दरें रखकर भी भारी डिपॉजिट बनाए रखते हैं। इसके विपरीत, स्मॉल फाइनेंस बैंकों और नए निजी बैंकों को अपना डिपॉजिट बेस बढ़ाने और लोन बांटने के लिए लिक्विडिटी जुटाने की सख्त जरूरत होती है। यही वजह है कि वे उच्च ब्याज दरों का दांव चलते हैं।
हालांकि, स्मॉल फाइनेंस बैंकों में पैसा रखने से पहले यह समझना जरूरी है कि अधिकांश बैंक 'टियर्ड इंटरेस्ट रेट' (Tiered Interest Rate) मॉडल अपनाते हैं। इसका मतलब यह है कि पूरे ₹10 लाख पर एक समान 7% की दर लागू नहीं होती। उदाहरण के लिए, कई बैंक पहले ₹1 लाख पर 3.5%, ₹1 लाख से ₹5 लाख तक के हिस्से पर 5% और ₹5 लाख से ऊपर की अतिरिक्त राशि पर 7% या 7.25% का ब्याज देते हैं। जहां तक सुरक्षा का सवाल है, भारतीय रिजर्व बैंक के डिपॉजिट इंश्योरेंस एंड क्रेडिट गारंटी कॉर्पोरेशन (DICGC) नियम के तहत देश के हर शेड्यूल कमर्शियल बैंक और स्मॉल फाइनेंस बैंक में प्रत्येक ग्राहक का ₹5 लाख तक का मूलधन और उस पर बना ब्याज पूरी तरह से सरकार द्वारा बीमित व सुरक्षित होता है।
आरबीआई का दैनिक बैलेंस नियम: जानिए आपके खाते में ब्याज कैसे कैलकुलेट होता है
कई खाताधारकों में यह पुरानी भ्रांति आज भी बनी हुई है कि बैंक महीने की 10 तारीख से 30 तारीख के बीच खाते में बचे न्यूनतम बैलेंस पर ब्याज देते हैं। रिजर्व बैंक ने वर्षों पहले इस नियम को पूरी तरह समाप्त कर दिया था। वर्तमान व्यवस्था के तहत सभी बैंकों के लिए 'डेली एंड-ऑफ-डे बैलेंस' (Daily Closing Balance) के आधार पर ब्याज की गणना करना अनिवार्य है।
गणना का आधिकारिक फॉर्मूला इस प्रकार है:
दैनिक ब्याज = (उस दिन का क्लोजिंग बैलेंस × वार्षिक ब्याज दर) / (365 या 366 दिन)
बैंक का कंप्यूटर सिस्टम रोजाना रात को 12 बजे आपके खाते में बचे कुल बैलेंस को रिकॉर्ड करता है और उस पर दिन का ब्याज जोड़ता है। महीने भर के इन दैनिक ब्याजों को जोड़कर एक त्रैमासिक (Quarterly) आंकड़ा तैयार किया जाता है। अधिकांश बैंक हर तीन महीने के अंत में (मार्च, जून, सितंबर और दिसंबर) यह ब्याज आपके खाते में क्रेडिट करते हैं। वहीं, कुछ आधुनिक बैंक अब अपने ग्राहकों को मासिक आधार पर (Monthly Payout) भी ब्याज सीधे खाते में जमा कर रहे हैं, जिससे ग्राहकों को चक्रवृद्धित लाभ (Compounding Effect) थोड़ा तेजी से मिलता है।
सेविंग अकाउंट के ब्याज पर टैक्स के नियम: 80TTA, 80TTB और टीडीएस की हकीकत
सेविंग अकाउंट में पैसा रखते समय आयकर नियमों की अनदेखी करना बाद में टैक्स नोटिस की वजह बन सकता है। बहुत से लोग यह मानते हैं कि बचत खाते पर मिलने वाला ब्याज पूरी तरह टैक्स-फ्री होता है, जबकि ऐसा नहीं है। आयकर अधिनियम की धारा 80TTA के तहत 60 वर्ष से कम आयु के सामान्य व्यक्तिगत करदाताओं को एक वित्तीय वर्ष में बचत खातों से मिलने वाले कुल ब्याज पर ₹10,000 तक की सीधी टैक्स कटौती (Exemption) मिलती है।
यदि आपके सभी सेविंग खातों का कुल ब्याज मिलाकर ₹10,000 से अधिक हो जाता है, तो उस अतिरिक्त राशि को आपकी कुल कर योग्य आय (Income from Other Sources) में जोड़ दिया जाता है और आपको अपने लागू टैक्स स्लैब के अनुसार उस पर टैक्स भरना पड़ता है। उदाहरण के लिए, यदि आपने ₹10 लाख पर ₹30,000 का ब्याज कमाया, तो ₹10,000 टैक्स-फ्री रहेंगे और शेष ₹20,000 पर आपकी टैक्स स्लैब (जैसे 20% या 30%) के अनुसार टैक्स लगेगा। वहीं, 60 वर्ष से अधिक उम्र के वरिष्ठ नागरिकों के लिए धारा 80TTB के तहत ₹50,000 तक का ब्याज पूरी तरह टैक्स-फ्री होता है, जिसमें बचत खाते और फिक्स्ड डिपॉजिट दोनों का ब्याज शामिल है। राहत की बात यह है कि बैंक बचत खाते के ब्याज पर टीडीएस (TDS) नहीं काटते हैं, लेकिन आईटीआर दाखिल करते समय इसे घोषित करना अनिवार्य होता है।
ऑटो-स्वीप फैसिलिटी (Auto-Sweep): सेविंग खाते में एफडी जैसा ब्याज पाने का स्मार्ट तरीका
यदि आप अपने बचत खाते में ₹5 लाख या ₹10 लाख जैसी बड़ी रकम रखते हैं और कम ब्याज मिलने से निराश हैं, तो 'ऑटो-स्वीप' (Auto-Sweep / Sweep-in Facility) आपके लिए सबसे कारगर वित्तीय हथियार बन सकती है। देश के लगभग सभी प्रमुख बैंक यह सुविधा निशुल्क प्रदान करते हैं। इस व्यवस्था में आप अपने सेविंग अकाउंट में एक न्यूनतम सीमा तय कर देते हैं—जैसे ₹25,000 या ₹50,000। जैसे ही आपके खाते में इस तय सीमा से अधिक बैलेंस होता है, वह अतिरिक्त पैसा अपने आप 1 से 2 साल की फिक्स्ड डिपॉजिट (FD) में तब्दील हो जाता है, जिस पर 6.5% से 7.5% तक का तगड़ा एफडी ब्याज मिलने लगता है।
इस सुविधा की सबसे बड़ी खूबसूरती यह है कि आपकी नकदी तरलता (Liquidity) कभी बाधित नहीं होती। यदि आपको अचानक किसी बड़े खर्चे, चेक पेमेंट या यूपीआई से ₹2 लाख की जरूरत पड़ती है, तो बैंक सिस्टम बिना किसी पेनल्टी के एफडी के उतने ही हिस्से को तुरंत तोड़कर सेविंग में रिवर्स-स्वीप कर देता है। यानी आपको सेविंग अकाउंट की आजादी के साथ फिक्स्ड डिपॉजिट का ऊंचा ब्याज एक साथ मिल जाता है।
क्या सेविंग अकाउंट में ज्यादा कैश रखना समझदारी है? महंगाई और वैकल्पिक निवेश के रास्ते
वित्तीय विशेषज्ञों और सर्टिफाइड फाइनेंशियल प्लानर्स के अनुसार, बचत खाते में 3 से 6 महीने के पारिवारिक खर्च और इमरजेंसी फंड के अलावा ज्यादा नकदी रखना एक तरह से 'आर्थिक नुकसान' है। इसका सीधा कारण 'मुद्रास्फीति' यानी महंगाई की दर है। यदि देश में खुदरा महंगाई की दर 5 से 5.5 प्रतिशत के आसपास चल रही है और आपका बैंक आपको 2.70% या 3% का ब्याज दे रहा है, तो वास्तव में आपके पैसे की क्रय शक्ति (Purchasing Power) हर साल 2% से ज्यादा घट रही है।
इसलिए जो पैसा आपको अगले 1 से 3 साल तक इस्तेमाल नहीं करना है, उसे निष्क्रिय बचत खाते में रखने के बजाय लिक्विड म्यूचुअल फंड्स (Liquid Funds), अल्ट्रा-शॉर्ट टर्म फंड्स, आर्बिट्राज फंड्स या 1 साल की शॉर्ट-टर्म बैंक एफडी में पार्क करना चाहिए। इन विकल्पों में 6.5% से 7.5% तक का रिटर्न मिल जाता है और जरूरत पड़ने पर पैसा एक से दो दिनों के भीतर आपके बैंक खाते में वापस भी आ जाता है। समझदारी इसी में है कि आपातकालीन फंड को सेविंग और ऑटो-स्वीप में रखें और बाकी अतिरिक्त सरप्लस को बेहतर रिटर्न देने वाले साधनों में निवेश करें।