



RBI Repo Rate: महंगा हो सकता है लोन! रेपो रेट में 1% तक बढ़ोतरी का अनुमान, SBI कैप्स की रिपोर्ट में बड़ा दावा
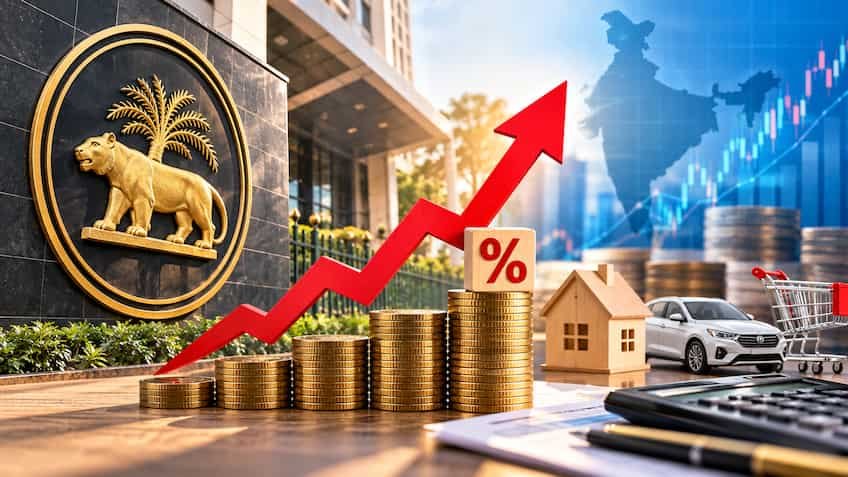
भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) द्वारा हाल ही में ब्याज दरों में 25 बेसिस प्वाइंट्स (0.25%) की बढ़ोतरी कर रेपो रेट को 5.50% किए जाने के बाद अब आम कर्जदारों और रियल एस्टेट बाजार के लिए एक और चिंताजनक रिपोर्ट सामने आई है। देश के सबसे बड़े वित्तीय समूह की शोध शाखा 'एसबीआई कैप्स' (SBI Caps / SBI Research) ने अपनी ताजा व्यापक शोध रिपोर्ट में दावा किया है कि आने वाली तिमाहियों में केंद्रीय बैंक महंगाई को नियंत्रित करने के लिए नीतिगत रेपो दर में 75 से 100 बेसिस प्वाइंट्स (0.75% से 1.00%) तक की अतिरिक्त बढ़ोतरी कर सकता है। यदि यह अनुमान हकीकत में बदलता है, तो रेपो दर मौजूदा 5.50% से उछलकर 6.25% या 6.50% के स्तर तक पहुंच जाएगी। इसका सीधा और तात्कालिक असर होम लोन, कार लोन, पर्सनल लोन और एमएसएमई कर्जों की मासिक किस्त (EMI) और लोन अवधि पर पड़ेगा, जिससे त्योहारी सीजन के बाद आम परिवारों का घरेलू बजट काफी सख्त हो सकता है।
एसबीआई कैप्स की रिपोर्ट: क्यों और किन वजहों से 1% तक बढ़ सकती है दर?
एसबीआई कैप्स की मैक्रो-इकोनॉमिक रिपोर्ट के अनुसार, भारतीय अर्थव्यवस्था में मजबूत जीडीपी वृद्धि (7.1% अनुमानित) के बावजूद वैश्विक और घरेलू स्तर पर महंगाई के जोखिम अचानक गंभीर रूप ले चुके हैं:
-
कच्चे तेल में उछाल और भू-राजनीतिक तनाव: पश्चिम एशिया में बढ़ते सैन्य संघर्ष के कारण अंतरराष्ट्रीय बेंचमार्क ब्रेंट क्रूड ऑयल $100 प्रति बैरल के पार निकल गया है। भारत अपनी जरूरत का 85% से अधिक कच्चा तेल आयात करता है, जिससे ढुलाई लागत और इनपुट कॉस्ट में तेज बढ़ोतरी का खतरा है।
-
खाद्य मुद्रास्फीति और मौसमी अनिश्चितता: मानसून के अंत में असमान बारिश के चलते आगामी रबी सीजन और खरीफ की तैयार फसलों पर दबाव देखा जा रहा है। एसबीआई रिसर्च का अनुमान है कि हेडलाइन सीपीआई (CPI) मुद्रास्फीति नवंबर तक 6.8% तक पहुंच सकती है, जो रिजर्व बैंक के 6% के ऊपरी सहिष्णुता बैंड (Tolerance Band) से काफी अधिक है।
-
वैश्विक केंद्रीय बैंकों की सख्ती: बैंक ऑफ जापान और कई अन्य एशियाई केंद्रीय बैंकों ने मुद्रास्फीति दबावों से निपटने के लिए मौद्रिक सख्ती का रुख अपनाया है। भारत और अमेरिकी ब्याज दरों के बीच अंतर घटने से रुपये पर भी दबाव बना हुआ है।
-
स्टांस में बदलाव: आरबीआई ने हालिया नीतिगत समीक्षा में अपने रुख (Stance) को 'न्यूट्रल' से बदलकर 'कैलिब्रेटेड टाइटनिंग' (Calibrated Tightening) कर दिया है, जिससे साफ संकेत मिलता है कि फिलहाल ब्याज दरों में कटौती का दौर खत्म हो चुका है और दरों में बढ़ोतरी ही मुख्य विकल्प है।
होम लोन और ईएमआई (EMI) पर कितना भारी पड़ेगा 1% का झटका?
भारत में अक्टूबर 2019 के बाद जारी किए गए लगभग सभी फ्लोटिंग-रेट रिटेल और होम लोन अनिवार्य रूप से एक्सटर्नल बेंचमार्क लेंडिंग रेट यानी EBLR / RLLR (Repo Linked Lending Rate) से जुड़े हुए हैं। इसका सीधा अर्थ यह है कि रिजर्व बैंक जैसे ही रेपो रेट में 1% की वृद्धि करेगा, बैंक बिना किसी देरी के मौजूदा ग्राहकों की ब्याज दरों में पूरा 100 बेसिस प्वाइंट्स (1%) जोड़ देंगे।
यदि किसी ग्राहक ने 20 वर्ष की अवधि के लिए होम लोन ले रखा है और ब्याज दर में 1% का इजाफा होता है, तो गणितीय प्रभाव इस प्रकार दिखेगा:
| होम लोन की राशि (₹) | मौजूदा दर (8.50%) पर EMI | नई दर (9.50%) पर संभावित EMI | प्रति माह अतिरिक्त बोझ | 20 साल में कुल अतिरिक्त ब्याज |
| ₹30 लाख | ₹26,035 | ₹27,964 | +₹1,929 / माह | +₹4.63 लाख |
| ₹50 लाख | ₹43,391 | ₹46,607 | +₹3,216 / माह | +₹7.72 लाख |
| ₹75 लाख | ₹65,087 | ₹69,910 | +₹4,823 / माह | +₹11.58 लाख |
| ₹1 करोड़ | ₹86,782 | ₹93,213 | +₹6,431 / माह | +₹15.43 लाख |
अधिकांश बैंक ईएमआई तुरंत बढ़ाने के बजाय लोन की अवधि (Tenure) को 3 से 5 साल तक बढ़ा देते हैं, जिससे कर्जदार रिटायरमेंट की उम्र के करीब तक केवल ब्याज चुकाते रह जाते हैं।
रियल एस्टेट और ऑटोमोबाइल सेक्टर की रफ्तार पर असर
दरों में 1% तक की तेज बढ़ोतरी से रियल एस्टेट सेक्टर, विशेष रूप से ₹40 लाख से ₹80 लाख के बजट वाले 'अफोर्डेबल और मिड-इनकम हाउसिंग' सेगमेंट पर सबसे बड़ा प्रतिकूल प्रभाव पड़ सकता है। प्रॉपर्टी कंसल्टेंट्स का मानना है कि पिछले दो वर्षों में होम लोन की मजबूत मांग ने रियल एस्टेट बूम को गति दी थी, लेकिन यदि ब्याज दरें 9.5% के स्तर को पार करती हैं, तो पहली बार घर खरीदने वाले मध्यमवर्गीय परिवार अपने फैसले को आगे के लिए टाल सकते हैं। इसी प्रकार, वाणिज्यिक वाहनों और पर्सनल कार लोन की ऊंची लागत से ऑटोमोबाइल कंपनियों की त्योहारी बिक्री की रफ्तार धीमी होने का अंदेशा है।
कर्जदारों के लिए वित्तीय सलाह: ईएमआई के झटके से कैसे बचें?
एसबीआई कैप्स की रिपोर्ट के बाद वित्तीय सलाहकारों ने मौजूदा और नए कर्जदारों को अपनी देनदारियों के प्रबंधन के लिए तीन स्पष्ट सुझाव दिए हैं:
-
आंशिक पूर्व-भुगतान (Pre-payment): यदि आपके पास दीपावली बोनस, मैच्योरिटी फंड्स या अतिरिक्त बचत उपलब्ध है, तो मूलधन (Principal) का 5% से 10% एकमुश्त जमा करें। इससे बढ़े हुए 1% ब्याज के प्रभाव को पूरी तरह निष्प्रभावी किया जा सकता है।
-
ईएमआई वृद्धि का विकल्प चुनें, अवधि नहीं: यदि बैंक आपकी लोन अवधि को 20 वर्ष से बढ़ाकर 25 वर्ष कर रहा है, तो बैंक को लिखित अनुरोध देकर अवधि के बजाय मासिक ईएमआई बढ़वाने का विकल्प चुनें ताकि कुल ब्याज के चक्रव्यूह से बचा जा सके।
-
बैलेंस ट्रांसफर की संभावना तलाशें: अपने मौजूदा क्रेडिट स्कोर (CIBIL 750+) के आधार पर विभिन्न प्रतिस्पर्धी बैंकों के EBLR स्प्रेड की तुलना करें। यदि कोई अन्य बैंक 0.30% से 0.50% कम स्प्रेड पर लोन ऑफर कर रहा है, तो लोन टेकओवर पर विचार किया जा सकता है।