



खुदरा महंगाई दर 2 साल के उच्चतम स्तर पर: आम आदमी की जेब पर दोहरा झटका
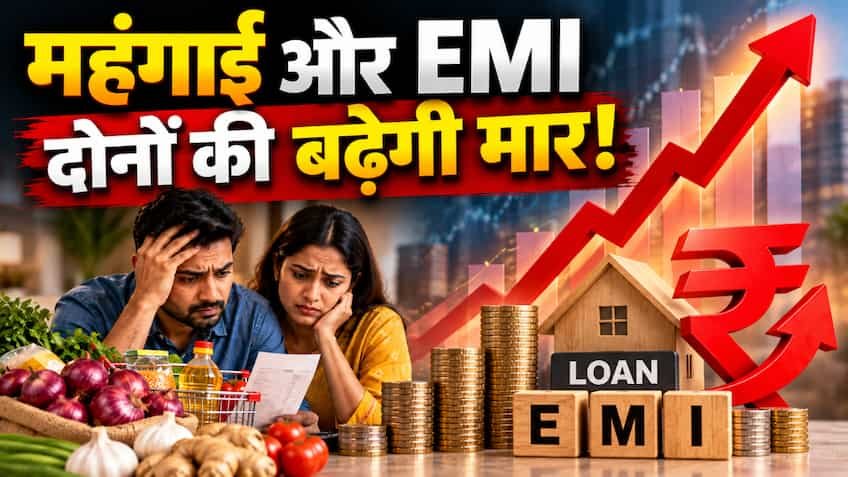
देश में आम उपभोक्ताओं की रसोई के बजट और रोजमर्रा की जिंदगी पर महंगाई की मार एक बार फिर तेज हो गई है। सांख्यिकी और कार्यक्रम कार्यान्वयन मंत्रालय (MoSPI) द्वारा जारी ताजा आंकड़ों के अनुसार, सितंबर महीने में उपभोक्ता मूल्य सूचकांक (CPI) आधारित खुदरा महंगाई दर उछलकर 5.54 प्रतिशत पर पहुंच गई है, जो पिछले महीने (अगस्त) में 4.83 प्रतिशत थी। यह उछाल पिछले लगभग दो वर्षों में खुदरा महंगाई का सबसे उच्च स्तर है। हालांकि यह आंकड़ा भारतीय रिजर्व बैंक (RBI) के 4 (+/- 2) प्रतिशत के ऊपरी संतोषजनक दायरे (Upper Tolerance Band) यानी 6 प्रतिशत के भीतर है, लेकिन 5.5 प्रतिशत को पार कर जाना केंद्रीय बैंक के लिए खतरे की घंटी माना जा रहा है। सब्जियों, खाद्य तेलों, मसालों और रोजमर्रा के उपभोग की वस्तुओं में आई इस तेज तेजी ने त्योहारी सीजन से ठीक पहले परिवारों के मासिक खर्च को बुरी तरह प्रभावित किया है।
थाली से बिगड़ा पूरा खेल: खाद्य महंगाई दर में बेतहाशा बढ़ोतरी
महंगाई में आए इस अचानक उछाल की सबसे बड़ी वजह खाद्य टोकरी (Consumer Food Price Index) की कीमतों में आई भारी तेजी है। आधिकारिक आंकड़ों के अनुसार, खाद्य महंगाई दर बढ़कर 7.74 प्रतिशत के पार निकल गई है। मॉनसून के अंतिम चरण में देश के कई राज्यों में अत्यधिक वर्षा और जलभराव के चलते खरीफ फसलों की आवक प्रभावित हुई, जिससे हरी सब्जियों, विशेषकर टमाटर, प्याज और आलू की कीमतों में 40 से 60 प्रतिशत तक की जबर्दस्त तेजी दर्ज की गई। ग्रामीण इलाकों में महंगाई का दबाव शहरी इलाकों की तुलना में कहीं अधिक गंभीर रहा है, जहां ग्रामीण महंगाई दर 6.08 प्रतिशत पर पहुंच गई, जबकि शहरी क्षेत्रों में यह 4.88 प्रतिशत के आसपास रही। खाद्य पदार्थों के अलावा अंतरराष्ट्रीय बाजार में कच्चे तेल की कीमतों में अस्थिरता और रुपये की विनिमय दर में नरमी के कारण आयातित महंगाई (Imported Inflation) ने भी इस आंकड़े को ऊपर धकेलने में अहम भूमिका निभाई है।
आरबीआई का अगला कदम क्या होगा? ब्याज दरों में कटौती की उम्मीदों पर फिरा पानी
देश भर के कर्जदारों और कॉरपोरेट जगत की सबसे बड़ी उम्मीद यह थी कि वैश्विक स्तर पर अमेरिकी फेडरल रिजर्व द्वारा ब्याज दरों में कटौती शुरू किए जाने के बाद भारतीय रिजर्व बैंक भी अक्टूबर या दिसंबर की मौद्रिक नीति समिति (MPC) की बैठक में रेपो रेट में कटौती करके राहत देगा। लेकिन महंगाई के 5.54 प्रतिशत तक पहुंच जाने के बाद अब रेपो रेट में किसी भी प्रकार की कटौती की संभावना पूरी तरह खत्म हो गई है। आरबीआई गवर्नर और एमपीसी के सदस्यों का प्राथमिक रुख हमेशा से महंगाई को टिकाऊ तरीके से 4 प्रतिशत के लक्ष्य पर स्थिर करने का रहा है। वर्तमान परिस्थितियों को देखते हुए आरबीआई 'हॉकिश' (कड़ा) रुख बनाए रखेगा। जानकारों का मानना है कि केंद्रीय बैंक अब ब्याज दरों में कटौती को कम से कम अगली 2 से 3 तिमाहियों के लिए टाल सकता है, और यदि खाद्य महंगाई जल्द नियंत्रित नहीं हुई तो सिस्टम से अतिरिक्त नकदी (Liquidity) खींचने के लिए नीतिगत दरों को और कड़ा किया जा सकता है।
होम लोन, पर्सनल लोन और कार लोन की EMI पर कितना पड़ेगा असर
जब भी महंगाई दर ऊपर जाती है और रेपो रेट में कटौती टलती है, तो इसका सीधा असर आम नौकरीपेशा और मध्यमवर्गीय परिवारों की जेब पर पड़ता है:
-
ईएमआई में राहत का इंतजार बढ़ा: जो लोग उम्मीद कर रहे थे कि अक्टूबर-दिसंबर में रेपो रेट 25 बेसिस प्वाइंट घटेगा और उनकी होम लोन की मासिक किस्त कम होगी, उन्हें अब लंबे समय तक ऊंची ईएमआई भरते रहना होगा।
-
एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBLR): बैंकों के अधिकांश नए होम लोन और फ्लोटिंग रेट लोन सीधे आरबीआई के रेपो रेट से लिंक्ड होते हैं। यदि केंद्रीय बैंक दरों में कोई बढ़ोतरी करता है, तो बैंकों द्वारा तुरंत लोन की ब्याज दरें बढ़ा दी जाएंगी।
-
लोन टेन्योर और कुल ब्याज का बोझ: उदाहरण के तौर पर, यदि किसी का ₹50 लाख का होम लोन 20 साल के लिए 8.75% की ब्याज दर पर चल रहा है, तो उसकी वर्तमान ईएमआई लगभग ₹44,186 है। यदि दरों में महज 0.25% की भी वृद्धि होती है, तो मासिक ईएमआई बढ़कर लगभग ₹45,000 हो जाएगी, या फिर लोन की अवधि 12 से 18 महीने और लंबी खिंच जाएगी, जिससे ग्राहक को लाखों रुपये का अतिरिक्त ब्याज चुकाना पड़ेगा।
प्रमुख ब्रोकरेज हाउसों और अर्थशास्त्रियों की क्या है राय
महंगाई के इस ताजे झटके के बाद प्रमुख वैश्विक और घरेलू ब्रोकरेज फर्मों ने अपने अनुमानों में बड़ा बदलाव किया है:
-
नोमुरा (Nomura): जापानी ब्रोकरेज हाउस नोमुरा का आकलन है कि खाद्य और ऊर्जा कीमतों का दबाव आने वाले महीनों में भी बना रह सकता है। नोमुरा के अनुसार, अगर प्रतिकूल बेस इफेक्ट और कमजोर रुपये का दबाव जारी रहा, तो वित्त वर्ष 2026-27 के लिए औसत सीपीआई महंगाई 5.2% तक जा सकती है। नोमुरा ने संकेत दिया है कि आरबीआई दरों में कटौती करने के बजाय नीतिगत सख्ती को लंबे समय तक जारी रख सकता है या जरूरत पड़ने पर 25 बेसिस प्वाइंट की बढ़ोतरी पर भी विचार कर सकता है।
-
मॉर्गन स्टेनली (Morgan Stanley): ग्लोबल ब्रोकरेज मॉर्गन स्टेनली के विश्लेषकों का मानना है कि उच्च खाद्य महंगाई हेडलाइन मुद्रास्फीति को अस्थिर बनाए रखेगी। मॉर्गन स्टेनली के मुताबिक, कोर इन्फ्लेशन (जिसमें खाद्य और ईंधन शामिल नहीं है) भले ही नियंत्रित दायरे में हो, लेकिन गैर-खाद्य श्रेणियों में मांग दबाव बढ़ने से आरबीआई को दर कटौती का चक्र शुरू करने के लिए 2027 के मध्य तक इंतजार करना पड़ सकता है।
-
एसबीआई रिसर्च (SBI Research): भारतीय स्टेट बैंक के अर्थशास्त्रियों ने अपनी रिपोर्ट में स्पष्ट किया है कि जब तक सब्जियों और दालों की आवक सामान्य नहीं होती और खुदरा महंगाई 4.5% से नीचे नहीं आती, तब तक नीतिगत दरों में किसी भी प्रकार की ढील देना वित्तीय स्थिरता के लिए जोखिम भरा होगा।
आम उपभोक्ताओं के लिए आगे की राह और बजट प्रबंधन
महंगाई के इस दौर में वेतनभोगी और मध्यमवर्गीय परिवारों को अपने मासिक बजट को पुनर्गठित करने की सख्त आवश्यकता है। जब तक आवश्यक खाद्य वस्तुओं के दाम सामान्य स्तर पर नहीं आते, तब तक अनावश्यक गैर-जरूरी (Discretionary) खर्चों पर अंकुश लगाना ही समझदारी होगी। फ्लोटिंग होम लोन धारकों के लिए सबसे व्यावहारिक वित्तीय सलाह यह है कि वे ईएमआई में कटौती का इंतजार करने के बजाय, हर साल अपने मूलधन (Principal) का 5 से 10 प्रतिशत हिस्सा प्री-पेमेंट के रूप में जमा करें। ऐसा करने से न केवल लोन का कुल कार्यकाल छोटा होगा, बल्कि ऊंची ब्याज दरों के इस लंबे दौर में लाखों रुपये के अतिरिक्त ब्याज के नुकसान से भी बचा जा सकेगा।