



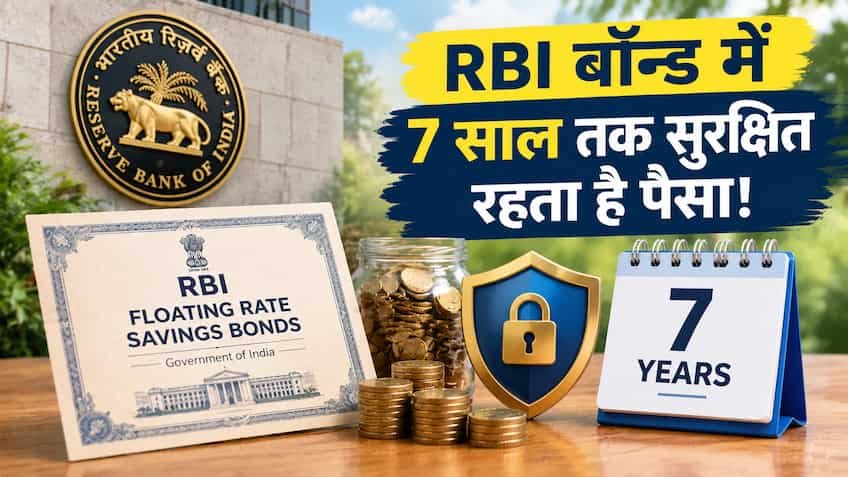
RBI Floating Rate Savings Bond 2026: 7 साल तक 100% सुरक्षित रहेगा आपका पैसा, हर 6 महीने में खाते में आएगा ब्याज; जानिए नियम और निवेश का तरीका
सुरक्षित निवेश और नियमित आय की तलाश करने वाले निवेशकों के लिए रिज़र्व बैंक ऑफ इंडिया (RBI) द्वारा भारत सरकार की ओर से जारी किए जाने वाले 'फ्लोटिंग रेट सेविंग्स बॉन्ड्स' (FRSB) सबसे भरोसेमंद विकल्पों में गिने जाते हैं। यह योजना उन निवेशकों के लिए आदर्श मानी जाती है जो बैंक फिक्स्ड डिपॉजिट (FD) से बेहतर रिटर्न चाहते हैं और अपने मूलधन (प्रिंसिपल अमाउंट) पर 100% सॉवरेन सुरक्षा की गारंटी तलाशते हैं। 7 साल की परिपक्वता अवधि वाली इस योजना में हर 6 महीने में ब्याज का भुगतान सीधे निवेशक के बचत खाते में जमा कर दिया जाता है।
RBI फ्लोटिंग रेट सेविंग्स बॉन्ड क्या है और यह कैसे काम करता है
आरबीआई फ्लोटिंग रेट सेविंग्स बॉन्ड (Taxable) एक सरकारी बचत योजना है, जिसे भारत सरकार की ओर से रिज़र्व बैंक संचालित करता है। इस बॉन्ड की परिपक्वता अवधि (Tenure) जारी होने की तारीख से ठीक 7 साल होती है। इसमें पारंपरिक एफडी की तरह निश्चित (Fixed) ब्याज दर नहीं होती, बल्कि यह फ्लोटिंग ब्याज दर पर काम करता है। इस बॉन्ड में संचयी (Cumulative) विकल्प मौजूद नहीं है, जिसका अर्थ यह है कि ब्याज को मैच्योरिटी तक रोका नहीं जा सकता; अर्जित ब्याज हर 6 महीने के अंतराल पर निवेशक के बैंक खाते में ट्रांसफर किया जाता है।
ब्याज दर तय होने का फॉर्मूला और भुगतान चक्र
इस बॉन्ड की ब्याज दर सीधे डाकघर की नेशनल सेविंग्स सर्टिफिकेट (NSC) योजना की ब्याज दर से जुड़ी होती है। भारत सरकार के निर्धारित फॉर्मूले के अनुसार, इसकी ब्याज दर हमेशा एनएससी दर से 0.35% (35 बेसिस प्वाइंट) अधिक रखी जाती है। केंद्र सरकार द्वारा हर 6 महीने में (1 जनवरी और 1 जुलाई) ब्याज दरों की समीक्षा कर इसे रीसेट किया जाता है। यदि एनएससी की दर 7.70% है, तो बॉन्ड पर 8.05% वार्षिक दर से ब्याज देय होता है। ब्याज की गणना छमाही आधार पर होती है और साल में दो बार—1 जनवरी और 1 जुलाई को ब्याज राशि सीधे निवेशक के लिंक्ड बैंक खाते में इलेक्ट्रॉनिक रूप से ट्रांसफर कर दी जाती है।
निवेश की सीमा, पात्रता और डीमैट फॉर्म का स्वरूप
इस बॉन्ड में न्यूनतम ₹1,000 से निवेश शुरू किया जा सकता है और इसके बाद ₹1,000 के गुणकों में निवेश की अनुमति होती है। अधिकतम निवेश की कोई ऊपरी सीमा (No Upper Limit) निर्धारित नहीं है, यानी निवेशक अपनी क्षमतानुसार जितनी चाहें उतनी राशि निवेश कर सकते हैं। पात्रता के मामले में केवल भारतीय नागरिक (वयस्क, या नाबालिग की ओर से अभिभावक) और हिंदू अविभाजित परिवार (HUF) ही इसमें निवेश कर सकते हैं। अनिवासी भारतीय (NRI) इस योजना में निवेश के पात्र नहीं हैं। यह बॉन्ड किसी भौतिक कागज के बजाय इलेक्ट्रॉनिक रूप में निवेशक के 'बॉन्ड लेजर अकाउंट' (Bond Ledger Account - BLA) में सुरक्षित रखा जाता है।
मैच्योरिटी से पहले निकासी (Premature Withdrawal) के नियम
सामान्य निवेशकों के लिए 7 साल का पूरा लॉक-इन पीरियड लागू रहता है और समय से पहले मूलधन निकालने की अनुमति नहीं होती। हालांकि, वरिष्ठ नागरिकों को लिक्विडिटी की सुविधा देने के लिए आयु वर्ग के आधार पर विशेष छूट दी गई है:
-
60 से 70 वर्ष के निवेशकों के लिए लॉक-इन अवधि 6 वर्ष है।
-
70 से 80 वर्ष के निवेशकों के लिए लॉक-इन अवधि 5 वर्ष निर्धारित है।
-
80 वर्ष या उससे अधिक आयु वर्ग के बुजुर्गों के लिए लॉक-इन अवधि 4 वर्ष है।समय पूर्व निकासी की स्थिति में अंतिम 6 महीने के ब्याज का 50% पेनल्टी के रूप में काटा जाता है।
टैक्स नियम, ट्रांसफर और लोन से जुड़ी महत्वपूर्ण पाबंदियां
इस बॉन्ड से मिलने वाला ब्याज पूरी तरह कर योग्य (Taxable) होता है और निवेशक की कुल आय में जोड़कर उसके लागू इनकम टैक्स स्लैब के अनुसार कर निर्धारित होता है। यदि एक वित्तीय वर्ष में अर्जित ब्याज तय सीमा से अधिक होता है, तो बैंक या आरबीआई द्वारा स्रोत पर कर कटौती (TDS) की जाती है। यह बॉन्ड ट्रांसफरेबल नहीं होते, यानी इन्हें किसी दूसरे व्यक्ति को बेचा या उपहार स्वरूप ट्रांसफर नहीं किया जा सकता (सिवाय खाताधारक की मृत्यु के बाद नॉमिनी को ट्रांसफर करने के)। इसके अतिरिक्त, इस बॉन्ड को शेयर बाजार में ट्रेड नहीं किया जा सकता और न ही इसे बैंक या वित्तीय संस्थान में गिरवी रखकर लोन लिया जा सकता है।
ऑनलाइन और ऑफलाइन आवेदन कैसे करें
निवेशक दो प्राथमिक माध्यमों से इन बॉन्ड्स की खरीद कर सकते हैं:
-
RBI Retail Direct Portal: निवेशक सीधे रिज़र्व बैंक के ऑनलाइन पोर्टल (rbiretaildirect.org.in) पर जाकर अपना रिटेल डायरेक्ट गिल्ट (RDG) खाता खोल सकते हैं और बिना किसी दलाली या कमीशन के नेट बैंकिंग/यूपीआई से सीधे बॉन्ड खरीद सकते हैं।
-
बैंक शाखा या नेट बैंकिंग: भारतीय स्टेट बैंक (SBI), अन्य सार्वजनिक क्षेत्र के बैंक और अधिकृत निजी बैंक (जैसे HDFC, ICICI, Axis) की शाखाओं अथवा उनकी अधिकृत इंटरनेट बैंकिंग सेवाओं के जरिए भी आवेदन फॉर्म भरकर निवेश किया जा सकता है। इसके लिए निवेशक का पैन कार्ड, पहचान व पते का प्रमाण और बैंक पासबुक/कैंसिल्ड चेक आवश्यक होता है।