



Post Office MIS 2026: रिटायरमेंट के बाद पैसों की टेंशन खत्म, ₹15 लाख जमा करने पर हर महीने मिलेगा ₹9,250 का गारंटीड ब्याज; जानिए सभी नियम
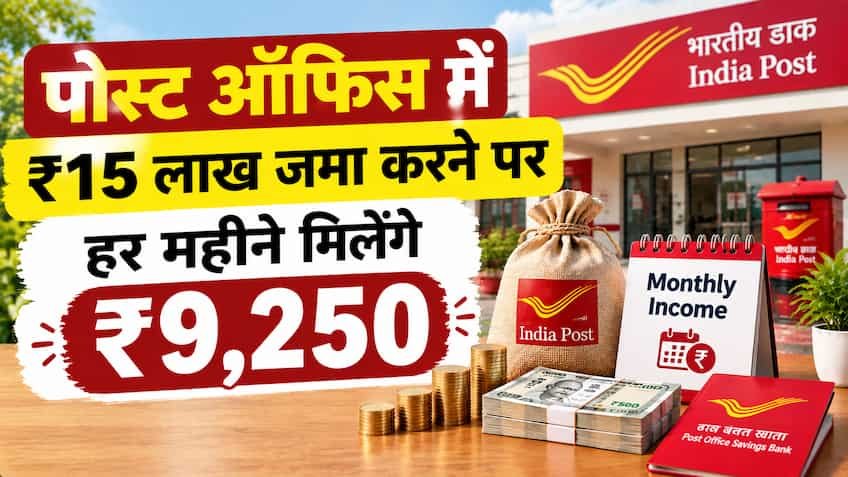
रिटायरमेंट के बाद नियमित मासिक खर्चों को संभालने के लिए बिना किसी बाजार जोखिम के एक सुरक्षित और गारंटीड आय स्रोत होना सबसे बड़ी प्राथमिकता बन जाता है। शेयर बाजार के उतार-चढ़ाव या म्यूचुअल फंड के जोखिम से दूर रहने वाले वरिष्ठ नागरिकों और रूढ़िवादी निवेशकों के लिए डाकघर की 'मंथली इनकम स्कीम' (Post Office Monthly Income Scheme - POMIS) एक बेहतरीन विकल्प बनकर उभरी है। इस योजना की सबसे बड़ी खूबी यह है कि इसमें आपका मूलधन भारत सरकार की सॉवरेन गारंटी के साथ 100% सुरक्षित रहता है और हर महीने एक तय ब्याज सीधे आपके बैंक या बचत खाते में क्रेडिट हो जाता है। यदि आप अपने जीवनसाथी के साथ मिलकर इस योजना में ₹15 लाख का एकमुश्त निवेश करते हैं, तो आपको अगले 5 वर्षों तक हर महीने ₹9,250 की निश्चित पेंशन जैसी आय प्राप्त होती है।
Post Office MIS क्या है और इस पर कितनी ब्याज दर मिल रही है
डाकघर मासिक आय योजना (POMIS) वित्त मंत्रालय, भारत सरकार द्वारा समर्थित एक लघु बचत योजना है। इस योजना की परिपक्वता अवधि (Tenure) ठीक 5 वर्ष (60 महीने) निर्धारित की गई है। योजना में वर्तमान में 7.4% प्रति वर्ष की दर से ब्याज दिया जा रहा है। यह ब्याज संचयी (Cumulative) नहीं होता, बल्कि हर महीने साधारण ब्याज के रूप में निवेशक के खाते में भेज दिया जाता है। इसका अर्थ यह है कि आपका मूलधन ज्यों का त्यों बना रहता है और उस पर बनने वाला ब्याज आपकी मासिक जरूरतों को पूरा करने के लिए उपलब्ध रहता है। 5 साल का कार्यकाल पूरा होने के बाद आपकी पूरी मूल राशि आपको वापस लौटा दी जाती है।
₹15 लाख जमा करने पर ₹9,250 मासिक ब्याज का पूरा हिसाब
डाकघर के नियमों के अनुसार, मासिक ब्याज की गणना साधारण ब्याज के फॉर्मूले से की जाती है: $\text{मासिक ब्याज} = \frac{\text{मूलधन} \times \text{वार्षिक ब्याज दर}}{12}$। जब एक संयुक्त खाताधारक परिवार ₹15 लाख की अधिकतम सीमा जमा करता है, तो इसका गणित इस प्रकार काम करता है:
| निवेश विवरण | एकल खाता (Single Account) | संयुक्त खाता (Joint Account) |
| जमा राशि (मूलधन) | ₹9,00,000 | ₹15,00,000 |
| लागू वार्षिक ब्याज दर | 7.4% | 7.4% |
| सालाना कुल ब्याज | ₹66,600 | ₹1,11,000 |
| हर महीने मिलने वाला ब्याज | ₹5,550 | ₹9,250 |
| 5 साल में कुल अर्जित ब्याज | ₹3,33,000 | ₹5,55,000 |
| 5 साल बाद वापस मिलने वाला मूलधन | ₹9,00,000 | ₹15,00,000 |
इस प्रकार, 5 साल की अवधि में ₹15 लाख के निवेश पर कुल ₹5,55,000 का ब्याज प्राप्त होता है और मैच्योरिटी पर पूरे ₹15 लाख सुरक्षित वापस मिल जाते हैं।
निवेश की सीमा और खाता खोलने से जुड़े महत्वपूर्ण नियम
डाकघर मासिक आय योजना में कोई भी भारतीय नागरिक व्यक्तिगत रूप से या संयुक्त रूप से खाता खोल सकता है। इसमें न्यूनतम ₹1,000 से निवेश शुरू किया जा सकता है। अधिकतम निवेश सीमा के संदर्भ में सरकार ने स्पष्ट दिशा-निर्देश तय किए हैं:
-
एकल खाता (Single Account): एक व्यक्ति अपने नाम पर अधिकतम ₹9 लाख तक का निवेश कर सकता है।
-
संयुक्त खाता (Joint Account): अधिकतम 3 वयस्क मिलकर एक संयुक्त खाता खोल सकते हैं, जिसमें कुल मिलाकर ₹15 लाख तक जमा किए जा सकते हैं। संयुक्त खाते में सभी खाताधारकों की हिस्सेदारी बराबर मानी जाती है।
-
नाबालिगों के नाम खाता: 10 वर्ष से अधिक उम्र के नाबालिग के नाम पर भी अभिभावक द्वारा खाता खोला जा सकता है, जिसकी अलग सीमा ₹3 लाख तक मान्य होती है। ध्यान रहे कि एक व्यक्ति विभिन्न डाकघरों में कई एमआईएस खाते रख सकता है, लेकिन सभी खातों को मिलाकर उसकी कुल व्यक्तिगत जमा सीमा ₹9 लाख से अधिक नहीं हो सकती।
समय से पहले निकासी (Premature Closure) के सख्त नियम
यद्यपि योजना की परिपक्वता अवधि 5 वर्ष है, लेकिन आकस्मिक वित्तीय जरूरतों के लिए समय से पहले खाता बंद करने की सुविधा भी दी जाती है। हालांकि इसके लिए कुछ पेनल्टी नियम तय हैं:
-
खाता खुलने के 1 वर्ष के भीतर: किसी भी स्थिति में मूलधन की निकासी या खाता बंद करने की अनुमति नहीं होती।
-
1 वर्ष से 3 वर्ष के बीच निकासी: यदि खाता 1 वर्ष पूरा होने के बाद और 3 वर्ष से पहले बंद किया जाता है, तो कुल जमा मूलधन से 2% की राशि काटकर शेष रकम लौटाई जाती है।
-
3 वर्ष से 5 वर्ष के बीच निकासी: 3 वर्ष पूरे होने के बाद खाता बंद करने पर मूलधन से 1% की कटौती की जाती है।समय से पहले बंद करने पर जो मासिक ब्याज आप पहले प्राप्त कर चुके हैं, उसमें से कोई कटौती नहीं की जाती, केवल मूलधन से निर्धारित प्रतिशत काटा जाता है।
टैक्स नियम और ब्याज भुगतान की व्यवस्था
डाकघर मासिक आय योजना में मिलने वाला ब्याज पूरी तरह कर-योग्य (Taxable) होता है। यह ब्याज निवेशक की कुल वार्षिक आय में जुड़ता है और उसके लागू इनकम टैक्स स्लैब के अनुसार कर निर्धारित होता है। हालांकि, इस योजना में डाकघर द्वारा स्रोत पर कोई कर कटौती (No TDS) नहीं की जाती, बशर्ते निवेशक अपनी आयकर विवरणी (ITR) में इसे 'Income from Other Sources' के तहत दर्शाए। इस योजना में धारा 80C के तहत निवेश राशि पर कोई कर छूट नहीं मिलती। मासिक ब्याज प्राप्त करने के लिए निवेशक को उसी डाकघर में एक बचत खाता (Savings Account) खुलवाना होता है, जहां हर महीने की तय तारीख पर ब्याज राशि स्वतः ट्रांसफर (ECS / Auto-Credit) हो जाती है। यदि निवेशक चाहे तो उस ब्याज को डाकघर के रिकरिंग डिपॉजिट (RD) खाते में ऑटो-डेबिट करवाकर चक्रवृद्धि लाभ भी उठा सकता है।
डाकघर में MIS खाता खोलने की पूरी प्रक्रिया
डाकघर में एमआईएस खाता खोलने के लिए ऑफलाइन और ऑनलाइन दोनों ही प्रक्रियाएं बेहद सुगम हैं:
-
अपने नजदीकी डाकघर की शाखा में जाएं और POMIS खाता खोलने का फॉर्म (Form-1) प्राप्त करें।
-
फॉर्म में अपनी व्यक्तिगत जानकारी, संयुक्त खाताधारकों का विवरण (यदि लागू हो) और नॉमिनी का नाम सही-सही दर्ज करें।
-
पहचान प्रमाण और पते के प्रमाण के रूप में अपने पैन कार्ड और आधार कार्ड की स्व-सत्यापित प्रति संलग्न करें।
-
हालिया पासपोर्ट साइज रंगीन फोटो और डाकघर बचत खाते की पासबुक की प्रति लगाएं।
-
निर्धारित निवेश राशि चेक अथवा ड्राफ्ट के माध्यम से जमा करें। खाता सक्रिय होते ही आपको एक एमआईएस पासबुक जारी कर दी जाएगी, जिसमें जमा की गई राशि, मासिक ब्याज दर और मासिक भुगतान की तारीख दर्ज होगी। यह योजना उन सभी वरिष्ठ नागरिकों और सेवानिवृत्त कर्मियों के लिए सबसे मुफीद है जो बिना किसी मानसिक तनाव के हर महीने एक बंधी-बंधाई सम्मानजनक आय चाहते हैं।