



बच्चों के सुरक्षित भविष्य के लिए पोस्ट ऑफिस की ये 7 सुपरहिट योजनाएं: जानें ब्याज दरें, उम्र सीमा, टैक्स छूट और निवेश के सारे सरकारी नियम
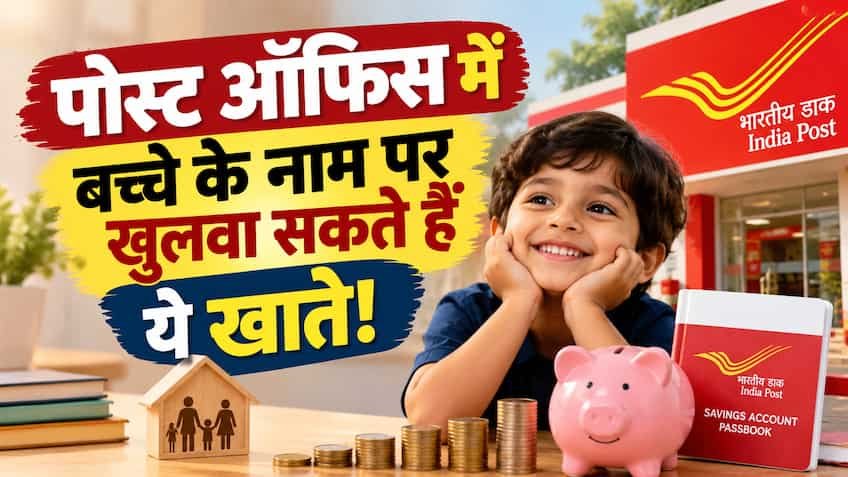
हर माता-पिता का सपना होता है कि उनके बच्चे की उच्च शिक्षा, करियर की शुरुआत और भविष्य की अन्य जरूरतें बिना किसी आर्थिक तंगी के पूरी हों। आज के समय में शेयर बाजार के उतार-चढ़ाव और म्यूचुअल फंड्स के जोखिम के बीच सुरक्षित और गारंटीड रिटर्न देने वाली सरकारी योजनाओं की मांग तेजी से बढ़ी है। भारतीय डाक विभाग यानी इंडिया पोस्ट अपने व्यापक नेटवर्क के जरिए देश के कोने-कोने में बच्चों के नाम पर वित्तीय सुरक्षा की मजबूत नींव रख रहा है। उत्तर प्रदेश की राजधानी लखनऊ के जीपीओ हजरतगंज से लेकर देश के सुदूर ग्रामीण अंचलों तक, डाकघर की छोटी बचत योजनाएं आम परिवारों के लिए भरोसे का दूसरा नाम बन चुकी हैं। डाकघर में बच्चों के नाम पर बचत खाता खोलने की प्रक्रिया न केवल बेहद पारदर्शी है, बल्कि भारत सरकार द्वारा समर्थित होने के कारण इसमें जमा की गई पाई-पाई पर सॉवरेन गारंटी मिलती है। नाबालिग बच्चों के नाम पर शुरू किए गए इन खातों की सबसे बड़ी खूबी यह है कि इनमें छोटी राशि से शुरुआत की जा सकती है और लंबी अवधि में चक्रवृद्धि ब्याज की ताकत से एक बड़ा फंड तैयार हो जाता है। अभिभावक अपनी वित्तीय क्षमता, बच्चे की उम्र और भविष्य के लक्ष्यों के हिसाब से सही योजना का चयन कर सकते हैं।
बेटियों के लिए वरदान सुकन्या समृद्धि योजना: सबसे ऊंचा ब्याज और तिहरा टैक्स लाभ
अगर आपके घर में 10 वर्ष तक की बिटिया है, तो पोस्ट ऑफिस की सुकन्या समृद्धि योजना (SSY) निवेश का सबसे बेहतरीन और लोकप्रिय विकल्प है। केंद्र सरकार की 'बेटी बचाओ, बेटी पढ़ाओ' मुहिम के तहत शुरू की गई यह योजना डाकघर की सभी स्मॉल सेविंग्स स्कीम्स में सबसे ज्यादा ब्याज दर प्रदान करती है। इस योजना में खाता बच्ची के जन्म से लेकर उसकी उम्र 10 वर्ष पूरी होने तक खोला जा सकता है। एक वित्तीय वर्ष में इसमें न्यूनतम 250 रुपये और अधिकतम 1.50 लाख रुपये तक जमा करने की छूट मिलती है। खाता खुलने की तारीख से 15 वर्षों तक इसमें नियमित रूप से पैसा जमा करना होता है, जबकि खाता 21 वर्षों में परिपक्व यानी मैच्योर होता है। सुकन्या समृद्धि योजना पर मौजूदा समय में 8.2 प्रतिशत की दर से वार्षिक ब्याज दिया जा रहा है। इस योजना का सबसे आकर्षक पहलू इसका ईईई (EEE) दर्जा है, जिसका अर्थ है कि निवेश की गई राशि पर इनकम टैक्स की धारा 80सी के तहत छूट मिलती है, मिलने वाला ब्याज पूरी तरह कर-मुक्त होता है और मैच्योरिटी पर मिलने वाला पूरा फंड भी टैक्स के दायरे से बाहर रहता है। जब बेटी 18 साल की हो जाती है या उसने 10वीं कक्षा पास कर ली हो, तो उसकी उच्च शिक्षा के खर्च के लिए खाते में जमा कुल बैलेंस का 50 फीसदी तक निकालने की कानूनी अनुमति भी दी जाती है।
बेटे और बेटी दोनों के लिए पब्लिक प्रॉविडेंट फंड: 15 साल का वेल्थ क्रिएशन फॉर्मूला
जिन परिवारों में बेटा है या जो अपनी संतान के लिए 15 साल की लंबी अवधि का सॉलिड फंड बनाना चाहते हैं, उनके लिए पब्लिक प्रॉविडेंट फंड यानी पीपीएफ सबसे भरोसेमंद माध्यम है। पीपीएफ खाता किसी भी उम्र के नाबालिग बच्चे के नाम पर उसके माता-पिता या कानूनी अभिभावक द्वारा खोला जा सकता है। इस खाते को शुरू करने के लिए न्यूनतम 500 रुपये की आवश्यकता होती है और एक वित्तीय वर्ष में अधिकतम 1.50 लाख रुपये जमा किए जा सकते हैं। यहां एक महत्वपूर्ण नियम ध्यान में रखना जरूरी है कि माता-पिता के अपने पीपीएफ खाते और बच्चे के पीपीएफ खाते को मिलाकर दोनों में कुल वार्षिक जमा राशि 1.50 लाख रुपये से अधिक नहीं होनी चाहिए। पीपीएफ पर वर्तमान में 7.1 प्रतिशत की दर से ब्याज दिया जा रहा है, जिसकी गणना सालाना चक्रवृद्धि आधार पर होती है। पीपीएफ भी सुकन्या योजना की तरह पूर्णतः टैक्स-फ्री (EEE) योजना है, यानी इसमें मिलने वाले रिटर्न पर कोई इनकम टैक्स नहीं लगता। यह खाता 15 साल के लिए लॉक-इन रहता है, लेकिन बच्चे की मेडिकल इमरजेंसी या 5 साल बाद उच्च शिक्षा जैसी विशेष परिस्थितियों में आंशिक निकासी और लोन की सुविधा भी प्रदान की जाती है। 15 साल पूरे होने के बाद इस खाते को पांच-पांच साल के ब्लॉक में आगे बढ़ाने का विकल्प भी मिलता है।
मासिक बचत के लिए 5-वर्षीय रिकरिंग डिपॉजिट और सामान्य बचत खाता
मध्यमवर्गीय परिवारों के लिए, जो एकमुश्त बड़ी रकम निवेश नहीं कर सकते, पोस्ट ऑफिस की 5-वर्षीय नेशनल सेविंग्स रिकरिंग डिपॉजिट (RD) एक शानदार योजना है। आरडी खाते में हर महीने एक निश्चित रकम जमा करनी होती है, जिसकी न्यूनतम सीमा मात्र 100 रुपये प्रति माह है और अधिकतम निवेश की कोई सीमा तय नहीं की गई है। इस योजना पर सरकार 6.7 प्रतिशत का त्रैमासिक चक्रवृद्धि ब्याज दे रही है। यदि बच्चे की उम्र 10 वर्ष या उससे अधिक है, तो वह अपने नाम से स्वयं इस आरडी खाते का संचालन कर सकता है, जिससे उसमें बचपन से ही वित्तीय साक्षरता और बचत की आदत विकसित होती है। इसके अलावा, डाकघर का सामान्य बचत खाता (Post Office Savings Account) भी बच्चों के नाम पर 500 रुपये से खोला जा सकता है, जिस पर 4.0 प्रतिशत वार्षिक ब्याज मिलता है। इसमें बच्चों को चेकबुक और एटीएम कार्ड की सुविधा भी निर्धारित नियमों के तहत दी जाती है, जिससे वे अपने रोजमर्रा के पॉकेट मनी प्रबंधन को व्यावहारिक रूप से सीख सकते हैं।
एकमुश्त निवेश के लिए एनएससी, केवीपी और टाइम डिपॉजिट का सुरक्षित विकल्प
यदि आपके बच्चे को जन्मदिन, त्योहार या परिजनों से एकमुश्त नकद उपहार मिला है, तो उसे बचत खाते में खाली रखने के बजाय डाकघर की फिक्स्ड इनकम योजनाओं में लगाना अधिक समझदारी है। नेशनल सेविंग्स सर्टिफिकेट यानी एनएससी (NSC) 5 साल की अवधि के लिए आता है, जिसमें न्यूनतम 1,000 रुपये से निवेश शुरू किया जा सकता है और अधिकतम की कोई सीमा नहीं है। एनएससी पर 7.7 प्रतिशत का आकर्षक ब्याज मिलता है और इसमें जमा की गई राशि पर धारा 80सी के तहत टैक्स छूट भी मिलती है। दूसरा विकल्प किसान विकास पत्र (KVP) है, जिस पर 7.5 प्रतिशत की दर से ब्याज दिया जाता है। केवीपी की खासियत यह है कि यह योजना लगभग 115 महीनों में आपके निवेश को सीधे दोगुना कर देती है। इसके अलावा पोस्ट ऑफिस टाइम डिपॉजिट (TD), जो बैंकों की फिक्स्ड डिपॉजिट की तरह काम करता है, 1 वर्ष से 5 वर्ष की अवधि के लिए उपलब्ध है। इसमें 6.9 प्रतिशत से लेकर 7.5 प्रतिशत तक का ब्याज मिलता है, जिसमें 5 वर्षीय टाइम डिपॉजिट पर इनकम टैक्स छूट का अतिरिक्त लाभ भी शामिल है। यह सभी एकमुश्त योजनाएं बच्चों के नाम पर अभिभावकों द्वारा आसानी से ली जा सकती हैं।
डाकघर में खाता खुलवाने के जरूरी नियम और आवश्यक दस्तावेज
डाकघर में नाबालिग बच्चे का खाता खुलवाने की प्रक्रिया अत्यंत सरल और सुगम है। इसके लिए मुख्य रूप से बच्चे का जन्म प्रमाण पत्र (Birth Certificate) अनिवार्य है, जिससे उसकी सही उम्र सत्यापित हो सके। इसके साथ ही अभिभावक के पहचान और पते का प्रमाण, जैसे आधार कार्ड, पैन कार्ड और निवास प्रमाण पत्र की आवश्यकता होती है। माता-पिता और बच्चे दोनों की पासपोर्ट साइज फोटो आवेदन फॉर्म के साथ संलग्न करनी होती है। जब तक बच्चा 18 वर्ष का नहीं हो जाता, तब तक खाते का पूरा कानूनी संचालन अभिभावक के हस्ताक्षरों से होता है। जैसे ही बच्चा 18 वर्ष की आयु पूरी कर वयस्क (Major) बनता है, डाकघर में एक नया केवाईसी फॉर्म और बच्चे के व्यक्तिगत हस्ताक्षर जमा करके खाते को उसके प्रत्यक्ष अधिकार में सौंप दिया जाता है। इस तरह, पोस्ट ऑफिस की ये सरकारी योजनाएं सुरक्षित रिटर्न, शानदार ब्याज और टैक्स बचत के साथ बच्चों के सपनों को वित्तीय पंख देने का सबसे पुख्ता माध्यम साबित हो रही हैं।