



डाकघर बचत योजनाएं: सरकारी सुरक्षा के साथ 4% से 8.2% तक ब्याज
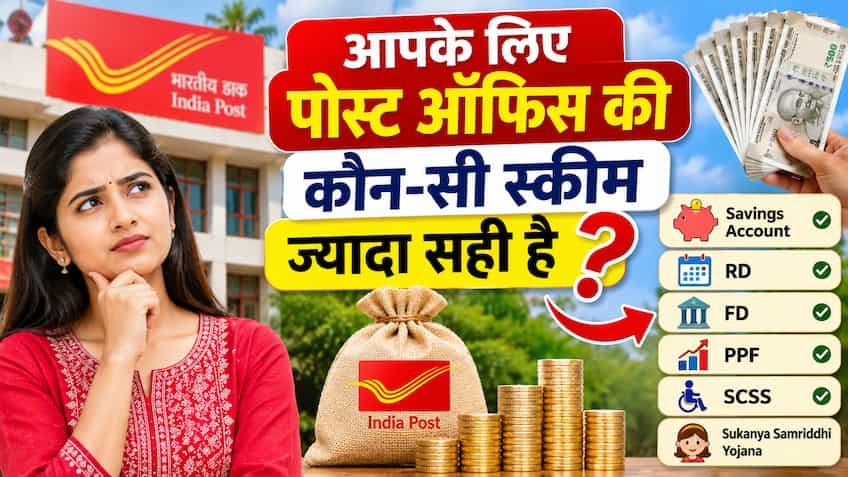
सुरक्षित निवेश और तयशुदा रिटर्न की तलाश करने वाले मध्यमवर्गीय व रूढ़िवादी निवेशकों के लिए इंडिया पोस्ट (India Post) की 'स्मॉल सेविंग्स स्कीम्स' आज भी देश का सबसे लोकप्रिय जरिया हैं। केंद्र सरकार द्वारा समर्थित होने के कारण इनमें शून्य जोखिम (Sovereign Guarantee) होता है, यानी जमा की गई पूंजी और ब्याज का एक-एक रुपया पूरी तरह सुरक्षित रहता है। वित्त मंत्रालय द्वारा इन योजनाओं की ब्याज दरों की हर तिमाही समीक्षा की जाती है। वर्तमान में डाकघर बचत योजनाओं में 4.0% से लेकर अधिकतम 8.2% वार्षिक तक का आकर्षक ब्याज मिल रहा है। चाहे आपको रोजाना के खर्चों के लिए लिक्विड फंड चाहिए, रिटायरमेंट के बाद हर महीने बंधी-बंधाई पेंशन जैसी आय चाहिए, बेटी की उच्च शिक्षा की योजना बनानी हो या फिर आयकर में 80C की छूट लेनी हो, पोस्ट ऑफिस के पोर्टफोलियो में हर आयु वर्ग और वित्तीय लक्ष्य के लिए समर्पित योजनाएं मौजूद हैं।
किस योजना पर कितना ब्याज? देखें डाकघर की सभी प्रमुख योजनाओं की सूची
डाकघर की बचत योजनाओं को मुख्यतः तीन श्रेणियों में बांटा जाता है: अल्पकालिक लिक्विड विकल्प, मासिक/नियमित आय योजनाएं और लंबी अवधि के टैक्स-सेविंग फंड।
| योजना का नाम (Scheme Name) | वर्तमान ब्याज दर (Interest Rate) | निवेश अवधि (Tenure) | ब्याज भुगतान का तरीका |
| पोस्ट ऑफिस सेविंग्स अकाउंट | 4.0% वार्षिक | कोई तय सीमा नहीं | सालाना क्रेडिट |
| 1-वर्षीय टाइम डिपॉजिट (TD/FD) | 6.9% वार्षिक | 1 वर्ष | तिमाही चक्रवृद्धि, सालाना भुगतान |
| 2-वर्षीय टाइम डिपॉजिट (TD/FD) | 7.0% वार्षिक | 2 वर्ष | तिमाही चक्रवृद्धि, सालाना भुगतान |
| 3-वर्षीय टाइम डिपॉजिट (TD/FD) | 7.1% वार्षिक | 3 वर्ष | तिमाही चक्रवृद्धि, सालाना भुगतान |
| 5-वर्षीय टाइम डिपॉजिट (TD/FD) | 7.5% वार्षिक | 5 वर्ष | तिमाही चक्रवृद्धि, सालाना भुगतान |
| 5-वर्षीय रेकरिंग डिपॉजिट (RD) | 6.7% वार्षिक | 5 वर्ष (60 माह) | तिमाही चक्रवृद्धि |
| मंथली इनकम स्कीम (POMIS) | 7.4% वार्षिक | 5 वर्ष | हर महीने सीधे खाते में |
| सीनियर सिटीजन सेविंग्स स्कीम (SCSS) | 8.2% वार्षिक | 5 वर्ष (3 साल बढ़ाई जा सकती है) | हर तिमाही भुगतान |
| पब्लिक प्रॉविडेंट फंड (PPF) | 7.1% वार्षिक | 15 वर्ष | सालाना चक्रवृद्धि, पूरी तरह टैक्स-फ्री (EEE) |
| सुकन्या समृद्धि योजना (SSY) | 8.2% वार्षिक | 21 वर्ष (15 साल जमा) | सालाना चक्रवृद्धि, पूरी तरह टैक्स-फ्री (EEE) |
| नेशनल सेविंग्स सर्टिफिकेट (NSC) | 7.7% वार्षिक | 5 वर्ष | मैच्योरिटी पर एकमुश्त |
| किसान विकास पत्र (KVP) | 7.5% वार्षिक | 115 महीने (9 साल 7 माह) | पैसा दोगुना होने पर भुगतान |
बुजुर्गों और बेटियों के लिए सबसे अधिक 8.2% ब्याज: SCSS और SSY
डाकघर की पूरी सूची में सबसे ज्यादा 8.2% का वार्षिक ब्याज दो विशिष्ट सामाजिक योजनाओं पर दिया जाता है। पहली योजना है सीनियर सिटीजन सेविंग्स स्कीम (SCSS), जो 60 वर्ष या उससे अधिक आयु के वरिष्ठ नागरिकों के लिए तैयार की गई है (वीआरएस लेने वालों को 55 वर्ष से छूट मिलती है)। इसमें अधिकतम ₹30 लाख तक की एकमुश्त राशि 5 वर्षों के लिए जमा की जा सकती है। इसका 8.2% ब्याज हर तीन महीने (त्रैमासिक) में सीधे बुजुर्गों के बैंक/डाकघर खाते में भेजा जाता है, जिससे उन्हें रिटायरमेंट के बाद नियमित आय का मजबूत सहारा मिलता है। दूसरी योजना है सुकन्या समृद्धि योजना (SSY), जो 10 वर्ष तक की बेटियों के भविष्य को संवारने के लिए माता-पिता को 8.2% का रिकॉर्ड ब्याज देती है। यह योजना पूरी तरह EEE (Exempt-Exempt-Exempt) श्रेणी में आती है, यानी इसमें किया गया ₹1.5 लाख तक का सालाना निवेश, उस पर बनने वाला ब्याज और मैच्योरिटी पर मिलने वाला पूरा फंड शत-प्रतिशत टैक्स-फ्री होता है।
नियमित मासिक आय और सुरक्षित बचत: MIS, PPF और RD के फायदे
यदि आप एकमुश्त पूंजी लगाकर बैंक ब्याज की तरह हर महीने निश्चित आय कमाना चाहते हैं, तो पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS) सबसे सटीक विकल्प है। इसमें सिंगल खाते में अधिकतम ₹9 लाख और जॉइंट खाते में अधिकतम ₹15 लाख तक जमा किए जा सकते हैं। 7.4% ब्याज दर के अनुसार जॉइंट खाते में जमा ₹15 लाख पर हर महीने ₹9,250 की निश्चित आमदनी 5 साल तक लगातार मिलती रहती है। वहीं, वेतनभोगी और छोटे बचतकर्ताओं के लिए पब्लिक प्रॉविडेंट फंड (PPF) 15 साल के दीर्घकालिक नजरिए से धन निर्माण का सबसे भरोसेमंद जरिया है। 7.1% टैक्स-फ्री ब्याज के साथ पीपीएफ कंपाउंडिंग का जबरदस्त लाभ देता है। जो लोग एक साथ बड़ी रकम नहीं लगा सकते, उनके लिए ₹100 प्रति माह से शुरू होने वाली 5-वर्षीय आरडी (6.7%) हर महीने अनुशासित बचत सिखाती है।
फिक्स्ड डिपॉजिट और गारंटीड रिटर्न: TD, NSC और किसान विकास पत्र
जो निवेशक बैंक एफडी के विकल्प तलाश रहे हैं, उनके लिए डाकघर की टाइम डिपॉजिट (TD) 1 से 5 साल की अवधि के लिए 6.9% से 7.5% तक का तय ब्याज देती है। खास बात यह है कि 5-वर्षीय टाइम डिपॉजिट में निवेश करने पर आयकर कानून की धारा 80C के तहत ₹1.5 लाख तक की टैक्स छूट का लाभ भी मिलता है। मध्यम अवधि में सरकारी गारंटी के साथ पैसा बढ़ाने के लिए नेशनल सेविंग्स सर्टिफिकेट (NSC) 7.7% ब्याज दर के साथ 5 साल का लॉक-इन प्रदान करता है, जिसमें ब्याज स्वतः री-इन्वेस्ट होकर मैच्योरिटी पर एक साथ मिलता है। वहीं, पारंपरिक निवेशकों की पहली पसंद रहा किसान विकास पत्र (KVP) 7.5% की दर से काम करता है, जिसमें आज निवेश किया गया पैसा 115 महीनों (9 वर्ष 7 माह) में कानूनी गारंटी के साथ सीधा दोगुना होकर वापस मिलता है।
आपके वित्तीय लक्ष्य के हिसाब से कौन-सी स्कीम है सबसे मुफीद?
सही योजना का चुनाव पूरी तरह आपकी उम्र, आय, रिस्क क्षमता और समय सीमा पर निर्भर करता है। यदि घर में 10 साल से छोटी बेटी है, तो सुकन्या समृद्धि योजना से बेहतर कोई दूसरा डेट विकल्प नहीं है। रिटायर हो चुके बुजुर्गों के लिए पूंजी की सुरक्षा और तिमाही पेंशन के रूप में सीनियर सिटीजन सेविंग्स स्कीम (SCSS) पहली प्राथमिकता होनी चाहिए। यदि आप प्राइवेट नौकरी या स्वरोजगार में हैं और 15 साल बाद बच्चों की उच्च शिक्षा या अपने रिटायरमेंट के लिए टैक्स-फ्री फंड बनाना चाहते हैं, तो हर वित्तीय वर्ष पीपीएफ में निवेश करना सबसे समझदारी भरा कदम है। इसके विपरीत यदि आपके पास कोई एकमुश्त फंड (जैसे जमीन की बिक्री या ग्रेच्युटी) आया है और आप उस पर जोखिम लिए बिना हर महीने घर खर्च चलाना चाहते हैं, तो पोस्ट ऑफिस एमआईएस खाता चुनना सबसे ज्यादा फायदेमंद साबित होगा।