



LIC Monthly Income Scheme 2026-27: एकमुश्त जमा करें और जीवनभर पाएं गारंटीड मासिक पेंशन, जानिए पात्रता, विकल्प और आवेदन प्रक्रिया
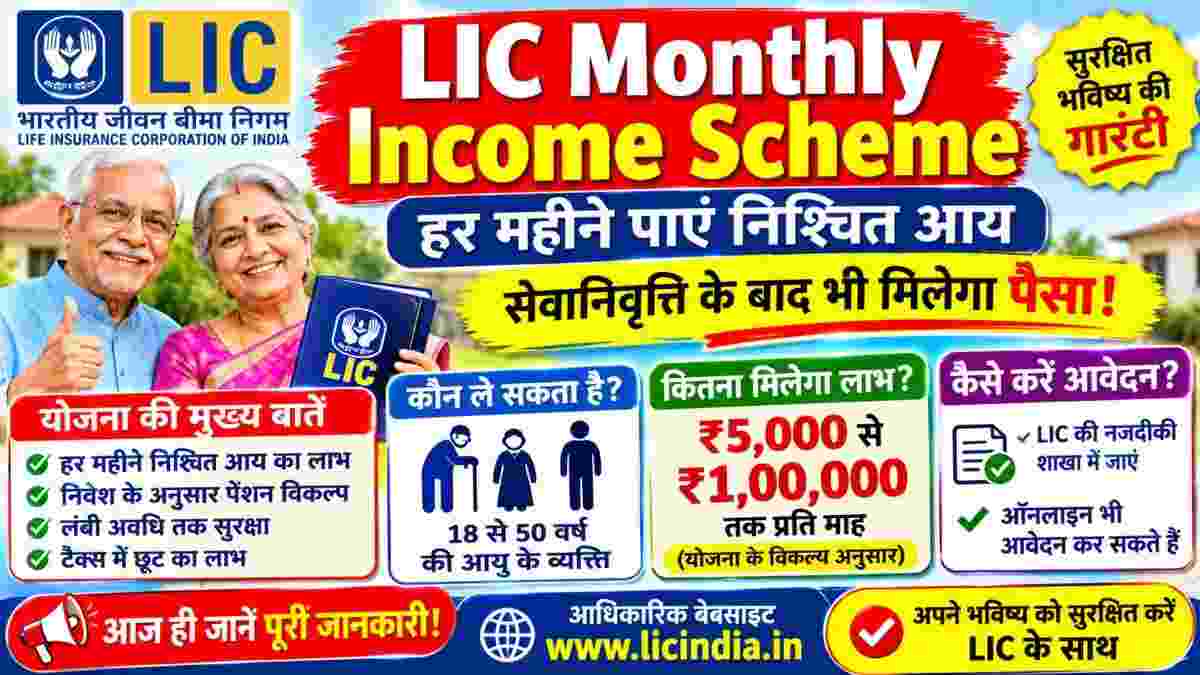
LIC Saral Pension Plan monthly income : सेवानिवृत्ति के बाद नियमित मासिक खर्चों को संभालने और वित्तीय स्वतंत्रता बनाए रखने के लिए बिना किसी बाजार जोखिम के एक सुरक्षित पेंशन का होना सबसे बड़ी जरूरत है। भारतीय जीवन बीमा निगम (LIC) द्वारा संचालित वार्षिकी (Annuity) योजनाएं—जिन्हें आम बोलचाल में 'LIC Monthly Income Scheme' या पेंशन प्लान कहा जाता है—वरिष्ठ नागरिकों और सेवानिवृत्त कर्मियों के लिए सबसे भरोसेमंद माध्यम मानी जाती हैं। इस व्यवस्था की सबसे बड़ी खासियत यह है कि इसमें आपको केवल एक बार एकमुश्त राशि (Single Premium) जमा करनी होती है और अगले ही महीने से जीवनभर के लिए एक तय मासिक पेंशन सीधे आपके बैंक खाते में आनी शुरू हो जाती है। केंद्र सरकार की सॉवरेन गारंटी (LIC Act के सेक्शन 37 के तहत) से सुरक्षित इन योजनाओं में बाजार के उतार-चढ़ाव का कोई नकारात्मक असर नहीं पड़ता।
LIC की प्रमुख मासिक आय योजनाएं: इमीडिएट और डेफर्ड एन्युइटी में क्या है अंतर
एलआईसी के पास मासिक पेंशन पाने के लिए मुख्य रूप से दो तरह के एन्युइटी प्लान उपलब्ध हैं:
- इमीडिएट एन्युइटी (Immediate Annuity - तत्काल पेंशन): इसमें एकमुश्त राशि जमा करते ही अगले महीने से पेंशन शुरू हो जाती है। इसके तहत 'एलआईसी सरल पेंशन' (Plan 862) और 'एलआईसी जीवन अक्षय-VII' (Plan 857) सबसे लोकप्रिय हैं।
- डेफर्ड एन्युइटी (Deferred Annuity - आस्थगित पेंशन): यदि आपकी उम्र अभी कम है और आप 1 से 12 साल बाद पेंशन शुरू कराना चाहते हैं, तो 'एलआईसी न्यू जीवन शांति' (Plan 858) और 'न्यू जीवन धारा-II' जैसे विकल्प उपलब्ध हैं। डेफर्ड अवधि के दौरान गारंटीड एडिशंस जुड़ने से भविष्य में मिलने वाली मासिक पेंशन की राशि काफी बढ़ जाती है।
एलआईसी सरल पेंशन और जीवन अक्षय में मिलने वाले प्रमुख विकल्प
पेंशन प्राप्त करने के लिए निवेशक को मुख्य रूप से दो प्रमुख विकल्प (Options) दिए जाते हैं:
-
सिंगल लाइफ एन्युइटी (Return of Purchase Price - ROP): इस विकल्प में पॉलिसीधारक को आजीवन तय मासिक पेंशन मिलती रहती है। पॉलिसीधारक के निधन के बाद जमा किया गया पूरा मूलधन (100% Purchase Price) नॉमिनी को लौटा दिया जाता है।
- जॉइंट लाइफ एन्युइटी: इसमें पति-पत्नी दोनों को पेंशन कवर मिलता है। प्राथमिक खाताधारक के निधन के बाद जीवनसाथी को जीवनभर उतनी ही मासिक पेंशन मिलती रहती है। दोनों के निधन के बाद पूरी मूल निवेश राशि कानूनी उत्तराधिकारी या नॉमिनी को वापस कर दी जाती है।
₹10 लाख जमा करने पर कितनी मिलेगी मासिक पेंशन
पेंशन की दरें निवेशक की उम्र, चुने गए विकल्प और निवेश की राशि पर निर्भर करती हैं। 60 वर्ष की आयु में ₹10 लाख का एकमुश्त निवेश करने पर अनुमानित मासिक पेंशन का गणित इस प्रकार रहता है:
| योजना / विकल्प | अनुमानित वार्षिक एन्युइटी दर | हर महीने मिलने वाली पेंशन | मृत्यु पर मूलधन (Corpus) वापसी |
|---|---|---|---|
| सरल पेंशन (Plan 862) - ROP | 6.50% - 6.80% | ₹5,400 से ₹5,700 | 100% नॉमिनी को वापस |
| जीवन अक्षय-VII (Option F) - ROP | 6.60% - 6.90% | ₹5,500 से ₹5,800 | 100% नॉमिनी को वापस |
| जीवन अक्षय-VII (बिना मूलधन वापसी) | 8.00% - 8.50% | ₹6,600 से ₹7,000 | कोई वापसी नहीं (आजीवन पेंशन) |
| न्यू जीवन शांति (5 साल डेफर्ड) | 9.00% - 9.50% | ₹7,500 से ₹8,000 | 100% + गारंटीड एडिशन वापस |
यदि कोई निवेशक ₹20 लाख जमा करता है, तो उसे मासिक लगभग ₹11,000 से ₹12,000 और ₹50 लाख के निवेश पर लगभग ₹28,000 से ₹30,000 प्रति माह की निश्चित पेंशन आजीवन मिलती है।
पात्रता मानदंड, उम्र सीमा और निवेश की शर्तें
एलआईसी के मासिक आय प्लान्स में प्रवेश के लिए नियम बेहद लचीले और स्पष्ट हैं:
- प्रवेश आयु (Entry Age): सरल पेंशन योजना के लिए न्यूनतम आयु 40 वर्ष और अधिकतम 80 वर्ष है। वहीं जीवन अक्षय-VII में 35 वर्ष से 85 वर्ष तक के व्यक्ति शामिल हो सकते हैं। डेफर्ड एन्युइटी (न्यू जीवन शांति) में 30 वर्ष से 79 वर्ष के लोग निवेश कर सकते हैं।
- न्यूनतम निवेश राशि: न्यूनतम खरीद मूल्य ऐसा होना चाहिए जिससे कम से कम ₹1,000 प्रति माह (या ₹12,000 सालाना) की पेंशन बन सके। सामान्यतः यह न्यूनतम ₹1 लाख से शुरू होता है।
- अधिकतम निवेश सीमा: इसमें निवेश की कोई ऊपरी सीमा (No Upper Limit) नहीं है; आप अपनी इच्छानुसार कितनी भी बड़ी रकम जमा कर सकते हैं।
- मेडिकल जांच: इन योजनाओं को लेने के लिए किसी भी मेडिकल टेस्ट की आवश्यकता नहीं होती है।
लोन, सरेंडर और टैक्स से जुड़े महत्वपूर्ण नियम
एलआईसी के पेंशन प्लान्स में तरलता (Liquidity) का भी ध्यान रखा गया है। पॉलिसी शुरू होने के 6 महीने बाद जरूरत पड़ने पर पॉलिसी पर लोन लेने की सुविधा मिल जाती है। यदि बीमित व्यक्ति, उसके जीवनसाथी या बच्चे को किसी गंभीर बीमारी (Critical Illness) का पता चलता है, तो पॉलिसी को सरेंडर किया जा सकता है, जिसमें 95% तक परचेज प्राइस वापस मिल जाता है। टैक्स के मामले में, एकल प्रीमियम निवेश पर आयकर अधिनियम की धारा 80CCC के तहत छूट मिलती है। हालांकि, हर महीने मिलने वाली पेंशन पूरी तरह कर-योग्य होती है और निवेशक की कुल आय में जोड़कर उसके लागू टैक्स स्लैब के अनुसार कर का निर्धारण होता है।
ऑफलाइन और ऑनलाइन आवेदन करने का पूरा तरीका
एलआईसी की मंथली इनकम स्कीम में निवेश करने के लिए दो आसान विकल्प मौजूद हैं:
- ऑनलाइन माध्यम: एलआईसी की आधिकारिक वेबसाइट (licindia.in) पर जाएं। होमपेज पर 'Buy Policy Online' या 'Pension Plans' सेक्शन में जाएं। अपनी पसंदीदा योजना (जैसे Saral Pension या Jeevan Akshay) चुनें। अपनी जन्मतिथि, निवेश राशि और पेंशन का विकल्प दर्ज कर ऑनलाइन प्रीमियम कोटेशन देखें। इसके बाद पैन कार्ड, आधार कार्ड और बैंक पासबुक की स्कैन कॉपी अपलोड करें और नेट बैंकिंग या यूपीआई से भुगतान पूरा करें।
-
ऑफलाइन माध्यम: अपने नजदीकी एलआईसी शाखा कार्यालय में जाएं या किसी अधिकृत एलआईसी एजेंट से संपर्क करें। संबंधित एन्युइटी प्लान का आवेदन फॉर्म प्राप्त करें, उसमें व्यक्तिगत विवरण, नॉमिनी का नाम और बैंक खाता विवरण (जिसमें हर महीने पेंशन ट्रांसफर होगी) साफ-साफ भरें। पहचान प्रमाण, पते का प्रमाण, पैन कार्ड और कैंसिल्ड चेक संलग्न करके चेक या डिमांड ड्राफ्ट के माध्यम से भुगतान करें। दस्तावेज सत्यापन के बाद पॉलिसी बांड जारी कर दिया जाएगा और अगले महीने से आपकी मासिक पेंशन शुरू हो जाएगी।