



SIP में कितना पैसा लगाना सही? सैलरी का कितना हिस्सा करें Invest, जानें 50-30-20 का गोल्डन रूल और पूरा गणित
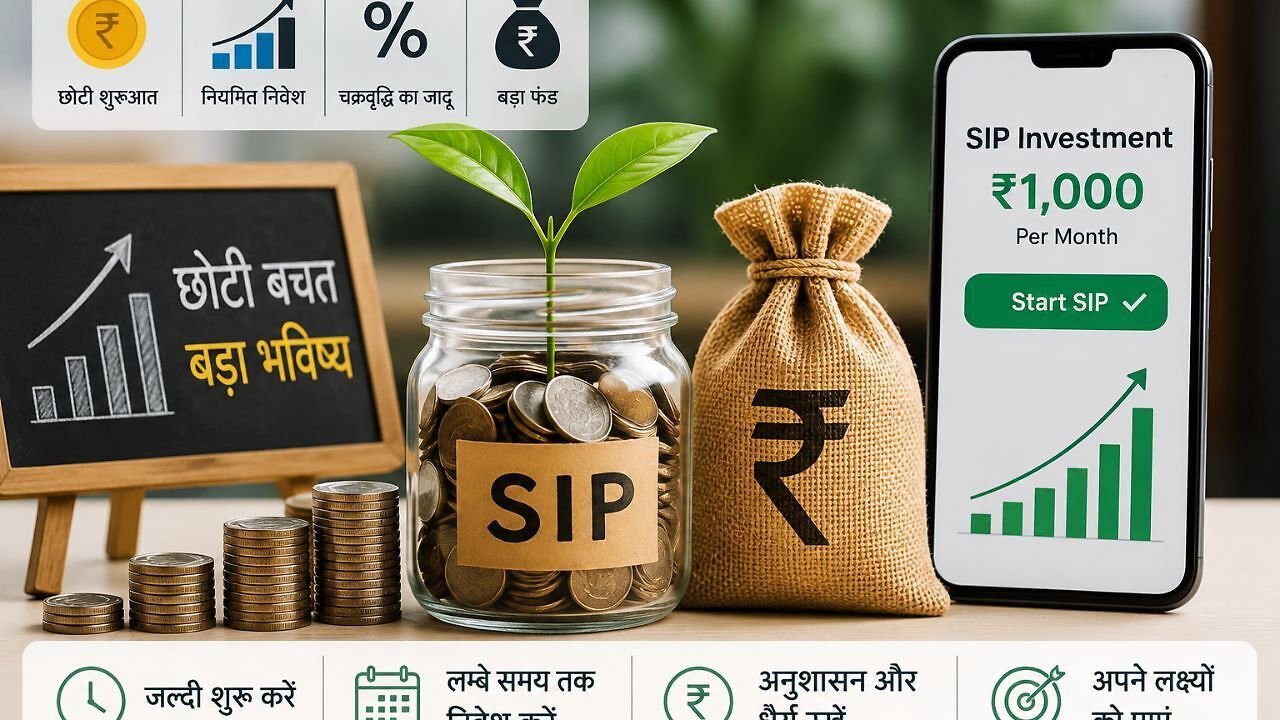
हर महीने जब खाते में सैलरी क्रेडिट होने का मैसेज आता है, तो खर्चों की लंबी फेहरिस्त के बीच सबसे बड़ा सवाल यह उठता है कि भविष्य के लिए कितना पैसा बचाना और निवेश करना चाहिए। आज के दौर में म्यूचुअल फंड सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) आम नौकरीपेशा वर्ग के लिए महंगाई को मात देकर एक बड़ा फंड तैयार करने का सबसे लोकप्रिय साधन बन चुका है। लखनऊ, नोएडा, बेंगलुरु, मुंबई से लेकर देश भर के युवा प्रोफेशनल्स छोटी उम्र से ही वित्तीय सुरक्षा और रिटायरमेंट फंड की तैयारी में जुटे हैं। हालांकि, कई लोग या तो अपनी क्षमता से बहुत कम निवेश करते हैं या फिर अत्यधिक आक्रामक होकर महीने के अंत में नकदी संकट में फंस जाते हैं। वित्तीय विशेषज्ञों के अनुसार, एसआईपी की सही रकम तय करने का एक वैज्ञानिक और व्यावहारिक पैमाना होता है, जो आपकी मासिक आय, अनिवार्य खर्चों और वित्तीय लक्ष्यों के संतुलन पर निर्भर करता है।
50-30-20 का गोल्डन रूल: सैलरी का कितना हिस्सा जाना चाहिए निवेश में
पर्सनल फाइनेंस की दुनिया में बजट प्रबंधन और निवेश का सबसे सटीक फॉर्मूला 50:30:20 का नियम माना जाता है। अपनी इन-हैंड (नेट) मासिक सैलरी को इन तीन हिस्सों में बांटना चाहिए:
-
50% जरूरतें (Needs): आपकी कुल आय का 50% हिस्सा घर के किराए/ईएमआई, राशन, बिजली-पानी के बिल, बच्चों की स्कूल फीस और बुनियादी चिकित्सा खर्चों के लिए होना चाहिए।
-
30% इच्छाएं (Wants): आय का 30% हिस्सा लाइफस्टाइल खर्चों जैसे बाहर डाइनिंग, मूवी, शॉपिंग, गैजेट्स और वीकेंड ट्रिप्स के लिए इस्तेमाल किया जा सकता है।
-
20% अनिवार्य बचत व निवेश (Savings & Investments): कम से कम 20% हिस्सा भविष्य के लिए बचाना और निवेश करना अनिवार्य है। वित्तीय सलाहकारों का सुझाव है कि इस 20% का सबसे बड़ा हिस्सा (करीब 15% से 20%) सीधे इक्विटी या हाइब्रिड म्यूचुअल फंड की एसआईपी में जाना चाहिए। यदि आपके सिर पर कोई बड़ा लोन नहीं है, तो आप अपने 'Wants' में से कटौती कर इस निवेश हिस्से को 25% से 35% तक भी बढ़ा सकते हैं।
विभिन्न सैलरी स्लैब के अनुसार मासिक एसआईपी का आदर्श गणित
आपकी आय के अनुसार हर महीने कितनी एसआईपी का लक्ष्य रखना चाहिए, इसे एक आसान गणना से समझा जा सकता है:
-
₹30,000 मासिक सैलरी: न्यूनतम 20% यानी ₹6,000 प्रति माह की एसआईपी शुरू करें। इसे लार्ज-कैप इंडेक्स फंड या फ्लेक्सी-कैप फंड में बांट सकते हैं।
-
₹50,000 मासिक सैलरी: न्यूनतम 20% से 25% यानी ₹10,000 से ₹12,500 प्रति माह का निवेश करें। इसे फ्लेक्सी-कैप (₹5,000), लार्ज एंड मिड-कैप (₹4,000) और स्मॉल-कैप (₹2,000) में विभाजित किया जा सकता है।
-
₹1,00,000 मासिक सैलरी: कम से कम 30% यानी ₹30,000 प्रति माह की एसआईपी का लक्ष्य रखें। इसमें डायवर्सिफाइड इक्विटी फंड्स के साथ कुछ हिस्सा डेट या ईएलएसएस (टैक्स सेविंग) में भी आवंटित किया जा सकता है।
लंबी अवधि में वेल्थ क्रिएशन का '15-15-15' जादुई नियम
एसआईपी में अनुशासन और समय का महत्व समझाने के लिए 15-15-15 का नियम मील का पत्थर माना जाता है। इस नियम के अनुसार:
-
यदि आप ₹15,000 प्रति माह की एसआईपी करते हैं,
-
लगातार 15 वर्षों तक निवेश जारी रखते हैं,
-
और इस पर औसतन 15% का अनुमानित वार्षिक रिटर्न प्राप्त होता है, तो 15 साल बाद आपके पास कुल ₹1,00,27,601 (पूरे 1 करोड़ रुपये से अधिक) का भारी फंड तैयार हो जाता है। इसमें आपकी कुल जमा पूंजी केवल ₹27 लाख होगी, जबकि चक्रवृद्धि ब्याज (कंपाउंडिंग) से मिलने वाला वेल्थ गेन लगभग ₹73 लाख से अधिक होगा।
स्टेप-अप एसआईपी (Step-Up SIP): सैलरी बढ़ने के साथ बढ़ाएं निवेश
एसआईपी की एक तय रकम पर वर्षों तक टिके रहने के बजाय सबसे स्मार्ट रणनीति है स्टेप-अप एसआईपी। हर साल जब आपकी कंपनी में अप्रेजल या इंक्रीमेंट हो, तो अपनी एसआईपी की राशि में कम से कम 10% की वार्षिक बढ़ोतरी का निर्देश दें। उदाहरण के लिए, यदि आपकी शुरुआत ₹10,000 से हुई है, तो अगले साल इसे ₹11,000 और उसके अगले साल ₹12,100 कर दें। यह छोटा सा 10% का वार्षिक इजाफा 20 वर्षों में आपके अंतिम मैच्योरिटी कॉर्पस को सामान्य एसआईपी की तुलना में लगभग दोगुना कर देता है।
एसआईपी शुरू करने से पहले इन 2 बातों का रखें ध्यान
म्यूचुअल फंड में पहला रुपया लगाने से पहले दो वित्तीय सुरक्षा कवच तैयार करना अनिवार्य है:
-
आपातकालीन फंड (Emergency Fund): कम से कम 6 महीने के अनिवार्य खर्चों (राशन, रेंट, ईएमआई) के बराबर रकम सेविंग्स अकाउंट या लिक्विड फंड में अलग से रखें, ताकि नौकरी या मेडिकल इमरजेंसी में एसआईपी बीच में तोड़ने की नौबत न आए।
-
टर्म और हेल्थ इंश्योरेंस: परिवार के वित्तीय संरक्षण के लिए अपनी वार्षिक आय का कम से कम 15 से 20 गुना टर्म इंश्योरेंस और पर्याप्त हेल्थ कवर जरूर लें, ताकि निवेश की गई पूंजी किसी अप्रिय घटना में सुरक्षित बनी रहे।
विभिन्न समय अवधियों में ₹10,000 मासिक एसआईपी का ग्रोथ प्रोजेक्शन (12% वार्षिक अनुमानित रिटर्न पर)
| समय सीमा (वर्ष) | कुल जमा पूंजी | अनुमानित वेल्थ गेन | कुल अनुमानित फंड |
| 5 वर्ष | ₹6,00,000 | ₹2,24,864 | ₹8,24,864 |
| 10 वर्ष | ₹12,00,000 | ₹11,23,391 | ₹23,23,391 |
| 15 वर्ष | ₹18,00,000 | ₹32,45,760 | ₹50,45,760 |
| 20 वर्ष | ₹24,00,000 | ₹75,91,480 | ₹99,91,480 |