



Festive Shopping BNPL Alert: दिवाली और धनतेरस पर 'अभी खरीदो, बाद में चुकाओ' का चस्का कहीं न बन जाए भारी, जान लें 5 बड़े रिस्क
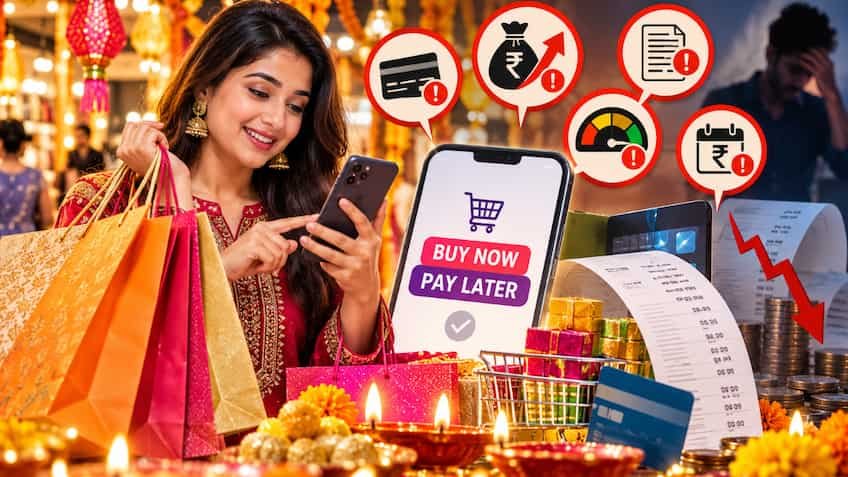
धनतेरस और दिवाली का पावन त्योहारी सीजन आते ही बाजारों में ऑफर्स और बंपर डिस्काउंट्स की बाढ़ आ जाती है। इलेक्ट्रॉनिक्स, आभूषण, नए कपड़े और घर के साजो-सामान की खरीदारी के लिए हर कोई बाजार या ई-कॉमर्स प्लेटफॉर्म्स का रुख कर रहा है। ऐसे में आज के डिजिटल दौर में शॉपिंग चेकआउट के दौरान जो विकल्प सबसे ज्यादा लुभा रहा है, वह है 'बाय नाउ पे लेटर' (BNPL यानी 'अभी खरीदो, बाद में भुगतान करो')। बिना तुरंत पैसे दिए या बिना क्रेडिट कार्ड के भारी-भरकम खरीदारी करने की यह सुविधा पहली नजर में बेहद आकर्षक और राहत भरी लगती है। लेकिन क्या आप जानते हैं कि एक क्लिक में मिलने वाला यह छोटा सा अल्पकालिक कर्ज आपके वित्तीय भविष्य के लिए कितना बड़ा सिरदर्द बन सकता है? वित्तीय विशेषज्ञ चेतावनी दे रहे हैं कि यदि त्योहारों के उत्साह में बिना सोचे-समझे बीएनपीएल का इस्तेमाल किया गया, तो दिवाली की रोशनी खत्म होते ही आप भारी कर्ज के दलदल में फंस सकते हैं।
फिनटेक कंपनियों और ई-कॉमर्स साइट्स द्वारा प्रचारित यह विकल्प दिखने में 'जीरो कॉस्ट' जैसा लगता है, लेकिन असल में यह एक संगठित अनसिक्योर्ड पर्सनल लोन ही होता है। त्योहारी सीजन में कंपनियां 'नो कॉस्ट ईएमआई' और '30 दिन बाद चुकाएं' जैसे लुभावने विज्ञापनों से ग्राहकों के व्यवहार को प्रभावित करती हैं। जेब में पैसा न होने के बावजूद खरीदारी करने की यह मनोवैज्ञानिक छूट व्यक्ति को अपनी वास्तविक क्षमता से अधिक खर्च करने के लिए उकसाती है। यदि आप भी इस फेस्टिव सीजन में बीएनपीएल के जरिए शॉपिंग करने का मन बना रहे हैं, तो इसके पीछे छिपे 5 गंभीर जोखिमों को समझना आपके लिए बेहद अनिवार्य है।
1. ओवरस्पेंडिंग और इम्पल्स बाइंग का मनोवैज्ञानिक जाल: बजट से बाहर का खर्च
बीएनपीएल का सबसे पहला और बड़ा खतरा यह है कि यह उपभोक्ता के दिमाग से पैसे खर्च होने के तात्कालिक दर्द को पूरी तरह गायब कर देता है। जब आप जेब से नकद पैसे देते हैं या यूपीआई से बैंक खाते का बैलेंस कटते हुए देखते हैं, तो दिमाग में एक सतर्कता रहती है कि बजट कितना बचा है। इसके विपरीत, बीएनपीएल में सिर्फ एक बटन दबाते ही सामान घर पहुंच जाता है और भुगतान की तारीख 15 से 30 दिन आगे खिसक जाती है।
इस मनोवैज्ञानिक छूट के चलते उपभोक्ता अक्सर उन गैर-जरूरी सामानों को भी कार्ट में जोड़ लेते हैं, जिनकी उन्हें वास्तव में आवश्यकता नहीं होती। धनतेरस और दिवाली की सेल में लोग महंगे स्मार्टफोन, बड़े टीवी या लक्जरी लाइफस्टाइल प्रोडक्ट्स केवल इसलिए खरीद लेते हैं क्योंकि उन्हें लगता है कि 'पैसा तो अगले महीने देना है'। लेकिन जब अगले महीने एक साथ कई बीएनपीएल प्लेटफॉर्म्स के बिल सामने आते हैं, तो पूरा मासिक घरेलू बजट चरमरा जाता है और आवश्यक खर्चों के लिए भी लाले पड़ जाते हैं।
2. लेट फीस और चक्रवृद्धि ब्याज का पहाड़: 30 से 40 फीसदी तक का सालाना झटका
अक्सर विज्ञापन में कहा जाता है कि बीएनपीएल पूरी तरह ब्याज-मुक्त (0% Interest) सेवा है, लेकिन यह सुविधा केवल तभी तक मुफ्त रहती है जब तक कि आप निर्धारित अंतिम तिथि से पहले पाई-पाई चुकता कर दें। जैसे ही तय तारीख से भुगतान में एक दिन की भी देरी होती है, फिनटेक कंपनियां भारी लेट फीस और पेनल्टी वसूलना शुरू कर देती हैं।
यह पेनल्टी केवल फिक्स्ड लेट फीस तक सीमित नहीं रहती, बल्कि बकाया राशि पर 24% से लेकर 40% तक का भारी वार्षिक ब्याज दर (APR) जोड़ दिया जाता है, जो सामान्य पर्सनल लोन की तुलना में कहीं अधिक महंगा होता है। कई कंपनियां हर दिन के हिसाब से डिले चार्ज जोड़ती हैं। यदि आपने 5,000 रुपये का कोई सामान खरीदा था और समय पर बिल नहीं भर पाए, तो लेट फीस और जीएसटी जुड़ते-जुड़ते वह बिल कुछ ही हफ्तों में दोगुना हो सकता है।
3. सिबिल (CIBIL) स्कोर पर सीधा प्रहार: भविष्य में होम और ऑटो लोन मिलना मुश्किल
अधिकांश युवा और पहली बार शॉपिंग करने वाले लोग इस गलतफहमी में रहते हैं कि बीएनपीएल केवल एक डिजिटल वॉलेट या आसान क्रेडिट लाइन है, जिसका उनके क्रेडिट ब्यूरो रिकॉर्ड से कोई लेना-देना नहीं होता। वास्तविकता यह है कि प्रत्येक बीएनपीएल प्लेटफॉर्म किसी न किसी नॉन-बैंकिंग फाइनेंशियल कंपनी (NBFC) या बैंक के साथ पार्टनरशिप में काम करता है। जैसे ही आप बीएनपीएल एक्टिवेट करते हैं, आपके नाम से एक नया लोन अकाउंट क्रेडिट ब्यूरो (CIBIL, Experian आदि) में दर्ज हो जाता है।
यदि आप त्योहारी सीजन की व्यस्तता या पैसों की कमी के कारण बीएनपीएल का एक भी बिल मिस करते हैं, तो एनबीएफसी तुरंत इसकी रिपोर्ट सिबिल को भेज देती है। एक ही डिफॉल्ट से आपका क्रेडिट स्कोर 50 से 100 अंक तक नीचे गिर सकता है। खराब सिबिल स्कोर का सीधा असर भविष्य में आपके बड़े लक्ष्यों पर पड़ता है; जब आप भविष्य में होम लोन, कार लोन या एजुकेशन लोन के लिए आवेदन करेंगे, तो बैंक आपका आवेदन सीधे खारिज कर सकते हैं या आपसे बेहद ऊंची ब्याज दर वसूलेंगे।
4. छिपे हुए शुल्क, कन्वीनियंस फीस और प्रोसेसिंग कॉस्ट की मार
'नो कॉस्ट' का दावा करने वाले बीएनपीएल एग्रीमेंट्स के बारीक अक्षरों (Fine Print) में कई ऐसे नियम और शर्तें छिपी होती हैं, जिन्हें आम उपभोक्ता जल्दीबाजी में बिना पढ़े 'I Agree' पर टिक कर देते हैं। कई प्लेटफॉर्म्स हर ट्रांजैक्शन पर 'कन्वीनियंस फीस', 'प्लेटफॉर्म यूसेज चार्ज' या 'अकाउंट मेंटेनेंस फीस' के नाम पर अतिरिक्त पैसे काटते हैं।
इसके अलावा, यदि आपने बीएनपीएल को 3 या 6 महीने की किस्तों (EMI) में बदला है, तो उस पर एकमुश्त प्रोसेसिंग फीस और 18% जीएसटी अलग से वसूला जाता है। यदि आपने ऑटो-डेबिट (e-NACH या UPI Auto-Pay) सेट कर रखा है और ड्यू डेट पर आपके बैंक खाते में पर्याप्त बैलेंस नहीं है, तो बीएनपीएल कंपनी तो पेनल्टी लगाएगी ही, साथ ही आपका मूल बैंक भी ऑटो-डेबिट बाउंस होने का 300 से 500 रुपये का भारी बाउंस चार्ज काट लेगा। इस तरह एक छोटे से सामान पर आप कई तरफ से अतिरिक्त आर्थिक चोट झेलते हैं।
5. मल्टीपल लेंडर्स और डेट ट्रैप (Debt Trap): किस्त चुकाने के लिए नया कर्ज लेने की नौबत
आजकल बाजार में दर्जनों बीएनपीएल ऐप्स मौजूद हैं। एक ऐप की क्रेडिट लिमिट खत्म होते ही उपभोक्ता दूसरे ऐप पर अकाउंट बना लेता है। दिवाली के उत्साह में लोग 4-5 अलग-अलग प्लेटफॉर्म्स (जैसे एक से कपड़े, दूसरे से इलेक्ट्रॉनिक्स, तीसरे से ग्रॉसरी और चौथे से फूड डिलीवरी) से उधारी ले लेते हैं। जब नवंबर और दिसंबर में इन सभी कंपनियों की अलग-अलग ड्यू डेट्स आती हैं, तो उपभोक्ता को समझ नहीं आता कि किसका भुगतान पहले करे।
इस स्थिति में फंसकर कई लोग एक प्लेटफॉर्म का बिल भरने के लिए दूसरे लोन ऐप से नया कर्ज उठाने की सबसे घातक गलती कर बैठते हैं। यह चक्र धीरे-धीरे एक गंभीर 'डेट ट्रैप' (कर्ज का कुचक्र) बन जाता है। इसके साथ ही, रिकवरी एजेंट्स के लगातार आने वाले कॉल्स, धमकियां और मानसिक तनाव परिवार की सुख-शांति को पूरी तरह छीन लेते हैं।
सुरक्षित फेस्टिव शॉपिंग के सुनहरे नियम: उधारी के बजाय ऐसे करें स्मार्ट खरीदारी
त्योहारों की वास्तविक खुशी अपनी सामर्थ्य के अनुसार जश्न मनाने में है, न कि दूसरों को दिखाने के लिए उधारी का बोझ सिर पर लादने में। यदि आप इस फेस्टिव सीजन में सुरक्षित और तनावमुक्त रहना चाहते हैं, तो खरीदारी से पहले एक सख्त बजट सीमा निर्धारित करें। केवल उतना ही खर्च करें, जितना पैसा आपके बैंक खाते में पहले से मौजूद हो।
यदि किसी अपरिहार्य कारण से बीएनपीएल का उपयोग करना ही पड़े, तो अपनी डायरी या कैलेंडर में रीपेमेंट की तारीख को बड़े अक्षरों में मार्क कर लें और अंतिम तिथि से कम से कम तीन दिन पहले पूरे बिल का भुगतान कर दें। किसी भी सेवा के नियम व शर्तों को पूरी तरह पढ़े बिना 'एक्सेप्ट' न करें। याद रखिए कि त्योहार साल में एक बार आते हैं, लेकिन अनियंत्रित कर्ज का तनाव महीनों और सालों तक आपका पीछा नहीं छोड़ता। समझदारी से खर्च करें और अपने परिवार के साथ एक सुरक्षित, समृद्ध और कर्ज-मुक्त दीपावली मनाएं।