



क्या ₹500 का छोटा बकाया सचमुच बिगाड़ सकता है आपका CIBIL स्कोर? जानिए क्रेडिट ब्यूरो का एल्गोरिदम
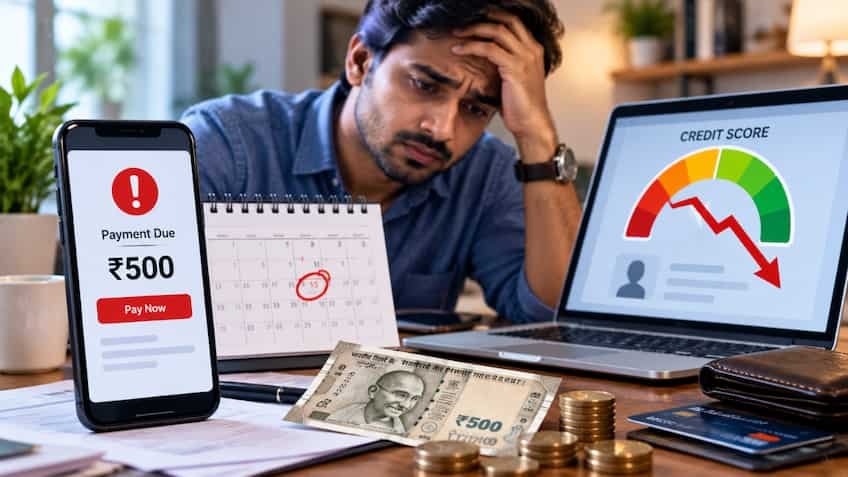
आज के डिजिटल और कैशलेस दौर में क्रेडिट कार्ड और 'बाय नाउ पे लेटर' (BNPL) सेवाओं का इस्तेमाल आम बात हो चुका है। शॉपिंग, यूटिलिटी बिलों और ऑनलाइन फूड डिलीवरी के लिए लोग धड़ल्ले से क्रेडिट कार्ड स्वाइप करते हैं। लेकिन अक्सर कई बार ऐसा होता है कि कोई यूजर अपने भारी-भरकम खर्चों का भुगतान तो कर देता है, लेकिन किसी पुराने चार्ज, ऑटो-सब्सक्रिप्शन या मामूली खरीदारी के कारण बिल में ₹300, ₹500 या ₹700 का छोटा सा बकाया छूट जाता है। ज्यादातर लोग यह सोचकर बेफिक्र हो जाते हैं कि "सिर्फ 500 रुपये ही तो हैं, इतनी छोटी सी रकम के लिए बैंक क्या करेगा, अगले महीने देख लेंगे।" यदि आप भी ऐसा सोचते हैं, तो यह लापरवाही आपकी वित्तीय साख (Credit Profile) के लिए सबसे घातक साबित हो सकती है।
भारतीय रिजर्व बैंक (RBI) से मान्यता प्राप्त देश के चार प्रमुख क्रेडिट सूचना ब्यूरो—ट्रांसयूनियन सिबिल (TransUnion CIBIL), एक्सपेरियन (Experian), इक्विफैक्स (Equifax) और सीआरआईएफ हाई मार्क (CRIF High Mark)—के एल्गोरिदम में डिफॉल्ट की गई 'रकम के आकार' से कहीं ज्यादा महत्व आपके 'भुगतान के अनुशासन' (Repayment History) को दिया जाता है। सिबिल स्कोर की 300 से 900 अंकों की गणना में लगभग 35 प्रतिशत वेटेज सिर्फ और सिर्फ इस बात का होता है कि आपने अपनी देय राशि को समय पर चुकाया या नहीं। क्रेडिट स्कोरिंग मॉडल यह नहीं देखता कि आपका बकाया ₹5 लाख का था या मात्र ₹500 का; सिस्टम के लिए दोनों ही मामलों में देय तिथि (Due Date) के बाद पैसा न चुकाना एक गंभीर डिफॉल्ट और वित्तीय अनुशासनहीनता माना जाता है। उत्तर प्रदेश के लखनऊ, कानपुर, नोएडा, गाजियाबाद से लेकर देश भर के मेट्रो शहरों में काम करने वाले कई प्रोफेशनल्स तब चौंक जाते हैं जब उनका सिबिल स्कोर 780 से लुढ़ककर सीधे 700 के नीचे पहुंच जाता है और किसी नए होम लोन या कार लोन के आवेदन पर बैंक उन्हें रिजेक्ट कर देते हैं।
RBI का 3-डे ग्रेस पीरियड नियम: क्या ड्यू डेट के अगले ही दिन क्रेडिट स्कोर गिर जाता है?
क्रेडिट कार्ड धारकों के मन में यह सबसे बड़ा डर रहता है कि यदि वे बिल भरने की अंतिम तारीख (Due Date) भूल गए, तो क्या बैंक अगले ही दिन सिबिल को डिफॉल्ट की सूचना भेज देगा? इस पर भारतीय रिजर्व बैंक (RBI) ने उपभोक्ताओं को एक मजबूत सुरक्षा कवच दिया हुआ है। आरबीआई के मास्टर डायरेक्शन (Master Direction on Credit Card and Debit Card) के तहत सभी बैंकों और क्रेडिट कार्ड जारीकर्ता संस्थानों के लिए 'कम से कम 3 दिन का अनिवार्य ग्रेस पीरियड' (3-Day Grace Period) देना कानूनी रूप से अनिवार्य है।
आरबीआई के नियमों के अनुसार:
-
यदि आपके क्रेडिट कार्ड बिल की अंतिम तारीख महीने की 5 तारीख है, तो बैंक 8 तारीख तक न तो आप पर कोई लेट पेमेंट फीस (Late Payment Charges) लगा सकता है और न ही आपके खाते को क्रेडिट ब्यूरो को 'Past Due' (अतिदेय) के रूप में रिपोर्ट कर सकता है।
-
यदि आप इस 3 दिन की मोहलत के भीतर ₹500 का पूरा भुगतान कर देते हैं, तो आपके क्रेडिट स्कोर पर शून्य (0%) असर पड़ेगा और आपका सिबिल स्कोर पूरी तरह सुरक्षित रहेगा।
-
हालांकि, यह समझना जरूरी है कि यह 3 दिन का ग्रेस पीरियड केवल लेट फीस और सिबिल रिपोर्टिंग से बचाता है; यदि आपने देय तिथि तक बिल नहीं भरा है, तो उस बकाया राशि पर खरीदारी की मूल तारीख से लगने वाला नियमित फाइनेंस चार्ज (ब्याज) लागू रह सकता है।
3 दिन के बाद क्या होता है? ₹500 की भूल पर लेट फीस और ब्याज का चक्रव्यूह
यदि 3 दिन का ग्रेस पीरियड बीत गया और आपने फिर भी वह ₹500 जमा नहीं किए, तो बैंक की प्रणाली तुरंत दंडात्मक मोड में आ जाती है। अधिकांश बैंकों में लेट पेमेंट फीस के अलग-अलग स्लैब होते हैं:
-
₹100 से कम के बकाए पर सामान्यतः कोई लेट फीस नहीं होती।
-
₹100 से ₹500 के बकाया स्लैब में HDFC Bank, ICICI Bank, Axis Bank और Kotak Mahindra Bank जैसे प्रमुख बैंक ₹100 की लेट पेमेंट फीस वसूलते हैं (एसबीआई कार्ड ₹500 तक लेट फीस शून्य रखता है)।
-
यदि आपका बकाया ₹501 या उससे अधिक हो जाता है, तो लेट फीस सीधे बढ़कर ₹400 से ₹500 तक पहुंच जाती है।
-
इस लेट फीस पर 18 प्रतिशत की दर से जीएसटी (GST) अलग से जुड़ता है।
-
इसके ऊपर, लगभग 3.5% से 3.75% प्रति माह (वार्षिक आधार पर 42% से 45% APR) का भारी-भरकम चक्रवृद्धित ब्याज खरीदारी की तारीख से जुड़ने लगता है।
नतीजतन, जिस ₹500 को आपने मामूली समझकर छोड़ दिया था, वह अगले महीने के बिल में लेट फीस, ब्याज और टैक्स जुड़कर ₹1,000 से ₹1,200 का बन जाता है।
DPD (Days Past Due) का खेल: 30, 60 और 90 दिन में कैसे बर्बाद होता है सिबिल?
क्रेडिट रिपोर्ट में सबसे संवेदनशील और खतरनाक कॉलम 'DPD' यानी डेज पास्ट ड्यू (Days Past Due) का होता है। जब कोई कर्जदाता या बैंक आपकी सिबिल रिपोर्ट देखता है, तो वह सबसे पहले इसी DPD ट्रैक को चेक करता है। सामान्य और स्वस्थ खाते में DPD की जगह '000' या 'STD' (Standard) लिखा होता है, जिसका अर्थ है कि हर पेमेंट समय पर हुई है।
लेकिन यदि ₹500 का भुगतान लगातार टाला जाता है, तो इसका चरणबद्ध असर इस प्रकार होता है:
-
1 से 29 दिन की देरी: खाता ओवरड्यू हो जाता है, लेट फीस लग जाती है, लेकिन ज्यादातर बैंक इसे सामान्यतः 30 दिन पूरे होने तक औपचारिक 'डिफ़ॉल्ट श्रेणी' में रिपोर्ट नहीं करते।
-
30 दिन से अधिक की देरी (30+ DPD): यदि बिल आए हुए 30 दिन से ज्यादा का समय बीत गया और न्यूनतम देय राशि (Minimum Amount Due) भी जमा नहीं की गई, तो बैंक क्रेडिट ब्यूरो को '030 DPD' रिपोर्ट कर देता है। जैसे ही रिपोर्ट में 30 DPD दर्ज होता है, आपका सिबिल स्कोर एक झटके में 50 से 80 अंक तक नीचे गिर सकता है।
-
60 से 89 दिन की देरी (60+ DPD): रिकवरी कॉल्स और एसएमएस शुरू हो जाते हैं, खाता 'स्पेशल मेंशन अकाउंट' (SMA) में चला जाता है और स्कोर 100 अंक से अधिक टूट जाता है।
-
90 दिन से अधिक की देरी (90+ DPD / NPA): ₹500 का यह छोटा सा खाता बैंक की किताबों में 'नॉन-परफॉर्मिंग एसेट' (NPA) या 'सब-स्टैंडर्ड' घोषित हो जाता है। इसके बाद बैंक कार्ड को ब्लॉक कर देते हैं और सिबिल में आपका प्रोफाइल 'डिफॉल्टर' के रूप में दर्ज हो जाता है। एक बार 90+ DPD लगने पर सिबिल स्कोर 150 से 200 अंक तक धड़ाम हो जाता है।
RBI के नए क्रेडिट रिपोर्टिंग नियम: अब महीने में 4 बार अपडेट होता है आपका डेटा
पहले के वर्षों में बैंक महीने में केवल एक बार या 30 से 45 दिनों के अंतराल पर क्रेडिट ब्यूरो को डेटा भेजते थे, जिससे ग्राहकों को अपनी चूक सुधारने का थोड़ा समय मिल जाता था। लेकिन भारतीय रिजर्व बैंक ने क्रेडिट रिपोर्टिंग फ्रेमवर्क में पारदर्शिता लाने के लिए नियमों को बेहद सख्त बना दिया है। अब बैंकों और गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) को महीने में चार निश्चित तारीखों (9वीं, 16वीं, 23वीं और महीने के अंतिम दिन) पर अनिवार्य रूप से ताजा डेटा क्रेडिट ब्यूरो को भेजना होता है।
इस साप्ताहिक और पाक्षिक रिपोर्टिंग चक्र का सीधा मतलब यह है कि आपकी एक छोटी सी चूक अब कुछ ही दिनों के भीतर आपकी क्रेडिट रिपोर्ट में दर्ज हो जाएगी। हालांकि, नए नियमों में एक बड़ा उपभोक्ता-हितैषी प्रावधान यह भी जोड़ा गया है कि किसी भी बैंक को ग्राहक का डिफॉल्ट क्रेडिट ब्यूरो को रिपोर्ट करने से पहले ग्राहक को एसएमएस या आधिकारिक ईमेल के जरिए अग्रिम चेतावनी देना अनिवार्य है। यदि बैंक बिना पूर्व सूचना दिए सीधे डिफॉल्ट रिपोर्ट करता है, तो ग्राहक बैंकिंग लोकपाल (RBI Ombudsman) के पास शिकायत दर्ज करा सकता है।
क्या ₹500 के डिफ़ॉल्ट से भविष्य में लोन मिलना बंद हो सकता है?
यह सवाल हर वित्तीय जागरूक नागरिक को परेशान करता है। जब आप भविष्य में 50 लाख रुपये का होम लोन या 10 लाख रुपये का कार लोन लेने बैंक जाते हैं, तो बैंक का लोन ऑफिसर यह नहीं देखता कि आपने ₹500 नहीं चुकाए थे। लोन देने वाले बैंक का स्वचालित रिस्क असेसमेंट सॉफ्टवेयर आपकी रिपोर्ट में केवल 'Past Due' या 'Missed Payment Flag' और आपके सिबिल स्कोर को पढ़ता है।
क्रेडिट स्कोर 750 से गिरकर यदि 680 या 650 पर आ जाता है, तो इसके तीन गंभीर परिणाम होते हैं:
-
लोन का सीधा रिजेक्शन: कई प्रमुख बैंक (जैसे SBI, HDFC, ICICI) 750 से कम स्कोर वाले आवेदनों को अपने ऑनलाइन सिस्टम में ऑटो-रिजेक्ट कर देते हैं।
-
महंगी ब्याज दरें: यदि कोई बैंक लोन मंजूर भी करता है, तो वह आपको 'हाई रिस्क बॉरोअर' मानकर 1.5% से 2.5% तक अधिक ब्याज दर वसूलता है। 30 साल के होम लोन पर 1% अधिक ब्याज लगने का मतलब लाखों रुपये का अतिरिक्त नुकसान होता है।
-
क्रेडिट कार्ड लिमिट में कटौती: मौजूदा बैंक आपके कार्ड की क्रेडिट लिमिट घटा सकते हैं या नए कार्ड के आवेदन निरस्त कर सकते हैं।
अगर गलती से ₹500 की पेमेंट मिस हो गई है, तो तुरंत क्या करें? 4 जरूरी कदम
यदि आपको अचानक पता चलता है कि आपके क्रेडिट कार्ड या छोटे लोन की ₹500 की पेमेंट ड्यू डेट और 3-दिन के ग्रेस पीरियड के बाद भी छूट गई है, तो घबराने के बजाय इन 4 कदमों को तुरंत उठाएं:
-
बिना 1 मिनट गंवाए तुरंत पूरा भुगतान करें: सबसे पहले मोबाइल ऐप या यूपीआई के जरिए पूरे बकाए और उस पर लगी लेट फीस का 100% भुगतान तुरंत कर दें।
-
कस्टमर केयर को कॉल करें और 'गुडविल रिवर्सल' मांगें: यदि आपका पिछला रिकॉर्ड एकदम साफ रहा है और आपने पहली बार गलती से पेमेंट मिस की है, तो बैंक के कस्टमर केयर पर कॉल करके विनम्रता से बताएं कि यह एक अनजाने में हुई तकनीकी या व्यक्तिगत चूक थी। यदि आप लगातार समय पर पेमेंट करने वाले ग्राहक रहे हैं, तो बैंक अक्सर 'गुडविल जेस्चर' (Goodwill Gesture) के तौर पर लेट फीस माफ कर देते हैं।
-
बैंक से सिबिल सुधारने का लिखित अनुरोध करें: कस्टमर केयर से यह विशेष आग्रह करें कि चूंकि आपने पूरा भुगतान कर दिया है, इसलिए आगामी रिपोर्टिंग चक्र में इस खाते को ओवरड्यू के रूप में सिबिल को न भेजा जाए।
-
ऑटो-डेबिट (Auto-Debit) सक्रिय करें: भविष्य में ऐसी मानवीय भूलों से बचने के लिए अपने बैंक खाते से 'ऑटो-पे' (AutoPay) या 'NACH मैंडेट' अनिवार्य रूप से चालू कर लें। हमेशा 'Total Amount Due' पर ऑटो-डेबिट सेट करें, ताकि ₹1 का भी बकाया न छूटे।
पैसे के मामले में कभी भी किसी रकम को छोटा समझकर नजरअंदाज नहीं करना चाहिए। वित्तीय जगत में आपका ₹500 का बकाया भले ही बैंक की बैलेंस शीट के लिए मामूली हो, लेकिन आपकी व्यक्तिगत साख और सिबिल स्कोर के लिए यह एक बहुत बड़ा दाग साबित हो सकता है। समय पर भुगतान और डिजिटल अलर्ट्स ही आपकी क्रेडिट प्रोफाइल को हमेशा 750+ के सुनहरे दायरे में बनाए रखने का एकमात्र अचूक फॉर्मूला हैं।