



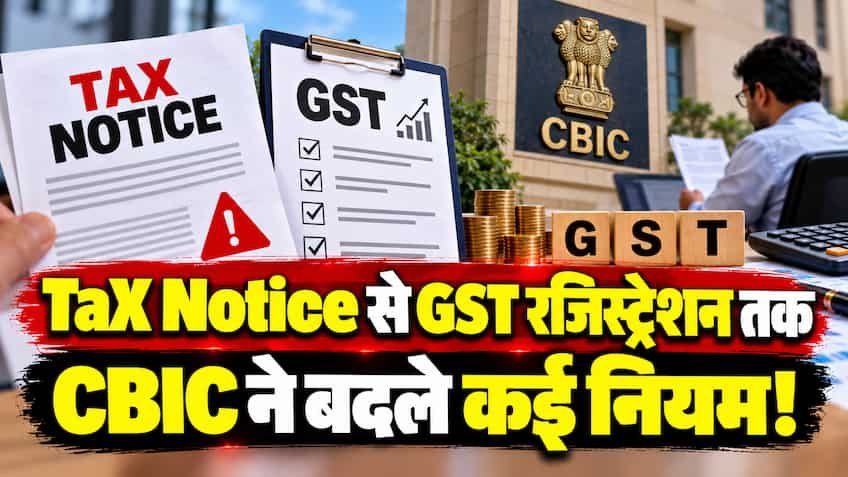
CBIC ने जारी किए नए GST सर्कुलर: नोटिस भेजने और रजिस्ट्रेशन के कड़े नियमों में बड़ा बदलाव, मनमानी पर रोक से कारोबारियों को सीधी राहत
नई दिल्ली। देश भर के छोटे-बड़े व्यापारियों, निर्यातकों और सूक्ष्म, लघु एवं मध्यम उद्यमों (MSMEs) को राहत प्रदान करने और कर अधिकारियों की मनमानी पर लगाम लगाने के लिए केंद्रीय अप्रत्यक्ष कर और सीमा शुल्क बोर्ड (CBIC) ने व्यापक सर्कुलर और विस्तृत दिशा-निर्देश जारी किए हैं। जीएसटी लागू होने के बाद से व्यापारियों की सबसे बड़ी शिकायत अनावश्यक शो-कॉज नोटिस (SCN), बिना वजह सुनवाई टालने और मनमाने ढंग से भारी पेनल्टी थोपे जाने को लेकर रही है। सीबीआईसी ने इन खामियों को दूर करते हुए विवाद समाधान (Dispute Resolution), डिमांड असेसमेंट, अपील प्रक्रिया और नए जीएसटी पंजीकरण की पूरी व्यवस्था को पारदर्शी बना दिया है। इन नए दिशा-निर्देशों से 'ईज ऑफ डूइंग बिजनेस' को मजबूती मिलेगी और अदालतों में लटके बेवजह के जीएसटी मुकदमों में भारी कमी आएगी।
नोटिस से पहले DRC-01A अनिवार्य: बिना पूर्व सूचना के सीधा SCN जारी नहीं होगा
टैक्स अधिकारियों द्वारा बिना किसी प्राथमिक बातचीत के सीधे भारी-भरकम शो-कॉज नोटिस थमा देने की प्रवृत्ति पर सीबीआईसी ने सख्त रुख अपनाया है:
-
प्री-एससीएन इंटिमेशन (Pre-SCN Intimation): धारा 73, 74 या 74A के तहत कोई भी औपचारिक शो-कॉज नोटिस जारी करने से पहले अधिकारियों को फॉर्म GST DRC-01A (भाग-A) के जरिए करदाता को प्रस्तावित टैक्स देनदारी की पूर्व सूचना देना अनिवार्य किया गया है।
-
बातचीत से समाधान: करदाता को यह मौका मिलेगा कि वह नोटिस जारी होने से पहले ही अपना पक्ष रख सके या यदि कोई वास्तविक त्रुटि है तो ब्याज के साथ टैक्स भरकर विवाद को शुरुआती स्तर पर ही समाप्त कर दे। इससे औपचारिक कानूनी विवादों से दोनों पक्षों को मुक्ति मिलेगी।
-
मनमाने ढंग से पेनल्टी लगाने पर रोक: धारा 126 के तहत पेनल्टी लगाने के सामान्य सिद्धांतों का कड़ाई से पालन करने को कहा गया है। मामूली चूक या क्लेरिकल गलतियों पर अधिकारी सीधे अधिकतम जुर्माना नहीं लगा सकेंगे। यदि कोई टैक्स डिमांड खारिज की जाती है, तो अधिकारी को आदेश में स्पष्ट कारण दर्ज करने होंगे।
पर्सनल हियरिंग में मनमानी खत्म: वर्चुअल सुनवाई और अधिकतम 3 बार का नियम
अक्सर देखा जाता था कि अधिकारी या तो कारोबारियों को व्यक्तिगत सुनवाई (Personal Hearing) का पर्याप्त अवसर नहीं देते थे, या फिर बार-बार तारीखें देकर मामले को वर्षों तक लटकाए रखते थे। सीबीआईसी ने इसके लिए स्पष्ट मानक तय किए हैं:
-
अधिकतम 3 स्थगन (Adjournments): धारा 75(5) के तहत सुनवाई को अधिकतम 3 बार से अधिक टाला नहीं जा सकेगा। किसी भी अधिकारी को अंतिम आदेश पारित करने से पहले करदाता को अधिकतम 4 अवसर ही देने होंगे।
-
वर्चुअल हियरिंग का अधिकार: व्यापारियों और उनके अधिकृत प्रतिनिधियों (CAs/Tax Advocates) को शारीरिक रूप से दफ्तरों के चक्कर काटने से बचाने के लिए वर्चुअल सुनवाई (Video Conferencing) का विकल्प प्रदान करने के निर्देश दिए गए हैं।
-
प्राधिकृत प्रतिनिधियों की पेशी: धारा 116 के तहत करदाता द्वारा नियुक्त अधिकृत प्रतिनिधि की उपस्थिति को पूरा कानूनी महत्व दिया जाएगा और अधिकारी गैर-जरूरी रूप से व्यापारी की व्यक्तिगत मौजूदगी की जिद नहीं कर सकेंगे।
नए जीएसटी रजिस्ट्रेशन के सख्त नियम बदले: काल्पनिक आपत्तियों पर पूर्ण प्रतिबंध
नए जीएसटी नंबर के लिए आवेदन करने वाले नए उद्यमियों और स्टार्टअप्स के लिए सीबीआईसी ने सर्कुलर जारी कर अधिकारियों की जांच प्रक्रिया को पूरी तरह मर्यादित कर दिया है:
-
अनावश्यक दस्तावेजों की मांग पर रोक: अधिकारी केवल फॉर्म GST REG-01 में निर्धारित अनिवार्य दस्तावेज ही मांग सकते हैं। उद्योग आधार या एमएसएमई सर्टिफिकेट न होने के आधार पर कोई भी अधिकारी पंजीकरण आवेदन को खारिज या होल्ड नहीं कर सकता।
-
काल्पनिक आपत्तियां (Presumptive Queries) पूरी तरह प्रतिबंधित: 'घर से बिजनेस नहीं चल सकता', 'दुकान का साइज छोटा है', या 'आवेदक दूसरे राज्य का निवासी है' जैसी मनगढ़ंत और व्यक्तिगत धारणाओं पर आधारित आपत्तियां लगाने पर बोर्ड ने पूर्ण प्रतिबंध लगा दिया है।
-
को-वर्किंग स्पेस और पारिवारिक संपत्ति पर स्पष्टता: को-वर्किंग स्पेस या शेयर्ड ऑफिस से काम करने वाले फ्रीलांसर्स और सलाहकारों के लिए केवल मेंबरशिप एग्रीमेंट और संबंधित प्रॉपर्टी दस्तावेज पर्याप्त माने जाएंगे। माता-पिता या परिजन के नाम की संपत्ति से काम करने पर सिर्फ सहमति पत्र (Consent Letter) और वैध बिजली/नगर निगम रसीद से काम हो जाएगा।
-
3 से 7 दिनों में रजिस्ट्रेशन: पात्र छोटे व्यापारियों को सरलीकृत व्यवस्था में 3 कार्यदिवसों के भीतर और आधार-प्रमाणित नियमित आवेदनों को 7 कार्यदिवसों के भीतर निपटाना होगा। समयसीमा समाप्त होने पर स्वतः अप्रूवल (Deemed Approval) का लाभ मिलेगा।
इनपुट टैक्स क्रेडिट (ITC) और एक्सपोर्ट पेमेंट पर भी स्थिति साफ
बोर्ड ने उद्योगों की लंबे समय से चली आ रही व्यावहारिक कठिनाइयों को सुलझाते हुए कई नीतिगत स्पष्टीकरण जारी किए हैं:
-
ऑटोमोबाइल डीलर्स को डेमो वाहनों पर ITC: कार और वाहन डीलरों द्वारा ग्राहकों को ट्रायल और टेस्ट ड्राइव देने के लिए रखे जाने वाले डेमो व्हीकल्स पर इनपुट टैक्स क्रेडिट की पात्रता को एजेंसी मॉडल के तहत मान्यता दी गई है।
-
बैंकों और NBFCs के लिए धारा 17(4): बैंकिंग और वित्तीय संस्थानों द्वारा 50% आईटीसी रिवर्सल के विकल्पों और रिपोर्टिंग प्रक्रियाओं में आने वाली तकनीकी विसंगतियों को दूर किया गया है।
-
निर्यातकों के लिए पेमेंट सेट-ऑफ: सेवाओं और वस्तुओं के निर्यात के बदले प्राप्त होने वाले विदेशी मुद्रा भुगतानों के सेट-ऑफ और रियलाइजेशन से जुड़े नियमों को स्पष्ट कर दिया गया है, जिससे रिफंड अटकने की समस्या खत्म होगी।
-
रूल 96(10) की समाप्ति: रिफंड प्रक्रियाओं को जटिल बनाने वाले पुराने नियमों के हटने से अंतरराष्ट्रीय व्यापार करने वाले निर्यातकों को कार्यशील पूंजी (Working Capital) का सीधा फायदा मिलेगा।
CBIC के नए सर्कुलर से कारोबारियों को मिलने वाले 5 बड़े सीधे फायदे
| प्रावधान / विषय | पहले क्या थी परेशानी? | नए नियम के बाद क्या मिला लाभ? |
| शो-कॉज नोटिस (SCN) | बिना चेतावनी सीधे भारी डिमांड और पेनल्टी नोटिस | पहले DRC-01A से पूर्व सूचना, बातचीत से निपटारा संभव |
| पर्सनल हियरिंग | तारीख पर तारीख देकर मामलों को वर्षों लटकाना | अधिकतम 3 स्थगन, वर्चुअल सुनवाई की कानूनी सुविधा |
| जीएसटी रजिस्ट्रेशन | अधिकारियों द्वारा गैर-जरूरी कागजात मांगना और मनमानी आपत्तियां | चेकलिस्ट आधारित जांच, 3 से 7 दिन में डीम्ड मंजूरी |
| ऑटोमोबाइल सेक्टर | टेस्ट ड्राइव डेमो कारों पर आईटीसी को लेकर मुकदमेबाजी | डेमो वाहनों पर इनपुट टैक्स क्रेडिट को मिली स्पष्ट मंजूरी |
| अपील और प्री-डिपॉजिट | अपील दाखिल करते समय चालान और क्रेडिट लेजर में असमंजस | प्री-डिपॉजिट प्रक्रिया पारदर्शी, बेवजह रिकवरी पर रोक |
जीएसटी परिषद और वित्त मंत्रालय का यह कदम टैक्स टेररिज्म पर अंकुश लगाने और देश के व्यापारिक माहौल को सुगम बनाने की दिशा में एक बड़ा मील का पत्थर साबित होगा। करदाताओं को सलाह दी जाती है कि वे अपने लंबित मामलों और नए पंजीकरण के दौरान इन आधिकारिक सर्कुलरों का हवाला देकर अनुचित कार्रवाई से खुद का बचाव करें।