



BSBD अकाउंट क्या है और इसमें मिनिमम बैलेंस की कोई बाध्यता क्यों नहीं?
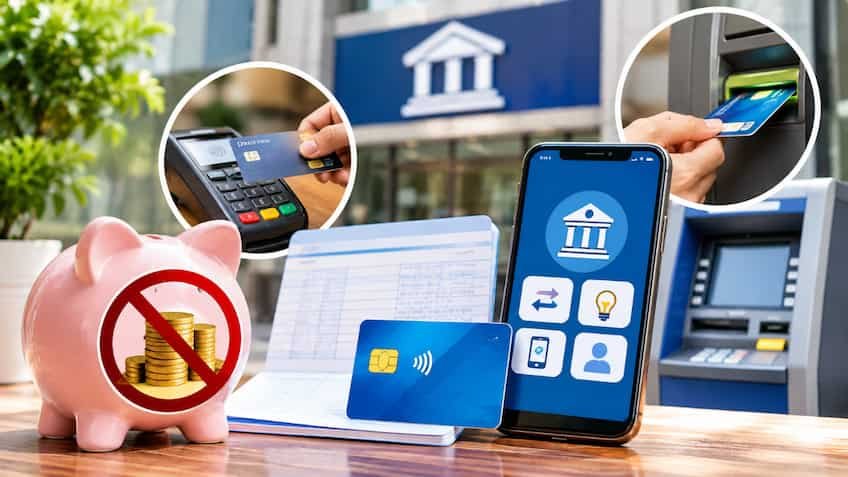
देश के प्रमुख सरकारी और निजी बैंकों में सामान्य बचत खाता (Regular Savings Account) खुलवाने पर ग्राहकों को हर महीने औसत न्यूनतम बैलेंस (MAB) बनाए रखना अनिवार्य होता है। मेट्रो और शहरी क्षेत्रों में यह सीमा ₹3,000 से लेकर ₹10,000 तक होती है, और बैलेंस कम होते ही बैंक भारी जुर्माना काट लेते हैं। आम नागरिकों, छात्रों, छोटे कारोबारियों और नौकरीपेशा लोगों को इस वित्तीय बोझ से बचाने के लिए भारतीय रिजर्व बैंक (RBI) ने बेसिक सेविंग्स बैंक डिपॉजिट अकाउंट (BSBD Account) का प्रावधान किया है। यह पूरी तरह से 'जीरो बैलेंस' बचत खाता होता है। इसका मतलब है कि यदि आपके खाते में ₹0 (शून्य बैलेंस) भी रहता है, तो भी बैंक न तो आपसे कोई पेनाल्टी वसूल सकता है और न ही खाते का बैलेंस निगेटिव कर सकता है। यह खाता देश के प्रत्येक नागरिक के लिए उपलब्ध एक सामान्य बैंकिंग सेवा है, जिसे कोई भी बैंक खोलने से इनकार नहीं कर सकता।
मुफ्त एटीएम, डेबिट कार्ड और चेकबुक समेत मिलने वाली प्रमुख सुविधाएं
आरबीआई के कड़े दिशा-निर्देशों के अनुसार बीएसबीडी खाताधारकों को बिना किसी अतिरिक्त चार्ज के आवश्यक बैंकिंग सेवाएं मुफ्त उपलब्ध कराई जाती हैं। खाताधारक को खाता खोलते समय एक मुफ्त एटीएम कार्ड या एटीएम-कम-डेबिट कार्ड (अमूमन RuPay कार्ड) जारी किया जाता है। खास बात यह है कि इस डेबिट कार्ड पर न तो जारी करते समय कोई फीस लगती है और न ही हर साल काटा जाने वाला एनुअल मेंटेनेंस चार्ज (AMC) लिया जा सकता है। इसके अलावा बैंक शाखा में जाकर या कैश डिपॉजिट मशीन (CDM) के जरिए कैश जमा करने पर कोई सीमा नहीं होती; आप महीने में जितनी बार चाहें बिना किसी शुल्क के नकद जमा कर सकते हैं। इसके साथ ही खाताधारक को प्रति वर्ष न्यूनतम 25 पन्नों की चेकबुक और मुफ्त बैंक पासबुक दी जाती है। पुरानी पासबुक के पन्ने भर जाने पर नई पासबुक जारी करने का भी कोई चार्ज नहीं लगता।
विड्रॉल की सीमा और डिजिटल ट्रांजैक्शन के क्या हैं नियम?
बीएसबीडी खाते में निकासी यानी विड्रॉल को लेकर आरबीआई ने बेहद स्पष्ट दिशा-निर्देश जारी किए हैं। खाताधारक को हर महीने कम से कम 4 फ्री विड्रॉल (निकासी) की सुविधा मिलती है। इसमें बैंक शाखा से कैश निकालना, अपने बैंक के एटीएम से पैसे निकालना या किसी दूसरे बैंक के एटीएम से ट्रांजैक्शन करना शामिल है। एक महीने में 4 मुफ्त निकासी पूरी होने के बाद यदि आप बैंक शाखा या एटीएम से अतिरिक्त कैश निकालते हैं, तो बैंक उस पर एक मामूली शुल्क ले सकते हैं। हालांकि, डिजिटल पेमेंट्स को बढ़ावा देने के लिए एक बड़ा राहत भरा नियम यह है कि यूपीआई (UPI), एनईएफटी (NEFT), आरटीजीएस (RTGS), आईएमपीएस (IMPS) और पीओएस (PoS) मशीनों पर किए जाने वाले ऑनलाइन लेनदेन को इन 4 विड्रॉल में नहीं गिना जाता है। इसका अर्थ यह है कि आप मोबाइल बैंकिंग, इंटरनेट बैंकिंग और गूगल पे या फोनपे जैसे ऐप के जरिए बिना किसी गिनती की बंदिश के फ्री डिजिटल पेमेंट कर सकते हैं।
रेगुलर सेविंग्स खाते और बीएसबीडी खाते में मुख्य अंतर
सामान्य बचत खाते और बीएसबीडी खाते के बीच का अंतर समझना बेहद जरूरी है ताकि आप अपनी जरूरत के अनुसार सही फैसला ले सकें। रेगुलर सेविंग्स खाते में प्रीमियम क्रेडिट कार्ड, अनलिमिटेड शाखा लेन-देन, उच्च ओवरड्राफ्ट सीमा और वेल्थ मैनेजमेंट जैसी सेवाएं मिलती हैं, लेकिन इसके बदले भारी न्यूनतम बैलेंस मेंटेन करना पड़ता है। दूसरी ओर बीएसबीडी खाते का प्राथमिक उद्देश्य पारदर्शी और मुफ्त बुनियादी बैंकिंग देना है। ब्याज दर की बात करें तो बीएसबीडी खाते में जमा पैसों पर भी उतना ही सामान्य ब्याज मिलता है जितना बैंक के किसी रेगुलर सेविंग्स अकाउंट पर दिया जाता है। इस खाते पर भी डीआईसीजीसी (DICGC) के तहत ₹5 लाख तक का बीमा कवर पूरी तरह लागू होता है। यदि आप बैंक के अनचाहे सर्विस चार्ज, एसएमएस चार्ज और बैलेंस मेंटेन न करने पर लगने वाली पेनाल्टी से परेशान हैं, तो बीएसबीडी खाता सबसे सुरक्षित और किफायती विकल्प साबित होता है।
कौन खुलवा सकता है यह खाता और क्या हैं जरूरी शर्तें?
भारत का कोई भी वैध नागरिक, जिसकी उम्र 18 वर्ष या उससे अधिक है (नाबालिग भी अभिभावक के साथ), बीएसबीडी खाता खुलवा सकता है। इसके लिए आधार कार्ड, पैन कार्ड (या फॉर्म 60) और पासपोर्ट साइज फोटो जैसे सामान्य केवाईसी दस्तावेजों की आवश्यकता होती है। यदि किसी के पास पूर्ण केवाईसी दस्तावेज नहीं हैं, तो वह 'स्मॉल अकाउंट' (सरलीकृत केवाईसी) के रूप में भी शुरुआत कर सकता है। हालांकि इस खाते के साथ एक महत्वपूर्ण वैधानिक शर्त जुड़ी है: एक व्यक्ति का उसी बैंक में या किसी अन्य बैंक में पहले से कोई दूसरा चालू बीएसबीडी या सामान्य बचत खाता नहीं होना चाहिए। यदि आपके पास उसी बैंक में पहले से कोई रेगुलर सेविंग्स अकाउंट है, तो बीएसबीडी खाता खोलने के 30 दिनों के भीतर आपको अपना पुराना खाता बंद करना होगा।
सामान्य खाते को BSBD में कैसे बदलें और नया खाता कैसे खोलें?
यदि आप अपने मौजूदा बचत खाते में मिनिमम बैलेंस के झंझट से तंग आ चुके हैं, तो आपको नया खाता खोलने के लिए भटकने की जरूरत नहीं है। आरबीआई के नियमों के अनुसार कोई भी ग्राहक अपने मौजूदा रेगुलर सेविंग्स खाते को बीएसबीडी खाते में बदलने (Convert) के लिए बैंक को लिखित आवेदन दे सकता है। बैंक को आवेदन मिलने के 7 कार्यदिवसों के भीतर खाते को बीएसबीडी में बदलना अनिवार्य होता है। यह सुविधा कई बैंकों की नेट बैंकिंग और मोबाइल ऐप पर भी ऑनलाइन उपलब्ध करा दी गई है। वहीं नया खाता खुलवाने के लिए आप अपने नजदीकी बैंक शाखा में जाकर सीधे 'Basic Savings Bank Deposit Account' का फॉर्म भर सकते हैं या बैंक के आधिकारिक ऑनलाइन पोर्टल पर वीडियो केवाईसी के माध्यम से घर बैठे जीरो बैलेंस खाता एक्टिवेट करवा सकते हैं।