



आपकी EMI बढ़ेगी या घटेगी? ब्याज दरों पर क्या कह रही है बैंक ऑफ बड़ौदा की रिपोर्ट; जानिए होम लोन और जेब पर असर
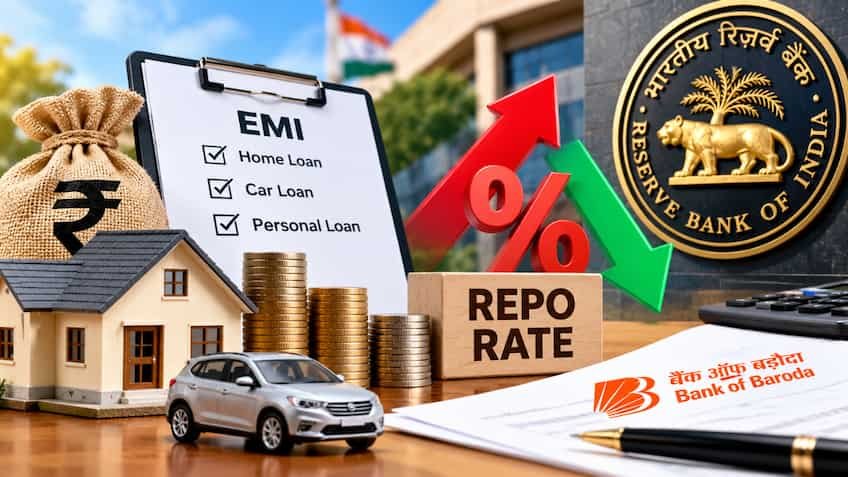
भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) की द्विमासिक समीक्षा बैठक शुरू होने के साथ ही देश के करोड़ों होम लोन, कार लोन और पर्सनल लोन धारकों के मन में केवल एक ही सवाल तैर रहा है—क्या अगले महीने से उनकी बैंक ईएमआई (EMI) बढ़ने वाली है या उसमें कोई कटौती होगी? इसी ऊहापोह के बीच प्रमुख सरकारी बैंक 'बैंक ऑफ बड़ौदा' (Bank of Baroda - BoB) के इकोनॉमिक रिसर्च डिपार्टमेंट द्वारा जारी ताजा विश्लेषण रिपोर्ट ने ब्याज दरों के भविष्य को लेकर बेहद महत्वपूर्ण संकेत दिए हैं। बैंक ऑफ बड़ौदा के अर्थशास्त्रियों के अनुसार, पिछली तिमाहियों में देखे गए ब्याज दरों में कटौती (Rate Cuts) के दौर पर फिलहाल विराम लग चुका है। रिपोर्ट का स्पष्ट आकलन है कि खुदरा मुद्रास्फीति (Retail Inflation), खाद्य उत्पादों की कीमतों में उतार-चढ़ाव और वैश्विक कच्चे तेल की अनिश्चितताओं को देखते हुए केंद्रीय बैंक द्वारा निकट भविष्य में किसी नई दर कटौती की संभावना न के बराबर है। इसका सीधा अर्थ यह है कि आम कर्जदारों को ईएमआई में किसी तात्कालिक कमी या राहत की उम्मीद नहीं रखनी चाहिए।
रेपो रेट पर यथास्थिति (Pause) की संभावना, लेकिन रेट हाइक का जोखिम बरकरार
बैंक ऑफ बड़ौदा की आर्थिक रिपोर्ट में रेखांकित किया गया है कि केंद्रीय बैंक अक्टूबर की इस मौद्रिक समीक्षा में नीतिगत रेपो रेट को 5.25% के स्तर पर अपरिवर्तित (Status Quo) रख सकता है। हालांकि, रिपोर्ट ने इस बात की ओर भी कड़ा आगाह किया है कि आने वाले महीनों में यदि खाद्य महंगाई और बेमौसम बारिश के कारण फसलों की पैदावार प्रभावित होती है, तो वित्त वर्ष के उत्तरार्ध में दरों में 25 बेसिस प्वाइंट (0.25%) की एक संभावित बढ़ोतरी (Rate Hike) का दरवाजा पूरी तरह खुला हुआ है। बाजार के विश्लेषक मानते हैं कि त्योहारी सीजन को देखते हुए आरबीआई एकदम से कर्ज महंगा करने का सख्त कदम उठाने से बच सकता है, लेकिन अगर महंगाई दर 5% के पार टिकती है, तो भविष्य में ब्याज दरों को ऊपर की तरफ खिसकाना केंद्रीय बैंक की मजबूरी बन सकता है। इसलिए कर्जदारों के लिए सबसे मुफीद परिदृश्य यही है कि उनकी ईएमआई वर्तमान स्तर पर स्थिर रहे, जबकि घटने का कोई आधार फिलहाल नजर नहीं आ रहा।
आपकी ईएमआई का असली गणित: यदि 25 बेसिस प्वाइंट की बढ़ोतरी हुई तो कितना पड़ेगा फर्क?
यदि आरबीआई भविष्य में ब्याज दरों में 25 बेसिस प्वाइंट (0.25%) का इजाफा करता है, तो वाणिज्यिक बैंकों के एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBLR/RLLR) में तुरंत उतनी ही वृद्धि हो जाएगी। आइए एक व्यावहारिक उदाहरण से समझते हैं कि ₹30 लाख और ₹50 लाख के 20 वर्षीय होम लोन पर इसका क्या असर पड़ेगा:
-
₹30 लाख का होम लोन (20 वर्ष की अवधि): यदि आपकी मौजूदा ब्याज दर 8.50% है, तो आपकी मासिक ईएमआई लगभग ₹26,035 बैठती है। यदि बैंक ऑफ बड़ौदा या अन्य बैंक रेपो रेट में 0.25% की बढ़ोतरी के बाद आपकी दर 8.75% कर देते हैं, तो आपकी ईएमआई बढ़कर लगभग ₹26,511 हो जाएगी। यानी हर महीने ₹476 और पूरे 20 वर्षों में लगभग ₹1,14,240 का अतिरिक्त ब्याज बोझ पड़ेगा।
-
₹50 लाख का होम लोन (20 वर्ष की अवधि): 8.50% की ब्याज दर पर ₹50 लाख के कर्ज की ईएमआई ₹43,391 प्रति माह होती है। 0.25% की वृद्धि (8.75%) के बाद यह ईएमआई बढ़कर ₹44,186 प्रति माह हो जाएगी। यानी हर महीने ₹795 का सीधा इजाफा होगा, जिससे कुल लोन अवधि में लगभग ₹1.90 लाख से अधिक की अतिरिक्त रकम ब्याज के रूप में चुकानी होगी।
बैंक ईएमआई बढ़ाते हैं या लोन की अवधि (Tenure)? समझिए इनर वर्किंग
फ्लोटिंग रेट होम लोन में जब भी बैंक ब्याज दरों में इजाफा करते हैं, तो वे आमतौर पर ग्राहक की मासिक ईएमआई की रकम को तुरंत नहीं बदलते। इसके बजाय बैंक लोन की अवधि (Tenure) को 12 से 24 महीने आगे बढ़ा देते हैं, ताकि ग्राहक के मासिक बजट में तत्काल झटका न लगे। लेकिन यह व्यवस्था लंबी अवधि में कर्जदार के लिए और भी ज्यादा नुकसानदेह साबित होती है, क्योंकि लोन का टेन्योर बढ़ने से कंपाउंडिंग ब्याज का चक्र कई गुना बड़ा हो जाता है। उदाहरण के लिए, 20 साल के लोन में यदि दरें 0.50% तक बढ़ जाएं और ईएमआई न बढ़ाई जाए, तो लोन की कुल अवधि 20 साल से बढ़कर 23 से 24 साल तक खिंच सकती है। इसलिए वित्तीय विशेषज्ञों की सलाह होती है कि जब भी बैंक ब्याज दर बढ़ाएं, तो टेन्योर लंबा करवाने के बजाय अपनी ईएमआई की रकम में आंशिक वृद्धि करवा लें ताकि लोन समय पर चुकता हो सके।
रेपो-लिंक्ड बनाम एमसीएलआर: किस लोन पर तुरंत पड़ेगा असर?
बैंक ऑफ बड़ौदा की रिपोर्ट में कर्जदारों को अपनी लोन कैटेगरी चेक करने की विशेष सलाह दी गई है। यदि आपका होम लोन अक्टूबर 2019 के बाद का है और वह रेपो रेट से सीधे लिंक (RLLR / EBLR) है, तो आरबीआई के किसी भी फैसले का असर आपके खाते पर कुछ ही दिनों के भीतर दिखाई देगा। वहीं जिन पुराने ग्राहकों का लोन एमसीएलआर (MCLR - Marginal Cost of Funds based Lending Rate) या बेस रेट पर चल रहा है, उन पर असर तुरंत नहीं होता बल्कि उनके 6 महीने या 1 साल के 'रीसेट क्लॉज' के समय ही नई दरें लागू होती हैं। यदि किसी पुराने ग्राहक का लोन ऊंचे एमसीएलआर पर चल रहा है, तो वह मामूली स्विचिंग फीस देकर अपने लोन को रेपो-लिंक्ड लेंडिंग रेट (EBLR) में ट्रांसफर करा सकता है ताकि पारदर्शिता बनी रहे।
कर्जदारों के लिए स्मार्ट वित्तीय सलाह: इस अनिश्चितता में क्या करें?
ब्याज दरों में ठहराव और भविष्य में संभावित बढ़ोतरी के इस दौर में होम लोन ग्राहकों को एक अनुशासित रणनीति अपनानी चाहिए। सबसे पहले, अपने बैंक स्टेटमेंट और लोन लेटर में अपनी मौजूदा ब्याज दर और रीसेट डेट की जांच करें। दूसरा, यदि आपके पास बोनस, पीएफ या बचत से कोई अतिरिक्त फंड आता है, तो हर साल अपने मूलधन का 5 से 10 प्रतिशत हिस्सा प्री-पेमेंट (Prepayment) के रूप में जमा करने का लक्ष्य रखें। हर साल केवल एक अतिरिक्त ईएमआई जमा करने से 20 साल का होम लोन 16 से 17 साल में ही समाप्त हो जाता है और लाखों रुपये के अतिरिक्त ब्याज की सीधी बचत हो जाती है। जब तक रिजर्व बैंक की मौद्रिक नीति का आधिकारिक रुख पूरी तरह साफ नहीं हो जाता, तब तक किसी भी नए महंगे अनसिक्योर्ड लोन (जैसे पर्सनल लोन या क्रेडिट कार्ड लोन) से दूरी बनाना ही आर्थिक समझदारी होगी।