



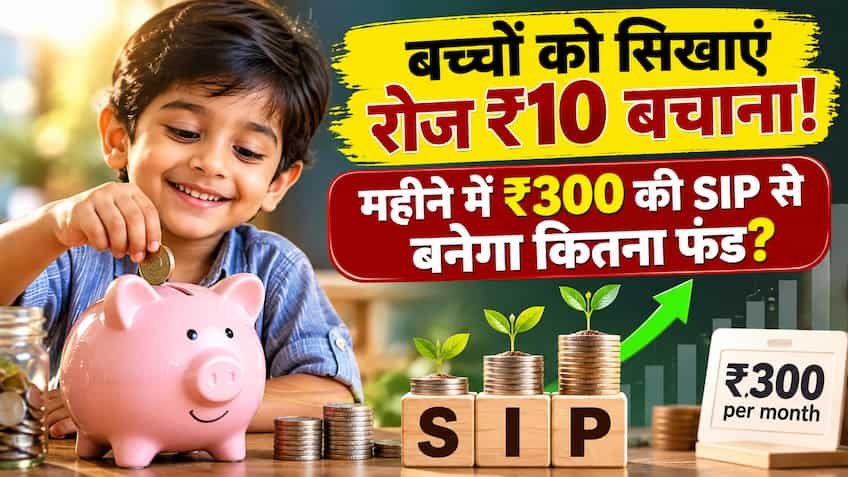
बच्चों में डालें रोज ₹10 बचाने की आदत: महीने में महज ₹300 की SIP से तैयार होगा लाखों का फंड, 10%, 12% और 15% रिटर्न पर समझें कंपाउंडिंग का पूरा गणित
अक्सर माता-पिता यह सोचते हैं कि बड़ा फंड बनाने के लिए हर महीने हजारों रुपये की बचत जरूरी है, लेकिन कंपाउंडिंग (चक्रवृद्धि ब्याज) का नियम साबित करता है कि राशि से ज्यादा महत्व समय और निरंतरता का होता है। बच्चों को बचपन से ही गुल्लक में सिक्के डालने के साथ-साथ डिजिटल बचत और निवेश का महत्व सिखाना उनके भविष्य की सबसे मजबूत वित्तीय नींव बन सकता है। यदि बच्चा हर रोज केवल ₹10 बचाना सीखे, तो महीने में यह बचत ₹300 बनती है। म्यूचुअल फंड में सिस्टेमैटिक इन्वेस्टमेंट प्लान (SIP) के जरिए इस मामूली रकम को भी लंबी अवधि में एक बड़े पूंजी कोष (Corpus) में बदला जा सकता है।
रोज ₹10 की बचत और म्यूचुअल फंड एसआईपी का गणित
-
दैनिक बचत: ₹10 प्रतिदिन
-
मासिक एसआईपी निवेश: ₹300 प्रति माह
-
सालाना निवेश: ₹3,600 प्रति वर्ष
म्यूचुअल फंड में एसआईपी की शुरुआत कई प्रमुख फंड हाउसेज में मात्र ₹100 या ₹250 प्रति माह से भी की जा सकती है। जब यह ₹300 की राशि हर महीने इक्विटी म्यूचुअल फंड (जैसे लार्ज-कैप, फ्लेक्सी-कैप या इंडेक्स फंड) में निवेश की जाती है, तो लंबी अवधि में बाजार के उतार-चढ़ाव संतुलित होते हैं और रुपये की लागत का औसत (Rupee Cost Averaging) तथा चक्रवृद्धि ब्याज का दोहरा लाभ मिलता है।
एसआईपी कैलकुलेशन फॉर्मूला
म्यूचुअल फंड एसआईपी की भविष्य की संपत्ति की गणना निम्नलिखित फॉर्मूले से की जाती है:
$$FV = P \times \left[ \frac{(1 + i)^n - 1}{i} \right] \times (1 + i)$$
-
$FV$ (Future Value): परिपक्वता पर मिलने वाला कुल अनुमानित फंड
-
$P$ (Periodic Investment): मासिक निवेश राशि (यहाँ ₹300)
-
$i$ (Periodic Interest Rate): मासिक रिटर्न दर ($\text{सालाना रिटर्न} / 12 / 100$)
-
$n$ (Total Periods): कुल महीनों की संख्या ($\text{वर्ष} \times 12$)
10%, 12% और 15% वार्षिक रिटर्न पर फंड का पूरा तुलनात्मक विश्लेषण
नीचे दी गई तालिका में 10 वर्ष, 15 वर्ष और 20 वर्ष की अवधि के आधार पर कुल निवेश और विभिन्न रिटर्न दरों पर बनने वाले अनुमानित फंड का विस्तृत ब्योरा दिया गया है:
| निवेश अवधि (Years) | कुल जमा राशि (Total Invested) | 10% वार्षिक रिटर्न पर अनुमानित फंड | 12% वार्षिक रिटर्न पर अनुमानित फंड | 15% वार्षिक रिटर्न पर अनुमानित फंड |
| 10 वर्ष (120 माह) | ₹36,000 | ₹61,966 | ₹69,725 | ₹83,587 |
| 15 वर्ष (180 माह) | ₹54,000 | ₹1,25,380 | ₹1,51,373 | ₹2,02,963 |
| 20 वर्ष (240 माह) | ₹72,000 | ₹2,27,811 | ₹2,99,744 | ₹4,54,781 |
समय का जादू: 20 साल में ₹72,000 का निवेश बन सकता है ₹4.54 लाख
तालिका से स्पष्ट है कि 20 वर्षों में कुल जमा पूंजी केवल ₹72,000 होती है। लेकिन यदि फंड 12% का औसत ऐतिहासिक वार्षिक रिटर्न देता है, तो यह राशि बढ़कर लगभग ₹3,00,000 हो जाती है। वहीं 15% के आक्रामक इक्विटी रिटर्न पर यह राशि बढ़कर ₹4,54,781 तक पहुंच जाती है।
इस रिटर्न का सबसे बड़ा हिस्सा मूलधन नहीं, बल्कि उस पर मिलने वाला ब्याज का ब्याज (Compounding Interest) होता है, जो 20 वर्षों में कुल निवेश का लगभग 5 गुना से अधिक मुनाफा तैयार कर देता है।
बच्चों को फाइनेंशियल साक्षरता सिखाने के 3 आसान कदम
-
पारदर्शी बचत जार (Clear Savings Jar): बच्चों को पिगी बैंक की जगह पारदर्शी जार दें ताकि वे अपनी बचत को आंखों के सामने बढ़ता हुआ देख सकें।
-
माइनर म्यूचुअल फंड अकाउंट (Minor Mutual Fund Account): माता-पिता अपने अभिभावकत्व (Guardian) में बच्चे के नाम से माइनर फोलियो खोल सकते हैं। इससे 18 वर्ष की आयु पूरी होने पर पूरा संचित फंड बच्चे के उच्च अध्ययन या करियर की शुरुआत के काम आ सकता है।
-
स्टेप-अप एसआईपी (Step-Up SIP): जैसे-जैसे बच्चे की उम्र बढ़े और पॉकेट मनी में इजाफा हो, हर साल निवेश में 10% की बढ़ोतरी (Step-up) करने की आदत डालें। यदि ₹300 में हर साल सिर्फ 10% की बढ़ोतरी की जाए, तो 20 साल बाद यही फंड 8 लाख से 10 लाख रुपये के पार पहुंच सकता है।