



सीनियर सिटीजन की बल्ले-बल्ले: 5 लाख की FD पर 8.50% ब्याज, 3 साल बाद खाते में आएगी बंपर रकम, देखें पूरा हिसाब
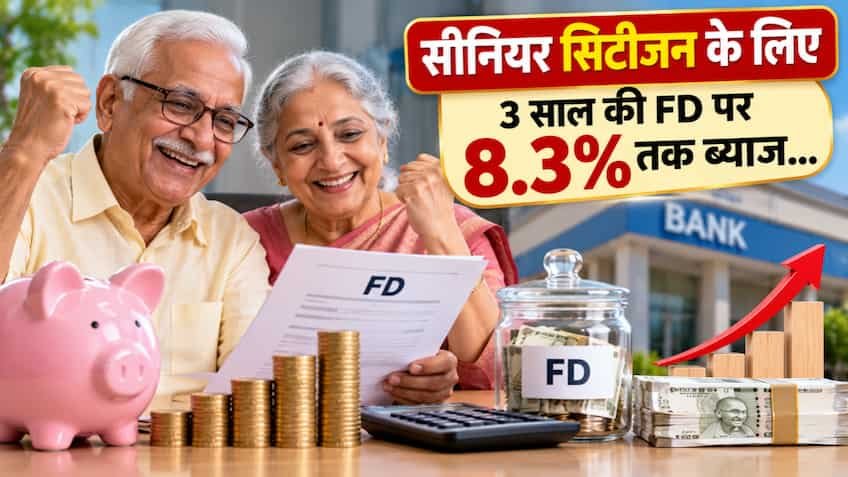
अगर आप रिटायर हो चुके हैं या आपके घर में कोई बुजुर्ग सदस्य है, तो यह खबर आपके चेहरे पर मुस्कान लाने वाली है। आज के समय में शेयर बाजार और म्यूचुअल फंड भले ही रिटर्न के बड़े-बड़े वादे करते हों, लेकिन बाजार के उतार-चढ़ाव में अपनी जिंदगी भर की गाढ़ी कमाई लगाना हर किसी के बस की बात नहीं होती। खासकर हमारे देश के सीनियर सिटीजन हमेशा एक ऐसा निवेश विकल्प तलाशते हैं जहां मूलधन पूरी तरह सुरक्षित रहे और साथ में हर महीने या मैच्योरिटी पर एक तयशुदा, गारंटीड रिटर्न मिलता रहे। इसी जरूरत को ध्यान में रखते हुए देश के कई प्रमुख कमर्शियल और स्मॉल फाइनेंस बैंक वरिष्ठ नागरिकों को स्पेशल टेन्योर वाली फिक्स्ड डिपॉजिट यानी एफडी पर 8.50 फीसदी तक का सालाना ब्याज ऑफर कर रहे हैं।
यदि आप ₹5,00,000 की एकमुश्त रकम को 3 साल की अवधि के लिए 8.50 प्रतिशत की दर से फिक्स करते हैं, तो तीन साल के बाद मैच्योरिटी पर आपको मिलने वाला रिटर्न आपकी उम्मीदों से कहीं बेहतर साबित होगा। रिटायरमेंट के बाद अपनी बचत को सही जगह पार्क करने की योजना बना रहे लोगों के लिए यह मौका किसी लॉटरी से कम नहीं है।
जानिए 5 लाख रुपये के निवेश पर 3 साल बाद कितना मिलेगा रिटर्न
निवेशकों के मन में सबसे पहला सवाल यही उठता है कि अगर वे 5 लाख रुपये जमा करते हैं, तो तीन साल के बाद उनके हाथ में असल में कितना पैसा आएगा। बैंक फिक्स्ड डिपॉजिट पर मिलने वाला ब्याज आमतौर पर तिमाही आधार यानी क्वार्टरली कंपाउंडिंग के हिसाब से तय होता है। जब ब्याज पर भी ब्याज जुड़ता है, तो रिटर्न का आकार तेजी से बड़ा होने लगता है।
कैलकुलेशन के मुताबिक:
-
कुल निवेश की गई मूल रकम: ₹5,00,000 (पांच लाख रुपये)
-
सालाना लागू ब्याज दर: 8.50% (सीनियर सिटीजन स्पेशल रेट)
-
निवेश की कुल अवधि: 3 साल (36 महीने)
-
कंपाउंडिंग फ्रीक्वेंसी: तिमाही (Quarterly Compounding)
-
3 साल में अर्जित कुल ब्याज: लगभग ₹1,43,000 से ₹1,43,500 के आसपास
-
मैच्योरिटी पर मिलने वाली कुल रकम: लगभग ₹6,43,500
इसका सीधा अर्थ यह हुआ कि बिना किसी बाजार जोखिम के और घर बैठे सिर्फ तीन सालों के भीतर आपको लगभग 1.43 लाख रुपये से अधिक का शुद्ध ब्याज मुनाफा हासिल हो जाएगा। अगर आप तिमाही या मासिक पेआउट का विकल्प चुनते हैं, तो यह रकम हर महीने घर के रोजमर्रा के खर्च या मेडिकल बिलों को चुकाने के लिए एक नियमित पेंशन की तरह काम करेगी।
स्मॉल फाइनेंस बैंक और सरकारी बैंकों के ब्याज दरों में कितना है अंतर
भारत में बैंकिंग सिस्टम के तहत वरिष्ठ नागरिकों को आम नागरिकों की तुलना में 0.50% से लेकर 0.75% तक अतिरिक्त ब्याज दिया जाता है। वर्तमान में भारतीय स्टेट बैंक (SBI), पंजाब नेशनल बैंक (PNB), बैंक ऑफ बड़ौदा जैसे प्रमुख सरकारी बैंक और एचडीएफसी बैंक या आईसीआईसीआई बैंक जैसे बड़े प्राइवेट बैंक 3 साल की एफडी पर वरिष्ठ नागरिकों को 7.25% से लेकर 7.75% तक का ब्याज दे रहे हैं।
वहीं दूसरी ओर, स्मॉल फाइनेंस बैंक जैसे सूर्योदय स्मॉल फाइनेंस बैंक, यूनिटी स्मॉल फाइनेंस बैंक, उत्कर्ष स्मॉल फाइनेंस बैंक और इक्विटास स्मॉल फाइनेंस बैंक सीनियर सिटीजन्स को 8.25% से लेकर 8.50% या उससे भी अधिक ब्याज की पेशकश कर रहे हैं। कई निवेशक यह सोचकर घबरा जाते हैं कि क्या इन स्मॉल फाइनेंस बैंकों में उनका पैसा सुरक्षित है। यहां यह समझना आवश्यक है कि भारतीय रिजर्व बैंक (RBI) के नियमों के तहत सभी शेड्यूल्ड बैंकों की तरह स्मॉल फाइनेंस बैंक भी डिपॉजिट इंश्योरेंस एंड क्रेडिट गारंटी कॉरपोरेशन (DICGC) के दायरे में आते हैं। इसका मतलब यह है कि प्रत्येक बैंक में प्रति खाताधारक ₹5 लाख तक की मूल रकम और ब्याज दोनों पर सरकार की 100% सुरक्षा गारंटी होती है।
टैक्स और टीडीएस के नियमों को समझना है बेहद जरूरी
एफडी में पैसा लगाने से पहले वरिष्ठ नागरिकों को आयकर नियमों की पूरी जानकारी जरूर रखनी चाहिए ताकि मैच्योरिटी के समय किसी भी तरह का झटका न लगे। आयकर अधिनियम के सेक्शन 80TTB के तहत 60 वर्ष या उससे अधिक आयु के वरिष्ठ नागरिकों को एक वित्तीय वर्ष के दौरान बैंकों या पोस्ट ऑफिस से मिलने वाले ब्याज पर ₹50,000 तक की छूट मिलती है।
अगर पूरे साल में आपका कुल ब्याज ₹50,000 से कम रहता है, तो बैंक आपका टीडीएस (TDS) नहीं काटते हैं। हालांकि, यदि ब्याज आय इस ₹50,000 की सीमा को पार करती है, तो बैंक 10% की दर से टीडीएस काट लेता है। इससे बचने का सबसे आसान तरीका यह है कि यदि आपकी कुल वार्षिक आय टैक्स छूट की बुनियादी सीमा के अंदर आती है, तो आप वित्तीय वर्ष की शुरुआत में बैंक शाखा में जाकर 'फॉर्म 15H' जमा कर दें। फॉर्म 15H सबमिट करने के बाद बैंक आपकी ब्याज आय पर कोई टीडीएस नहीं काटेगा और आपको पूरा रिटर्न बिना किसी कटौती के हासिल होगा।
लखनऊ से लेकर देश के हर कोने में सीनियर सिटीजन कैसे उठाएं इसका लाभ
उत्तर प्रदेश की राजधानी लखनऊ हो या दिल्ली, पटना, जयपुर या मुंबई जैसे बड़े और छोटे शहर, सभी जगह बैंक शाखाओं में सीनियर सिटीजन के लिए विशेष डेस्क की व्यवस्था रहती है। अगर आप नेट बैंकिंग या मोबाइल बैंकिंग का उपयोग करना जानते हैं, तो आप घर बैठे मात्र दो मिनट में अपनी एफडी बुक कर सकते हैं। इसके लिए आपको सिर्फ अपने बैंक ऐप में जाकर एफडी सेक्शन चुनना होगा, 3 साल का टेन्योर सिलेक्ट करना होगा और ब्याज पेआउट का विकल्प तय करना होगा।
यदि आप डिजिटल तौर-तरीकों में सहज नहीं हैं, तो अपनी नजदीकी बैंक शाखा में जाकर आधार कार्ड, पैन कार्ड और अपनी दो पासपोर्ट साइज फोटो के साथ एक साधारण फॉर्म भरकर भी यह एफडी खाता खुलवा सकते हैं। ध्यान रखें कि एफडी बुक करते समय नॉमिनी का नाम दर्ज कराना कभी न भूलें, जिससे भविष्य में किसी भी अप्रत्याशित परिस्थिति में आपके परिवार को पैसा निकालने में कोई कानूनी परेशानी न उठानी पड़े।