



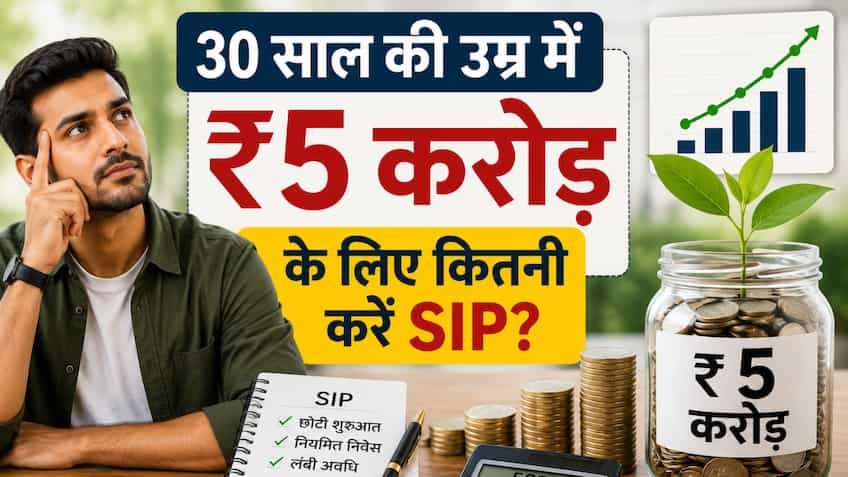
करोड़पति बनने का '30-30' फॉर्मूला: 60 की उम्र में चाहिए ₹5 करोड़ का रिटायरमेंट फंड? जानिए 30 साल की उम्र से हर महीने कितने रुपए की करनी होगी SIP
रिटायरमेंट के बाद एक शानदार और तनावमुक्त जीवन जीने के लिए एक मजबूत रिटायरमेंट कॉर्पस का होना बेहद जरूरी है। आजकल की भागदौड़ भरी जिंदगी, बढ़ती महंगाई और मेडिकल खर्चों को देखते हुए वित्तीय विशेषज्ञ मानते हैं कि रिटायरमेंट के लिए कम से कम ₹5 करोड़ का फंड होना चाहिए। अगर आपकी उम्र 30 साल है और आप 60 साल की उम्र (यानी अगले 30 वर्षों) में ₹5 करोड़ जुटाने का सपना देख रहे हैं, तो म्यूचुअल फंड का '30-30 फॉर्मूला' (30-30 Formula) आपके लिए एक गेम-चेंजर साबित हो सकता है। अनुशासित निवेश के इस फॉर्मूले से करोड़ों का फंड बनाना कोई खयाली पुलाव नहीं, बल्कि गणितीय सच्चाई है।
क्या है करोड़पति बनाने वाला '30-30' फॉर्मूला?
'30-30' फॉर्मूले का सीधा अर्थ है— 30 साल की उम्र में निवेश शुरू करना और 30 साल की अवधि (यानी 60 वर्ष की उम्र) तक लगातार अनुशासित तरीके से निवेश को बनाए रखना।
चूंकि आपके पास 30 साल का लंबा समय होता है, इसलिए म्यूचुअल फंड की सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) में 'कंपाउंडिंग' (चक्रवृद्धि) का जादू सबसे ज्यादा असर दिखाता है। समय जितना ज्यादा होगा, आपकी निवेश की गई छोटी रकम पर मिलने वाला रिटर्न उतना ही विशाल होता जाएगा। शुरुआत में रिटर्न भले ही धीमा लगे, लेकिन आखिरी के 10 सालों में यह रॉकेट की रफ्तार से बढ़ता है।
₹5 करोड़ के लक्ष्य के लिए कितने की करनी होगी SIP? समझें पूरा कैलकुलेशन
₹5 करोड़ का कॉर्पस बनाने के लिए आपकी मंथली एसआईपी (Monthly SIP) की रकम इस बात पर निर्भर करती है कि आपको अगले 30 सालों तक औसतन कितना अनुमानित रिटर्न मिलता है। लंबी अवधि में इक्विटी म्यूचुअल फंड्स आमतौर पर 12% से 15% तक का सालाना रिटर्न (CAGR) आसानी से दे देते हैं। आइए इसे एक स्पष्ट टेबल के जरिए समझते हैं:
| अनुमानित सालाना रिटर्न | निवेश की अवधि | मंथली SIP की जरूरत | आपकी जेब से कुल निवेश | कुल अनुमानित रिटर्न (वेल्थ गेन) | 60 की उम्र में कुल फंड |
| 12% | 30 साल | ₹14,165 | ₹50.99 लाख | ₹4.49 करोड़ | ₹5.00 करोड़ |
| 13% | 30 साल | ₹11,320 | ₹40.75 लाख | ₹4.59 करोड़ | ₹5.00 करोड़ |
| 15% | 30 साल | ₹7,135 | ₹25.68 लाख | ₹4.74 करोड़ | ₹5.00 करोड़ |
(नोट: यह कैलकुलेशन पूरी तरह अनुमानित है। शेयर बाजार के उतार-चढ़ाव और फंड के प्रदर्शन के आधार पर वास्तविक रिटर्न में बदलाव हो सकता है।)
स्टेप-अप (Step-Up) SIP का स्मार्ट विकल्प: अगर सैलरी कम है तो क्या करें?
अगर 30 साल की उम्र में आपकी सैलरी बहुत ज्यादा नहीं है और आप हर महीने एकमुश्त ₹14,000 निवेश नहीं कर सकते, तो आपको 'स्टेप-अप एसआईपी' (Step-Up SIP) का शानदार विकल्प चुनना चाहिए।
स्टेप-अप एसआईपी का मतलब है कि आप शुरुआत एक छोटी रकम से करते हैं और हर साल अपनी सैलरी बढ़ने के साथ-साथ एसआईपी की रकम को एक निश्चित प्रतिशत से बढ़ाते जाते हैं।
-
गणित: यदि आप 12% अनुमानित रिटर्न मानकर चलते हैं और हर साल अपनी एसआईपी में 10% की बढ़ोतरी करते हैं, तो ₹5 करोड़ का लक्ष्य पाने के लिए आपको 30 साल की उम्र में मात्र ₹5,400 से ₹5,500 प्रति माह से शुरुआत करनी होगी।
-
फायदा: इससे आपके मौजूदा बजट पर भारी बोझ नहीं पड़ेगा। पहले साल आप हर महीने 5,500 रुपये निवेश करेंगे, दूसरे साल इसे बढ़ाकर 6,050 रुपये कर देंगे, और ऐसे ही हर साल 10% बढ़ाते जाएंगे।
कंपाउंडिंग की असली ताकत (Power of Compounding) को पहचानें
एसआईपी में सबसे बड़ा नियम यही है कि आप बाजार की गिरावट में घबराकर निवेश न रोकें। अगर आप ऊपर दिए गए कैलकुलेशन (12% रिटर्न) को ध्यान से देखें, तो 30 सालों में आप अपनी जेब से सिर्फ करीब 51 लाख रुपये ही निवेश करते हैं। लेकिन आपके निवेश पर मिलने वाला चक्रवृद्धि ब्याज (रिटर्न) ₹4.49 करोड़ से ज्यादा होता है। इसका सीधा मतलब है कि आपके 5 करोड़ के रिटायरमेंट फंड में 90% हिस्सा सिर्फ और सिर्फ कंपाउंडिंग की ताकत की देन है।
निवेश शुरू करने से पहले इन जरूरी बातों का रखें विशेष ध्यान
-
महंगाई (Inflation) को न भूलें: आज के ₹5 करोड़ की वैल्यू 30 साल बाद महंगाई के कारण कम हो जाएगी। 6% की औसत महंगाई दर के हिसाब से, आज के 5 करोड़ रुपये की क्रय शक्ति (Purchasing Power) 30 साल बाद करीब 85 लाख रुपये के बराबर होगी। इसलिए अपनी एसआईपी को समय-समय पर टॉप-अप (Top-up) करना न भूलें।
-
डायवर्सिफिकेशन जरूरी है: अपना सारा पैसा किसी एक ही म्यूचुअल फंड में लगाने के बजाय उसे लार्ज-कैप, फ्लेक्सी-कैप, मिड-कैप और इंडेक्स फंड्स में बांटकर निवेश करें, ताकि जोखिम कम रहे।
-
अनुशासन पर टिके रहें: 30 साल की लंबी यात्रा में शेयर बाजार कई बार बड़ी गिरावट का शिकार होगा। ऐसे समय में डर कर अपनी एसआईपी को बंद न करें, क्योंकि गिरते बाजार में आपको ज्यादा यूनिट्स मिलती हैं जो आगे चलकर बंपर मुनाफा देती हैं।
(डिस्क्लेमर: शेयर बाजार और म्यूचुअल फंड में निवेश बाजार के जोखिमों के अधीन है। किसी भी तरह का निवेश करने से पहले अपने सेबी (SEBI) पंजीकृत वित्तीय सलाहकार से परामर्श अवश्य लें।)