



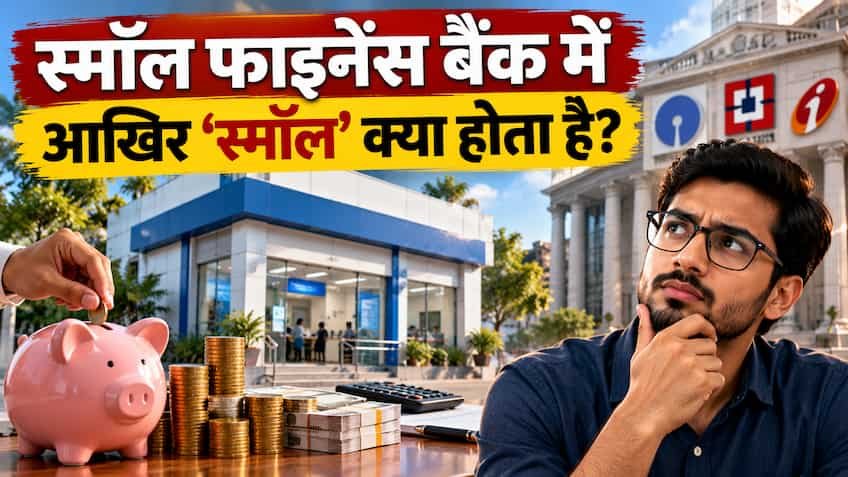
स्मॉल फाइनेंस बैंक में आखिर 'स्मॉल' क्या होता है? सामान्य बैंकों से कैसे हैं अलग और क्या इनमें आपका पैसा 100% सुरक्षित है? जानें RBI का पूरा नियम
नई दिल्ली/लखनऊ। जब भी कोई आम नागरिक अपनी मेहनत की कमाई को सुरक्षित रखने या फिक्स्ड डिपॉजिट (FD) कराने की सोचता है, तो उसकी नजर अक्सर स्मॉल फाइनेंस बैंकों के आकर्षक विज्ञापनों पर पड़ती है। जहां देश के बड़े सरकारी और प्राइवेट बैंक एफडी पर 6.5 से 7.25 प्रतिशत के आसपास ब्याज देते हैं, वहीं स्मॉल फाइनेंस बैंक (Small Finance Bank) 8 से 9.5 प्रतिशत तक का भारी-भरकम रिटर्न ऑफर करते हैं। ऐसे में हर निवेशक और खाताधारक के मन में तीन सबसे बड़े सवाल उठते हैं कि आखिर स्मॉल फाइनेंस बैंक के नाम में जुड़े 'स्मॉल' शब्द का असली मतलब क्या है, ये बैंक भारतीय स्टेट बैंक (SBI) या एचडीएफसी (HDFC) जैसे सामान्य बैंकों से कैसे अलग काम करते हैं, और क्या ज्यादा ब्याज के चक्कर में यहां पैसा रखना जोखिम भरा तो नहीं है? भारतीय रिजर्व बैंक (RBI) के सख्त नियमों और बैंकिंग ढांचे के आधार पर अगर इन सवालों की तह में जाएं, तो कई चौंकाने वाले और बेहद काम के तथ्य सामने आते हैं, जिन्हें हर बैंक ग्राहक के लिए जानना जरूरी है।
स्मॉल फाइनेंस बैंक में आखिर 'स्मॉल' का असली मतलब क्या है?
अक्सर लोग 'स्मॉल फाइनेंस बैंक' नाम सुनकर यह मान लेते हैं कि यह कोई छोटा-मोटा सहकारी बैंक, माइक्रोफाइनेंस कंपनी या गैर-बैंकिंग वित्तीय कंपनी (NBFC) है, जिसकी क्षमता और सुरक्षा सीमित होगी। लेकिन बैंकिंग नियमों की सच्चाई इससे बिल्कुल अलग है। स्मॉल फाइनेंस बैंक में 'स्मॉल' शब्द बैंक की सुरक्षा, भरोसे या डिजिटल सुविधाओं के लिए नहीं, बल्कि इसके 'लक्षित ग्राहकों' (Target Customers) और 'लोन के आकार' (Loan Ticket Size) के लिए इस्तेमाल किया गया है। केंद्र सरकार और रिजर्व बैंक ने वर्ष 2015-16 में वित्तीय समावेशन (Financial Inclusion) को बढ़ावा देने के लिए इन बैंकों की शुरुआत की थी। इनका मुख्य उद्देश्य देश के उन छोटे कारोबारियों, सीमांत किसानों, सूक्ष्म एवं लघु उद्योगों (MSMEs), रेहड़ी-पटरी वालों और असंगठित क्षेत्र के कामगारों तक बैंकिंग सेवाएं और कर्ज पहुंचाना है, जिन्हें बड़े कमर्शियल बैंक आसानी से लोन नहीं देते हैं। आरबीआई के नियम के मुताबिक, स्मॉल फाइनेंस बैंक को अपने कुल लोन पोर्टफोलियो का कम से कम 50 प्रतिशत हिस्सा 25 लाख रुपये तक के छोटे कर्ज के रूप में बांटना अनिवार्य होता है। यही कारण है कि छोटे कर्ज और छोटे उद्यमियों को केंद्र में रखने की वजह से इन्हें 'स्मॉल फाइनेंस बैंक' कहा जाता है।
नॉर्मल कमर्शियल बैंक और स्मॉल फाइनेंस बैंक में क्या है बड़ा अंतर?
एक आम ग्राहक के तौर पर जब आप स्मॉल फाइनेंस बैंक की शाखा में जाते हैं या उनका मोबाइल ऐप इस्तेमाल करते हैं, तो आपको सेविंग अकाउंट, करंट अकाउंट, एफडी, आरडी, डेबिट कार्ड, क्रेडिट कार्ड, यूपीआई (UPI), नेट बैंकिंग और चेक बुक जैसी वे तमाम सुविधाएं मिलती हैं जो किसी बड़े कमर्शियल बैंक में उपलब्ध होती हैं। फिर भी, आरबीआई के नियामक ढांचे के तहत नॉर्मल बैंक (यूनिवर्सल बैंक) और स्मॉल फाइनेंस बैंक के बीच चार बुनियादी अंतर होते हैं। पहला बड़ा अंतर 'प्रायोरिटी सेक्टर लेंडिंग' (PSL) यानी प्राथमिकता प्राप्त क्षेत्र को कर्ज देने का है। जहां एसबीआई, पीएनबी या आईसीआईसीआई जैसे सामान्य बैंकों को अपने कुल कर्ज (ANBC) का 40 प्रतिशत हिस्सा कृषि, छोटे उद्योग और कमजोर वर्गों को देना होता है, वहीं स्मॉल फाइनेंस बैंकों के लिए यह सीमा 75 प्रतिशत तय की गई है। दूसरा अंतर बड़े कॉर्पोरेट लोन का है; नॉर्मल बैंक हजारों करोड़ रुपये के बड़े इंफ्रास्ट्रक्चर प्रोजेक्ट्स और बड़ी कंपनियों को लोन दे सकते हैं, जबकि स्मॉल फाइनेंस बैंक बड़े कॉर्पोरेट घरानों को भारी कर्ज नहीं दे सकते और न ही बिना आरबीआई की अनुमति के कोई सहायक कंपनी (Subsidiary) खोल सकते हैं। तीसरा अंतर न्यूनतम पूंजी (Minimum Net Worth) का है; एक सामान्य यूनिवर्सल बैंक खोलने के लिए जहां 1,000 करोड़ रुपये की शुरुआती पूंजी की आवश्यकता होती है, वहीं स्मॉल फाइनेंस बैंक के लिए आरबीआई ने न्यूनतम नेटवर्थ की सीमा 200 से 300 करोड़ रुपये निर्धारित की है। चौथा और ग्राहकों के लिए सबसे फायदेमंद अंतर ब्याज दरों का है, जहां स्मॉल फाइनेंस बैंक सामान्य बैंकों की तुलना में बचत खाते और एफडी पर 1 से 2 प्रतिशत तक अधिक ब्याज देते हैं।
क्या स्मॉल फाइनेंस बैंक में आपका पैसा सुरक्षित नहीं होता? जानें DICGC और RBI का नियम
निवेशकों के मन में सबसे बड़ा डर यही होता है कि कहीं ज्यादा ब्याज देने वाले ये बैंक डूब गए तो उनकी जमापूंजी का क्या होगा। इस शंका का सीधा और स्पष्ट जवाब यह है कि स्मॉल फाइनेंस बैंक में आपका पैसा ठीक उतना ही सुरक्षित है, जितना देश के किसी भी बड़े सरकारी या प्राइवेट बैंक में होता है। स्मॉल फाइनेंस बैंक कोई चिटफंड या सहकारी सोसायटी नहीं हैं, बल्कि इन्हें बैंकिंग विनियमन अधिनियम, 1949 (Banking Regulation Act, 1949) की धारा 22 के तहत सीधे भारतीय रिजर्व बैंक (RBI) से लाइसेंस प्राप्त होता है। अधिकांश प्रमुख स्मॉल फाइनेंस बैंक आरबीआई की दूसरी अनुसूची में शामिल 'शेड्यूल्ड बैंक' (Scheduled Banks) हैं। सामान्य बैंकों की तरह ही इन्हें भी आरबीआई के पास कैश रिजर्व रेशियो (CRR) और वैधानिक तरलता अनुपात (SLR) के रूप में नकदी और सोना/सरकारी बॉन्ड सुरक्षित रखने पड़ते हैं। सबसे महत्वपूर्ण सुरक्षा कवच 'डिपॉजिट इंश्योरेंस एंड क्रेडिट गारंटी कॉरपोरेशन' (DICGC) का होता है, जो आरबीआई की ही एक पूर्ण स्वामित्व वाली संस्था है। नियम के अनुसार, स्मॉल फाइनेंस बैंक में प्रत्येक ग्राहक की 5 लाख रुपये तक की जमा राशि (मूलधन और ब्याज मिलाकर) का 100 प्रतिशत सरकारी बीमा होता है। यानी भगवान न करे यदि किसी भी कारण से बैंक पर कोई संकट आता है, तो भी 5 लाख रुपये तक की आपकी रकम पूरी तरह सुरक्षित रहती है और डीआईसीजीसी द्वारा वापस की जाती है। गौर करने वाली बात यह है कि एसबीआई, एचडीएफसी या किसी भी बड़े नॉर्मल बैंक में भी ग्राहकों को यही 5 लाख रुपये तक का ही बीमा कवर मिलता है।
स्मॉल फाइनेंस बैंक एफडी (FD) और सेविंग अकाउंट पर ज्यादा ब्याज कैसे देते हैं?
अक्सर लोगों के मन में यह सवाल भी उठता है कि जब नियम एक जैसे हैं, तो स्मॉल फाइनेंस बैंक 8.5 से 9 प्रतिशत तक ब्याज कैसे दे पाते हैं। इसके पीछे बैंकिंग का एक बेहद सीधा अर्थशास्त्र काम करता है। बड़े बैंकों के पास पहले से ही करोड़ों ग्राहकों का सस्ता पैसा (CASA Deposit) जमा होता है और वे बड़ी कंपनियों को 8 से 10 प्रतिशत की कम ब्याज दर पर सुरक्षित लोन देते हैं। इसके विपरीत, स्मॉल फाइनेंस बैंक अपने नेटवर्क का विस्तार करने और नए ग्राहकों को आकर्षित करने के लिए डिपॉजिट पर ज्यादा ब्याज ऑफर करते हैं। वहीं दूसरी तरफ, ये बैंक छोटे दुकानदारों, माइक्रो-फाइनेंस समूहों, असंगठित क्षेत्र के व्यापारियों और कमर्शियल वाहन खरीदने वालों को 13 से 18 प्रतिशत की ब्याज दर पर छोटे-छोटे लोन देते हैं। चूंकि कर्ज पर मिलने वाला ब्याज अधिक होता है, इसलिए इनका 'नेट इंटरेस्ट मार्जिन' (NIM) बेहतर रहता है और ये अपने मुनाफे का एक हिस्सा एफडी तथा सेविंग अकाउंट के ग्राहकों को ऊंचे ब्याज के रूप में आसानी से दे पाते हैं। इसके अलावा, इन बैंकों की शाखाओं का संचालन खर्च भी पारंपरिक बड़े बैंकों की तुलना में काफी कम और डिजिटल केंद्रित होता है।
उत्तर प्रदेश समेत देशभर में बढ़ता नेटवर्क और निवेशकों के लिए स्मार्ट रणनीति
आज उत्तर प्रदेश की राजधानी लखनऊ, वाराणसी, कानपुर, प्रयागराज, गोरखपुर, नोएडा और मेरठ से लेकर देश के टियर-2 और टियर-3 शहरों में स्मॉल फाइनेंस बैंकों ने अपनी मजबूत पहचान बना ली है। वाराणसी मुख्यालय वाले उत्कर्ष स्मॉल फाइनेंस बैंक (Utkarsh Small Finance Bank) और उत्तर प्रदेश से ही उभरे शिवालिक स्मॉल फाइनेंस बैंक के अलावा एयू (AU) स्मॉल फाइनेंस बैंक, उज्जीवन (Ujjivan), इक्विटास (Equitas), जना (Jana) और सूर्योदय (Suryoday) जैसे करीब एक दर्जन आरबीआई-पंजीकृत स्मॉल फाइनेंस बैंक देश में सफलतापूर्वक काम कर रहे हैं। इतना ही नहीं, आरबीआई के नए दिशानिर्देशों के तहत जो स्मॉल फाइनेंस बैंक लगातार 5 वर्षों तक शानदार प्रदर्शन करते हैं, जिनका नेटवर्थ 1,000 करोड़ रुपये से ऊपर पहुंच जाता है और जिनका एनपीए (NPA) नियंत्रण में रहता है, उन्हें 'यूनिवर्सल बैंक' (नॉर्मल बड़े बैंक) में बदलने की भी अनुमति दी जा रही है। वित्तीय विशेषज्ञों के अनुसार, यदि कोई निवेशक स्मॉल फाइनेंस बैंक की ऊंची ब्याज दरों का पूरा लाभ उठाते हुए शत-प्रतिशत सुरक्षा चाहता है, तो वह एक बेहद सरल रणनीति अपना सकता है। यदि आपके पास निवेश के लिए 10 या 15 लाख रुपये हैं, तो पूरा पैसा एक ही स्मॉल फाइनेंस बैंक में रखने के बजाय उसे 4 से 4.5 लाख रुपये के हिस्सों में बांटकर अलग-अलग स्मॉल फाइनेंस बैंकों में या परिवार के अलग-अलग सदस्यों के नाम पर एफडी कराएं। ऐसा करने से आपकी हर एफडी पर 5 लाख रुपये के डीआईसीजीसी (DICGC) बीमा कवच का पूरा लाभ मिलेगा और आपको सामान्य बैंकों की तुलना में हजारों रुपये का अतिरिक्त ब्याज भी हासिल होगा।