



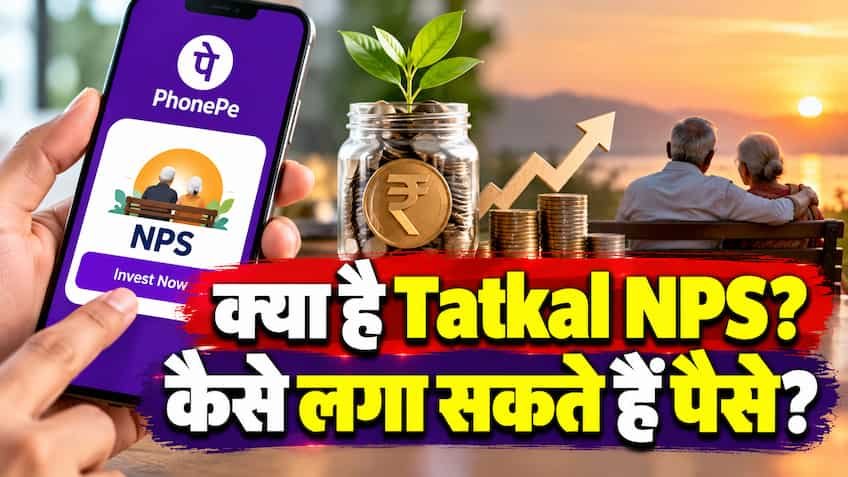
क्या है Tatkal NPS? UPI ऐप से सिर्फ 2 मिनट में खुलेगा पेंशन खाता, ₹250 से शुरू करें निवेश; जानिए नियम और टैक्स छूट का पूरा गणित
पेंशन फंड नियामक एवं विकास प्राधिकरण (PFRDA) और प्रमुख फिनटेक व बैंकिंग पार्टनर्स (जैसे PhonePe, BHIM और प्रमुख बैंक) ने देश के आम नागरिकों के लिए रिटायरमेंट प्लानिंग को बेहद सुलभ बनाते हुए 'तत्काल एनपीएस' (Tatkal NPS) सेवा शुरू की है। पहले जहां नेशनल पेंशन सिस्टम (NPS) में खाता खोलने, केवाईसी सत्यापन और परमानेंट रिटायरमेंट अकाउंट नंबर (PRAN) जनरेट होने में 24 से 48 घंटे या उससे अधिक का समय लगता था, वहीं अब 'तत्काल एनपीएस' के जरिए कोई भी नागरिक अपने स्मार्टफोन और यूपीआई (UPI) ऐप की मदद से महज 2 से 3 मिनट में डिजिटल रूप से अपना एनपीएस खाता सक्रिय कर सकता है।
इस नई पहल का मुख्य उद्देश्य असंगठित क्षेत्र के कामगारों, छोटे व्यापारियों, फ्रीलांसर्स और युवाओं को माइक्रोपेंशन (Micro-pension) और अनुशासित बचत से जोड़ना है।
न्यूनतम निवेश और योगदान की सीमा (Minimum & Maximum Contribution)
तत्काल एनपीएस में निवेश की सीमा को इतना किफायती रखा गया है कि कम आय वर्ग का व्यक्ति भी आसानी से पेंशन फंड तैयार कर सकता है:
| पैरामीटर | निर्धारित नियम एवं सीमा |
| खाता खोलते समय न्यूनतम निवेश | मात्र ₹250 (पारंपरिक ₹500 के मुकाबले घटाया गया) |
| वार्षिक न्यूनतम योगदान (Tier-I) | ₹1,000 प्रति वित्तीय वर्ष (खाता एक्टिव रखने के लिए) |
| अधिकतम निवेश सीमा | कोई ऊपरी सीमा नहीं (No Upper Limit) |
| योगदान का माध्यम | UPI (PhonePe, Google Pay, BHIM), नेट बैंकिंग या डेबिट कार्ड |
| ऑनबोर्डिंग समय | डिजिटल ई-केवाईसी के जरिए तत्काल (Instant PRAN Generation) |
कैसे काम करता है Tatkal NPS? 5 आसान स्टेप्स में लगाएं पैसे
तत्काल एनपीएस के तहत खाता खोलने की पूरी प्रक्रिया 100% पेपरलेस और डिजिटल है:
-
यूपीआई या पार्टनर ऐप खोलें: अपने फोन में PhonePe या अधिकृत फिनटेक ऐप खोलकर 'Insurance & Wealth' या 'Retirement' सेक्शन में 'NPS / Tatkal NPS' विकल्प पर क्लिक करें।
-
आधार आधारित ई-केवाईसी: अपना पैन और आधार नंबर दर्ज करें। आधार से जुड़े मोबाइल नंबर पर प्राप्त ओटीपी (OTP) से तुरंत डिजिटल ई-केवाईसी प्रमाणीकरण पूरा हो जाएगा।
-
पेंशन फंड मैनेजर (PFM) और एसेट आवंटन चुनें: आप अपनी पसंद के अनुसार एसबीआई पेंशन फंड, एचडीएफसी, आईसीआईसीआई या यूटीआई जैसे फंड मैनेजर चुन सकते हैं। साथ ही इक्विटी (E), कॉरपोरेट डेट (C) और सरकारी बॉन्ड (G) का अनुपात तय करने के लिए 'Auto Choice' या 'Active Choice' का चयन करें।
-
पहला भुगतान (₹250 या अधिक) करें: यूपीआई पिन दर्ज करके ₹250 या अपनी सुविधानुसार राशि का पहला योगदान जमा करें।
-
इंस्टेंट PRAN जनरेट: भुगतान सफल होते ही स्क्रीन पर आपका स्थायी रिटायरमेंट खाता नंबर (PRAN) तुरंत जनरेट हो जाएगा और डिजिटल वेलकम किट आपके रजिस्टर्ड ईमेल पर भेज दी जाएगी।
निवेश के नियम, रिटर्न और निकासी के प्रावधान
-
बाजार आधारित रिटर्न (Market-Linked): एनपीएस का पैसा इक्विटी और डेट इंस्ट्रूमेंट्स में पेशेवर फंड मैनेजरों द्वारा लगाया जाता है, जिससे लंबी अवधि में ऐतिहासिक रूप से 9% से 12% तक का औसत वार्षिक रिटर्न मिलता रहा है।
-
रिटायरमेंट पर निकासी नियम (60 वर्ष की आयु पर):
-
कुल संचित फंड का कम से कम 40% हिस्सा अनिवार्य रूप से एन्युइटी (Annuity) खरीदने में लगाना होता है, जिससे आपको आजीवन मासिक पेंशन मिलती है।
-
शेष 60% तक की राशि आप एकमुश्त (Lumpsum) निकाल सकते हैं, जो पूरी तरह टैक्स-फ्री होती है।
-
विशेष छूट: यदि 60 वर्ष की उम्र में आपका कुल रिटायरमेंट फंड ₹8 लाख या उससे कम है, तो आपको कोई एन्युइटी खरीदने की जरूरत नहीं होगी; आप पूरा 100% पैसा एकमुश्त टैक्स-फ्री निकाल सकते हैं।
-
टैक्स छूट का बड़ा फायदा: हर साल बचाएं ₹2 लाख तक पर टैक्स
तत्काल एनपीएस (Tier-I) में निवेश करने पर पुरानी कर व्यवस्था (Old Tax Regime) के तहत भारी आयकर छूट मिलती है:
-
धारा 80CCD(1): धारा 80C की कुल ₹1.5 लाख की सीमा के भीतर निवेश छूट।
-
धारा 80CCD(1B) के तहत विशेष ₹50,000 की छूट: धारा 80C की ₹1.5 लाख की सीमा के अलावा ₹50,000 की अतिरिक्त टैक्स डिडक्शन केवल एनपीएस में निवेश पर मिलती है। यानी दोनों मिलाकर आप सालाना कुल ₹2,00,000 तक की आय पर टैक्स बचा सकते हैं।
-
कॉर्पोरेट एनपीएस (धारा 80CCD(2)): यदि नियोक्ता (कंपनी) आपके बेसिक वेतन का 10% से 14% तक एनपीएस में जमा करती है, तो यह छूट नई टैक्स रिजीम (New Tax Regime) में भी पूरी तरह लागू रहती है।