



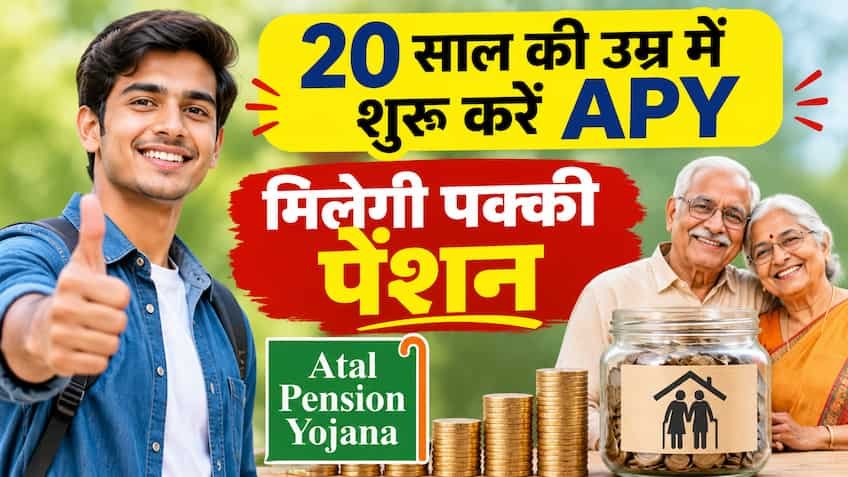
20 की उम्र में पहली नौकरी के साथ ही सुरक्षित करें बुढ़ापा: अटल पेंशन योजना में रोजाना मात्र ₹8 बचाकर 60 साल बाद पाएं ₹5,000 तक की मासिक पेंशन, जानें पूरा निवेश गणित
करियर की शुरुआत में अक्सर युवाओं का पूरा ध्यान नई नौकरी, पहली सैलरी, जीवनशैली और तात्कालिक खर्चों पर केंद्रित रहता है। आमतौर पर 20 से 22 वर्ष की आयु में कोई भी युवा रिटायरमेंट या 60 साल की उम्र के बाद की जिंदगी के बारे में गंभीरता से नहीं सोचता, लेकिन वित्तीय विशेषज्ञों का मानना है कि रिटायरमेंट प्लानिंग की शुरुआत जितनी जल्दी की जाए, उसका चक्रवृद्धि फायदा उतना ही विशाल होता है। भारत सरकार द्वारा संचालित 'अटल पेंशन योजना' (Atal Pension Yojana - APY) युवा कामगारों, असंगठित क्षेत्र के कर्मचारियों और शुरुआती वेतनभोगी युवाओं के लिए एक ऐसा सामाजिक सुरक्षा कवच है, जो जेब खर्च से भी कम लागत में बुढ़ापे की नियमित आमदनी सुनिश्चित करता है। यदि आप 20 वर्ष की आयु में अपनी पहली नौकरी या स्वरोजगार के साथ इस सरकारी योजना से जुड़ते हैं, तो प्रतिदिन सिर्फ ₹8 से ₹9 यानी महीने का मात्र ₹248 बचाकर आप अपने 60 वर्ष पूरे होने के बाद जीवनभर ₹5,000 प्रति माह (₹60,000 सालाना) की गारंटीड पेंशन के हकदार बन सकते हैं।
20 साल की उम्र में निवेश का जादू: सबसे कम अंशदान और 40 वर्षों का लंबा कंपाउंडिंग समय
अटल पेंशन योजना की सबसे अनूठी विशेषता इसका आयु आधारित अंशदान ढांचा है। योजना में शामिल होने के लिए न्यूनतम आयु 18 वर्ष और अधिकतम 40 वर्ष तय की गई है, परंतु जो युवा 20 वर्ष की उम्र में इसमें खाता खोलते हैं, उन्हें 40 वर्ष तक निरंतर अंशदान करने की सुविधा मिलती है। कम उम्र में जुड़ने का सबसे बड़ा वित्तीय लाभ यह है कि उम्र बढ़ने के साथ जो मासिक किस्त भारी लगने लगती है, वह 20 वर्ष की आयु में मामूली साबित होती है। उदाहरण के तौर पर, यदि कोई 20 वर्षीय युवा 60 वर्ष की उम्र के बाद ₹1,000 की न्यूनतम मासिक पेंशन चुनता है, तो उसे प्रतिमाह मात्र ₹50 जमा करने होते हैं। वहीं ₹2,000 पेंशन के लिए ₹100, ₹3,000 पेंशन के लिए ₹150, ₹4,000 पेंशन के लिए ₹198 और अधिकतम ₹5,000 की मासिक पेंशन के लिए केवल ₹248 प्रति माह का भुगतान करना पड़ता है। यदि यही योजना कोई व्यक्ति 35 या 40 की उम्र में शुरू करता है, तो उसे ₹5,000 की पेंशन के लिए हर महीने ₹1,000 से ₹1,454 तक का प्रीमियम चुकाना पड़ता है, जो शुरुआती निवेश की तुलना में छह गुना अधिक है।
पेंशन फंड नियामक (PFRDA) की गारंटी और ट्रिपल बेनिफिट सुरक्षा चक्र
अटल पेंशन योजना का संचालन और नियमन पेंशन फंड नियामक एवं विकास प्राधिकरण (PFRDA) द्वारा किया जाता है, जिसके कारण यह योजना शेयर बाजार के जोखिमों से पूरी तरह मुक्त और भारत सरकार द्वारा गारंटीकृत है। इस योजना का सबसे मजबूत पहलू इसका 'ट्रिपल बेनिफिट' ढांचा है, जो न केवल खाताधारक बल्कि उसके पूरे परिवार के भविष्य को आर्थिक सुरक्षा प्रदान करता है। पहले चरण में, सब्सक्राइबर के 60 वर्ष पूरे होते ही उसे आजीवन चुनी हुई पेंशन राशि (₹1,000 से ₹5,000) हर महीने मिलती रहती है। दूसरे चरण में, यदि किसी दुर्भाग्यपूर्ण परिस्थिति में खाताधारक का देहांत हो जाता है, तो उसकी पेंशन राशि बंद नहीं होती, बल्कि वही पूरी राशि उसके जीवित जीवनसाथी (पति या पत्नी) को आजीवन निर्बाध रूप से मिलती रहती है। तीसरे चरण में, जब पति और पत्नी दोनों का निधन हो जाता है, तो पेंशन बंद होने के बाद सरकार द्वारा तय किया गया पूरा पेंशन फंड (₹5,000 पेंशन के मामले में लगभग ₹8.5 लाख का एकमुश्त कॉर्पस) नामांकित व्यक्ति यानी नॉमिनी को सौंप दिया जाता है।
पहली नौकरी वाले युवाओं के लिए पात्रता मानदंड और जरूरी शर्तें
यदि आप 20 वर्ष के हैं और किसी निजी प्रतिष्ठान, स्टार्ट-अप, दुकान, गिग इकोनॉमी प्लेटफॉर्म (जैसे डिलीवरी या कैब सर्विस) से जुड़े हैं या अपना कोई छोटा काम कर रहे हैं, तो आप आसानी से इस योजना के पात्र हैं। पात्रता के लिए आवेदक का भारतीय नागरिक होना आवश्यक है और उसकी आयु 18 से 40 वर्ष के बीच होनी चाहिए। इसके साथ ही आवेदक के पास किसी भी राष्ट्रीयकृत बैंक, निजी बैंक, क्षेत्रीय ग्रामीण बैंक (RRB) या डाकघर (Post Office) में एक सक्रिय बचत खाता (Savings Bank Account) होना अनिवार्य है। योजना के नियमों के अनुसार 1 अक्टूबर 2022 से एक अहम संशोधन लागू किया गया है, जिसके तहत यदि कोई व्यक्ति आयकर दाता (Income Tax Payee) है या पूर्व में आयकर रिटर्न दाखिल कर चुका है, तो वह अटल पेंशन योजना में नया खाता नहीं खोल सकता। अतः यह योजना विशेष रूप से उन गैर-करदाता युवाओं के लिए सबसे उपयुक्त है जो अपने करियर के शुरुआती पड़ाव पर कम आय में भी भविष्य का सुरक्षित आधार तैयार करना चाहते हैं।
ऑटो-डेबिट सिस्टम और बिना झंझट की डिजिटल बैंकिंग प्रक्रिया
अटल पेंशन योजना में अंशदान जमा करने की प्रक्रिया को पूरी तरह स्वचालित और पारदर्शी बनाया गया है, जिससे व्यस्त युवाओं को हर महीने बैंक शाखा के चक्कर लगाने की जरूरत नहीं पड़ती। खाता खोलते समय आवेदक को अपने बैंक खाते में ऑटो-डेबिट (Auto-Debit) मैंडेट सक्रिय करना होता है। आप अपनी सुविधा अनुसार मासिक (Monthly), त्रैमासिक (Quarterly) या अर्धवार्षिक (Half-Yearly) भुगतान का विकल्प चुन सकते हैं। तय तारीख को निर्धारित राशि आपके बैंक खाते से स्वतः कट जाती है। इसके लिए बस यह सुनिश्चित करना होता है कि निर्धारित तिथि पर खाते में पर्याप्त बैलेंस उपलब्ध रहे। यदि किसी महीने खाते में बैलेंस न होने के कारण किस्त कटने से चूक जाती है, तो बैंक बहुत मामूली विलंब शुल्क (लगभग ₹1 प्रति ₹100 प्रतिमाह) लेकर अगले महीने बकाया राशि काट लेता है और खाता निर्बाध रूप से सक्रिय बना रहता है। इसके अतिरिक्त, निवेशक PFRDA के ऑनलाइन पोर्टल या संबंधित बैंक के मोबाइल ऐप के माध्यम से कभी भी अपने ई-प्रान (e-PRAN) कार्ड और स्टेटमेंट को डाउनलोड कर सकते हैं।
समय के साथ पेंशन स्लैब बदलने और योजना से बाहर निकलने के नियम
करियर की शुरुआत में यदि किसी युवा ने बजट की कमी के कारण ₹1,000 या ₹2,000 की मासिक पेंशन वाला विकल्प चुना है, तो आगे चलकर आय बढ़ने पर उसे अपग्रेड करने की पूरी छूट मिलती है। योजना के नियमों के मुताबिक, ग्राहक वित्त वर्ष में एक बार अपने पेंशन स्लैब को बढ़ाने (Upgrade) या घटाने (Downgrade) के लिए आवेदन कर सकता है। उदाहरण के लिए, 20 की उम्र में ₹1,000 पेंशन से शुरुआत करने वाला व्यक्ति 25 की उम्र में अपनी आमदनी बढ़ने पर अंतर राशि का समायोजन करवाकर ₹5,000 के स्लैब में आसानी से शिफ्ट हो सकता है। जहां तक योजना से समय से पूर्व बाहर निकलने (Voluntary Exit) का सवाल है, तो आपातकालीन स्थिति में ग्राहक 60 वर्ष से पहले भी खाता बंद कर सकता है। ऐसी स्थिति में उसके द्वारा जमा की गई पूरी मूल राशि और उस पर अर्जित वास्तविक ब्याज काटकर उसे वापस लौटा दिया जाता है, हालांकि सरकार द्वारा दी गई प्रोत्साहन राशि या प्रशासनिक शुल्क के नियम परिस्थितियों के अनुसार लागू होते हैं।
निकटतम बैंक शाखा या ऑनलाइन पोर्टल से खाता खोलने का आसान तरीका
अटल पेंशन योजना में पंजीकरण कराना बेहद सरल है और इसे डिजिटल व ऑफलाइन दोनों माध्यमों से पूरा किया जा सकता है। यदि आप नेट बैंकिंग या मोबाइल बैंकिंग का उपयोग करते हैं, तो अधिकांश प्रमुख बैंकों (जैसे SBI, PNB, BoB, HDFC, ICICI आदि) के ऐप में 'Social Security Schemes' या 'Government Schemes' सेक्शन में जाकर चंद मिनटों में आधार और बैंक खाते के सत्यापन के साथ APY खाता खोला जा सकता है। जो युवा डिजिटल माध्यम के बजाय ऑफलाइन प्रक्रिया पसंद करते हैं, वे अपने बचत खाते वाली बैंक शाखा या नजदीकी डाकघर में जाकर अटल पेंशन योजना का आवेदन पत्र भर सकते हैं। फॉर्म के साथ आधार कार्ड की फोटोकॉपी, बचत खाते की पासबुक और नॉमिनी का विवरण संलग्न करना होता है। फॉर्म जमा होते ही बैंक अधिकारी खाते को लिंक कर देते हैं और आवेदक के पंजीकृत मोबाइल नंबर पर प्रान (PRAN) नंबर का पुष्टिकरण संदेश आ जाता है, जिसके बाद से सुरक्षित भविष्य की नींव आधिकारिक तौर पर तैयार हो जाती है।