



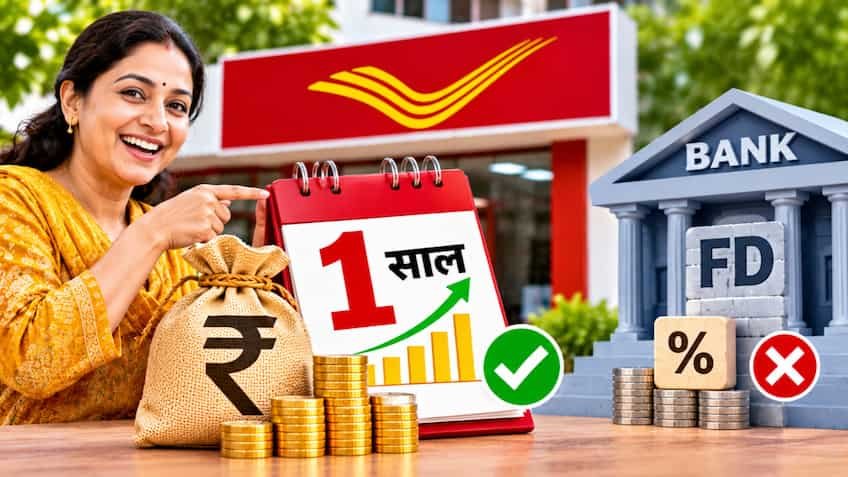
1 साल में सुरक्षित और बड़ा रिटर्न: पोस्ट ऑफिस की 1-वर्षीय टाइम डिपॉजिट स्कीम ने बढ़ाई बैंक एफडी की टेंशन, 6.90% ब्याज और तिमाही कंपाउंडिंग के साथ समझें पूरा हिसाब
जब भी किसी आम नागरिक, वेतनभोगी कर्मचारी या वरिष्ठ नागरिक के पास कोई मुश्त रकम आती है और वे उसे बिना किसी बाजार जोखिम के 1 वर्ष के लिए सुरक्षित निवेश करना चाहते हैं, तो सबसे पहले उनके दिमाग में बैंक फिक्स्ड डिपॉजिट (FD) का ख्याल आता है। हालांकि, मौजूदा ब्याज दरों और गणना के तरीकों पर नजर डालें, तो इंडिया पोस्ट (डाकघर) की 'पोस्ट ऑफिस टाइम डिपॉजिट' (National Savings Time Deposit Account - TD) स्कीम कई मायनों में पारंपरिक वाणिज्यिक बैंकों की सामान्य 1-वर्षीय एफडी से कहीं आगे नजर आती है। पोस्ट ऑफिस की 1 साल की टाइम डिपॉजिट स्कीम में केंद्र सरकार द्वारा 6.90% प्रतिवर्ष की आकर्षक ब्याज दर दी जा रही है। इस स्कीम का सबसे बड़ा आकर्षण इसकी ब्याज गणना का फॉर्मूला है—जहां ब्याज की गणना तिमाही आधार (Quarterly Compounding) पर की जाती है और भुगतान वार्षिक तौर पर होता है। इसके चलते निवेशक को सामान्य साधारण ब्याज की तुलना में अधिक प्रभावी रिटर्न (Effective Yield) हासिल होता है, जिससे यह छोटी अवधि के निवेश के लिए एक अचूक साधन बन गई है।
6.90% ब्याज दर और तिमाही कंपाउंडिंग का जादू: ₹1 लाख और ₹5 लाख पर कितना मिलेगा मुनाफा?
पोस्ट ऑफिस टाइम डिपॉजिट स्कीम में ब्याज हर तीन महीने में मूलधन के साथ जुड़कर कंपाउंड होता है, जिसके कारण 1 साल के अंत में निवेशक की वास्तविक कमाई बढ़ जाती है। यदि कोई निवेशक इस योजना में ₹1,00,000 (एक लाख रुपये) जमा करता है, तो 6.90% की वार्षिक दर (तिमाही चक्रवृद्धि) पर 1 वर्ष की मैच्योरिटी पर कुल ब्याज लगभग ₹7,081 बनता है और परिपक्वता पर कुल ₹1,07,081 की राशि प्राप्त होती है। वहीं यदि कोई निवेशक ₹2,00,000 जमा करता है, तो उसे 1 साल में लगभग ₹14,161 का शुद्ध ब्याज लाभ मिलता है। बड़े निवेशकों के लिहाज से देखें तो ₹5,00,000 की जमा पूंजी पर 1 साल में कुल ब्याज लगभग ₹35,403 बनता है, जिससे मैच्योरिटी राशि ₹5,35,403 हो जाती है। यह रिटर्न किसी भी जोखिम-मुक्त, सरकारी गारंटी वाले लघु-अवधि विकल्प के लिए बेहद प्रतिस्पर्धी और ठोस माना जाता है।
बैंक एफडी बनाम पोस्ट ऑफिस टाइम डिपॉजिट: कहां है असली अंतर?
देश के कई बड़े सार्वजनिक और निजी बैंक 1 वर्ष की नियमित एफडी पर सामान्यतः 6.50% से 6.80% के आसपास ही ब्याज की पेशकश कर रहे हैं। इसके विपरीत, पोस्ट ऑफिस 1 साल की अवधि के लिए सीधा 6.90% का फ्लैट रेट प्रदान करता है। इसके अलावा सुरक्षा के मामले में दोनों का ढांचा अलग है। कमर्शियल बैंकों में जमा पूंजी पर डीआईसीजीसी (DICGC) के तहत केवल ₹5 लाख तक की राशि (मूलधन और ब्याज मिलाकर) ही कानूनी रूप से बीमित होती है। दूसरी ओर, डाकघर भारत सरकार के संचार मंत्रालय के अंतर्गत कार्य करता है, जिसके चलते इसमें जमा ₹1,000 से लेकर करोड़ों रुपये तक के प्रत्येक पैसे पर 100% सॉवरेन गारंटी (Sovereign Guarantee) यानी भारत सरकार की प्रत्यक्ष सुरक्षा लागू होती है। यह अंतर उन निवेशकों के लिए अत्यधिक मायने रखता है जो बैंक के किसी भी आंतरिक वित्तीय उतार-चढ़ाव से मुक्त होकर शत-प्रतिशत सुरक्षित रिटर्न की उम्मीद करते हैं।
कौन खाता खोल सकता है और न्यूनतम-अधिकतम निवेश की क्या सीमा है?
डाकघर टाइम डिपॉजिट स्कीम में कोई भी 18 वर्ष से अधिक आयु का भारतीय नागरिक अपना व्यक्तिगत (Single) खाता खोल सकता है। यदि दो या तीन वयस्क मिलकर निवेश करना चाहें, तो इसमें 'जॉइंट अकाउंट' की भी पूरी सुविधा है। अभिभावक अपने 10 वर्ष से कम उम्र के बच्चों के नाम पर या 10 वर्ष से अधिक उम्र के नाबालिग के नाम से उसका स्वयं संचालित खाता भी खोल सकते हैं। निवेश राशि की बात करें तो इस स्कीम की पहुंच गांव-देहात से लेकर शहरों तक हर तबके के लिए खुली रखी गई है। इसमें न्यूनतम ₹1,000 से खाता शुरू किया जा सकता है और उसके बाद ₹100 के गुणकों में कितनी भी रकम जमा की जा सकती है। डाकघर टाइम डिपॉजिट स्कीम में अधिकतम निवेश की कोई सीमा निर्धारित नहीं है, यानी निवेशक अपनी सुविधानुसार ₹50,000, ₹10 लाख या ₹50 लाख तक की पूंजी बिना किसी ऊपरी सीमा के एक साथ 1 साल के लिए जमा कर सकते हैं।
समय से पहले निकासी और लोन की सुविधा: जरूरत पड़ने पर क्या हैं नियम?
किसी भी फिक्स्ड डिपॉजिट में लिक्विडिटी यानी पैसे की तत्काल जरूरत पड़ने पर उसे निकालने के नियम समझना बेहद जरूरी है। पोस्ट ऑफिस टाइम डिपॉजिट में निवेश करने पर शुरुआती 6 महीने तक समय से पहले खाता बंद (Premature Closure) करने की अनुमति नहीं होती है। यदि निवेशक को 6 महीने पूरे होने के बाद और 1 साल से पहले आपातकाल में पैसे की जरूरत पड़ती है, तो वह खाता बंद करवा सकता है, लेकिन ऐसी स्थिति में उसे टाइम डिपॉजिट के बजाय डाकघर के सामान्य बचत खाते (Post Office Savings Account) की दर (लगभग 4% वार्षिक) से ही ब्याज का भुगतान किया जाता है। इसके साथ ही, यदि आप अपनी एफडी को तोड़े बिना पैसों का इंतजाम करना चाहते हैं, तो डाकघर के टाइम डिपॉजिट अकाउंट को गिरवी रखकर (Pledge) बैंकों या डाकघर से बेहद किफायती दरों पर लोन लेने की सुविधा भी उपलब्ध है।
टैक्स नियम और टीडीएस का गणित: क्या कटेगा आपकी कमाई पर टैक्स?
डाकघर की 1-वर्षीय टाइम डिपॉजिट में जमा की गई राशि पर मिलने वाला ब्याज आयकर अधिनियम के प्रावधानों के अंतर्गत आता है। जहां 5 साल की पोस्ट ऑफिस एफडी पर आयकर की धारा 80C के तहत ₹1.5 लाख तक की टैक्स छूट मिलती है, वहीं 1-वर्षीय टाइम डिपॉजिट पर यह डिडक्शन नहीं मिलता। इसमें अर्जित ब्याज निवेशक की वार्षिक सकल आय में 'अन्य स्रोतों से आय' (Income from Other Sources) के रूप में जुड़ता है और निवेशक को अपने संबंधित टैक्स स्लैब के अनुसार टैक्स का भुगतान करना होता है। राहत की बात यह है कि आमतौर पर डाकघर में टाइम डिपॉजिट के ब्याज पर बैंकों की तरह सीधे टीडीएस (TDS) कटौती के कठोर झंझटों का सामना नहीं करना पड़ता, जिससे निवेशक को मैच्योरिटी पर पूरा ब्याज हाथ में मिलता है और वह अपने वित्तीय वर्ष के अंत में टैक्स रिटर्न भरते समय इसका स्वैच्छिक समायोजन कर सकता है।
ऑफलाइन और डिजिटल माध्यम से 1 साल की पोस्ट ऑफिस एफडी कैसे शुरू करें?
डाकघर टाइम डिपॉजिट खाता खोलना अब पहले की तुलना में बेहद सुगम और पारदर्शी हो चुका है। ऑफलाइन माध्यम के लिए आप अपने नजदीकी प्रधान डाकघर या उप-डाकघर में जाकर खाता खोलने का फॉर्म (SB-3 / TD Application Form) भर सकते हैं। इसके साथ आधार कार्ड, पैन कार्ड, दो पासपोर्ट साइज फोटो और चेक या नकद राशि जमा करनी होती है। यदि आपका खाता इंडिया पोस्ट पेमेंट्स बैंक (IPPB) या डाकघर के कोर बैंकिंग सॉल्यूशंस (CBS) से जुड़े बचत खाते में है, तो आप इंडिया पोस्ट के मोबाइल बैंकिंग ऐप या इंटरनेट बैंकिंग में लॉगिन करके सीधे 'Term Deposit' विकल्प में जाकर घर बैठे डिजिटल रूप से 1-वर्षीय टाइम डिपॉजिट खोल सकते हैं। मैच्योरिटी पूरी होने के बाद पैसा सीधे आपके बचत खाते में ट्रांसफर हो जाता है या फिर आप उसी समय फॉर्म जमा करके इसे अगले 1 साल के लिए पुनः रिन्यू (Renew) भी करवा सकते हैं।