



RBI Repo Rate Hike: 44 महीने बाद क्या फिर बढ़ेंगी ब्याज दरें? आज 5.50% हो सकता है रेपो रेट, जानिए आपकी EMI और बचत पर क्या होगा असर
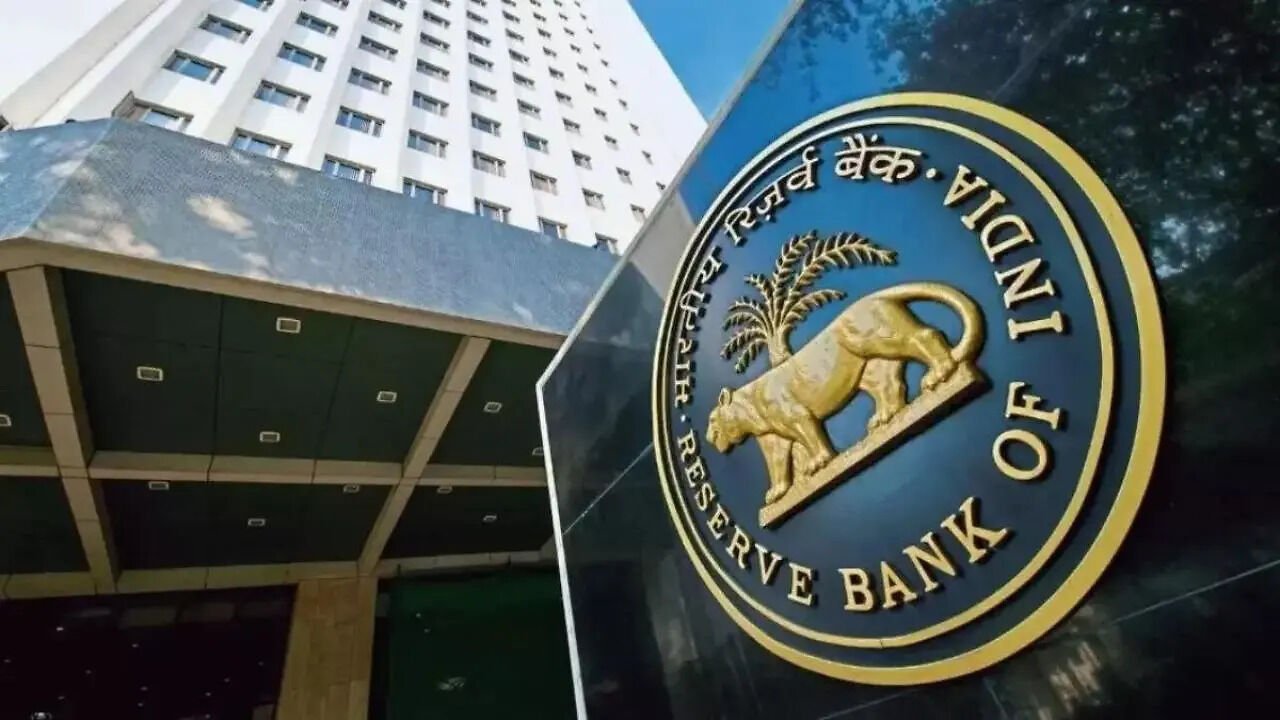
देश के करोड़ों बैंक ग्राहकों, होम लोन धारकों और वित्तीय बाजारों की नजरें आज भारतीय रिजर्व बैंक (RBI) के गवर्नर की अध्यक्षता में चल रही मौद्रिक नीति समिति (MPC) की द्विमासिक बैठक के फैसलों पर टिकी हुई हैं। वित्तीय बाजारों, अर्थशास्त्रियों और बैंकिंग विशेषज्ञों के बीच इस बात की प्रबल संभावना जताई जा रही है कि केंद्रीय बैंक बढ़ती महंगाई और वैश्विक आर्थिक अनिश्चितताओं पर लगाम लगाने के लिए नीतिगत ब्याज दर यानी रेपो रेट में 25 बेसिस पॉइंट्स (0.25%) की बढ़ोतरी का कड़ा फैसला ले सकता है। यदि आज यह वृद्धि लागू होती है, तो रेपो रेट 5.25% से बढ़कर 5.50% के स्तर पर पहुंच जाएगा। उल्लेखनीय है कि यह कदम करीब 44 महीने (फरवरी 2023 के बाद) के लंबे अंतराल के बाद उठाया जाने वाला पहला दर-वृद्धि (Rate Hike) फैसला होगा। लखनऊ, दिल्ली, मुंबई और बेंगलुरु जैसे बड़े आर्थिक केंद्रों के कारोबारी गलियारों से लेकर आम नौकरीपेशा वर्ग तक इस संभावित फैसले के नफा-नुकसान का आकलन शुरू हो चुका है, क्योंकि रेपो रेट में बदलाव का सीधा असर बैंक कर्ज, फिक्स्ड डिपॉजिट और दैनिक घरेलू बजट पर पड़ता है।
आखिर 44 महीने बाद आरबीआई को क्यों उठाना पड़ रहा है यह सख्त कदम?
अर्थव्यवस्था में लंबे समय तक नीतिगत दरों को स्थिर रखने के बाद केंद्रीय बैंक के सामने ऐसे कई गंभीर आर्थिक कारक आ खड़े हुए हैं, जिन्होंने दरों में बढ़ोतरी के संकेत दिए हैं:
-
खुदरा महंगाई (CPI Inflation) का दबाव: खाद्य पदार्थों की अस्थिर कीमतों और आवश्यक वस्तुओं की बढ़ती लागत के चलते खुदरा मुद्रास्फीति रिजर्व बैंक के 4% के मध्यम अवधि लक्ष्य से ऊपर बनी हुई है। आगामी तिमाहियों में महंगाई के 5% के पार जाने के जोखिम को नियंत्रित करने के लिए मौद्रिक सख्ती जरूरी मानी जा रही है।
-
अंतरराष्ट्रीय कच्चे तेल की कीमतों में उछाल: पश्चिम एशिया में जारी भू-राजनीतिक तनाव और आपूर्ति श्रृंखला में व्यवधान के कारण वैश्विक बाजार में कच्चे तेल की कीमतों में आई तेजी भारत जैसे प्रमुख आयातक देश के लिए आयात बिल और चालू खाता घाटे का दबाव बढ़ा रही है।
-
डॉलर के मुकाबले रुपये की स्थिरता: अमेरिकी फेडरल रिजर्व और प्रमुख वैश्विक केंद्रीय बैंकों की नीतियों के बीच विदेशी संस्थागत निवेशकों (FIIs) की बिकवाली और मजबूत डॉलर इंडेक्स के चलते भारतीय रुपये पर लगातार दबाव बना हुआ है। ब्याज दरों में बढ़ोतरी से रुपये को सहारा मिलने और पूंजी के बहिर्गमन को थामने में मदद मिलेगी।
-
मजबूत घरेलू मांग और क्रेडिट ग्रोथ: भारतीय अर्थव्यवस्था में निजी खपत और बैंक ऋण की मांग में मजबूत विस्तार देखा जा रहा है। अत्यधिक लिक्विडिटी के कारण अर्थव्यवस्था के ओवरहीट होने के जोखिम को टालने के लिए भी केंद्रीय बैंक 'हॉकिश' रुख अपना सकता है।
आम कर्जदारों पर सीधा प्रहार: होम, कार और पर्सनल लोन की ईएमआई में इजाफा
यदि रेपो रेट 5.25% से बढ़कर 5.50% हो जाता है, तो इसका सबसे त्वरित और सीधा असर आम कर्जदारों की जेब पर पड़ेगा। देश के अधिकांश वाणिज्यिक बैंक (जैसे SBI, HDFC Bank, ICICI Bank, PNB) अपने फ्लोटिंग रेट रिटेल लोन्स को रेपो लिंक्ड लेंडिंग रेट (RLLR/EBLR) से जोड़कर रखते हैं।
-
होम लोन पर असर: लंबी अवधि के होम लोन पर 0.25% की वृद्धि भी कुल ब्याज देनदारी में लाखों रुपये का इजाफा कर देती है। उदाहरण के तौर पर, यदि किसी ग्राहक का ₹40 लाख का होम लोन 20 वर्ष की अवधि के लिए 8.50% की दर पर चल रहा है, तो उसकी वर्तमान ईएमआई लगभग ₹34,713 है। ब्याज दर बढ़कर 8.75% होते ही मासिक ईएमआई बढ़कर ₹35,348 हो जाएगी, यानी हर महीने ₹635 और पूरे 20 वर्षों में लगभग ₹1.52 लाख का अतिरिक्त ब्याज भार वहन करना होगा।
-
ईएमआई बनाम लोन अवधि का विस्तार: अक्सर बैंक ग्राहकों की मासिक ईएमआई बढ़ाने के बजाय उनके लोन का कार्यकाल (Tenure) 1 से 2 साल आगे बढ़ा देते हैं। इससे मासिक किस्त स्थिर दिखने के बावजूद कर्जदार को कई अतिरिक्त महीनों तक बैंक की किस्तें चुकानी पड़ती हैं।
-
पर्सनल व ऑटो लोन: नए कार लोन और फ्लोटिंग पर्सनल लोन की ब्याज दरों में तुरंत 0.25% की वृद्धि दर्ज की जाएगी, जिससे त्योहारी सीजन में नई गाड़ी या उपभोक्ता उत्पाद खरीदने का बजट थोड़ा महंगा हो सकता है।
फिक्स्ड डिपॉजिट (FD) निवेशकों के लिए अच्छे दिन: सीनियर सिटीजन्स को मिलेगा फायदा
ऋण लेने वालों के लिए रेपो रेट बढ़ना भले ही झटका हो, लेकिन बचतकर्ताओं और फिक्स्ड इनकम पर निर्भर वरिष्ठ नागरिकों के लिए यह एक बड़ी खुशखबरी साबित होगी।
-
बैंक एफडी पर बढ़ेंगी ब्याज दरें: रेपो रेट में वृद्धि होते ही बैंकों को अपनी जमा पूंजी (क्रेडिट-डिपॉजिट रेश्यो) मजबूत करने के लिए अतिरिक्त फंड की जरूरत होगी। इसके चलते सार्वजनिक और निजी क्षेत्र के बैंक 1 से 3 साल की टर्म डिपॉजिट पर ब्याज दरों में 15 से 30 बेसिस पॉइंट्स की बढ़ोतरी करेंगे।
-
वरिष्ठ नागरिकों को 8% से अधिक का रिटर्न: वर्तमान में वरिष्ठ नागरिकों को विशेष एफडी योजनाओं में 7.50% से 7.75% तक ब्याज मिल रहा है। इस नई बढ़ोतरी के बाद चुनिंदा अवधियों में यह दर 8% के पार जा सकती है, जिससे पेंशनभोगियों की मासिक और तिमाही ब्याज आय में उल्लेखनीय सुधार होगा।
-
डेट म्यूचुअल फंड्स और बॉन्ड्स: बॉन्ड यील्ड में तेजी आने से नए डेट फंड्स में निवेश करने वाले निवेशकों को बेहतर प्रतिफल का अवसर मिलेगा।
शेयर बाजार और रियल एस्टेट सेक्टर पर क्या होगा तात्कालिक प्रभाव
शेयर बाजार के नजरिए से ब्याज दरों में बढ़ोतरी को अल्पकाल में नकारात्मक माना जाता है क्योंकि कंपनियों के लिए कर्ज की लागत बढ़ती है और उनके मुनाफे पर दबाव आता है।
-
बैंकिंग और एनबीएफसी स्टॉक्स: बैंकों के नेट इंटरेस्ट मार्जिन (NIM) पर इसका मिला-जुला असर दिखेगा, हालांकि फ्लोटिंग रेट लोन तुरंत रीप्राइस होने से लेंडिंग मार्जिन को कुछ समय के लिए समर्थन मिल सकता है।
-
ऑटो और रियल्टी स्टॉक्स पर दबाव: होम लोन और ऑटो लोन महंगे होने से त्योहारी सीजन में मकानों और चौपहिया वाहनों की बिक्री पर मामूली सुस्ती का डर निवेशकों को सतर्क कर सकता है।
-
निवेशकों को जानकारों की सलाह: बाजार जानकारों का कहना है कि किसी एक नीतिगत बैठक के आधार पर घबराहट में इक्विटी पोर्टफोलियो से निकासी न करें। अपनी नियमित म्यूचुअल फंड एसआईपी (SIP) को जारी रखें और पोर्टफोलियो में 60-70% इक्विटी तथा 20-30% डेट व गोल्ड का संतुलित आवंटन बनाए रखें।
कर्ज के बढ़े हुए बोझ से बचने के लिए ग्राहक क्या करें?
यदि आपकी होम लोन ईएमआई बढ़ने जा रही है, तो वित्तीय योजनाकारों द्वारा सुझाई गई इन तीन रणनीतियों पर तुरंत अमल करें:
-
आंशिक पूर्व-भुगतान (Prepayment): वर्ष में एक बार अपने बोनस या बचत से लोन के मूलधन का मात्र 5% अतिरिक्त चुकाएं। इससे लोन की अवधि 3 से 4 साल घट जाती है और अतिरिक्त ब्याज का प्रभाव पूरी तरह समाप्त हो जाता है।
-
होम लोन बैलेंस ट्रांसफर: यदि आपका मौजूदा बैंक अत्यधिक स्प्रेड वसूल रहा है, तो कम ब्याज दर और कम प्रोसेसिंग चार्ज वाले बैंक में अपने लोन को ट्रांसफर कराने का विकल्प तलाशें।
-
ईएमआई बढ़ाने का विकल्प चुनें: यदि आपकी मासिक आय में इजाफा हुआ है, तो बैंक से लोन की अवधि बढ़ाने के बजाय अपनी मासिक ईएमआई 5% से 10% स्वैच्छिक रूप से बढ़वा लें, ताकि कुल ब्याज भुगतान सीमित रहे।