

RBI New Money Transfer Rules 2026: बिना बैंक खाते के भी ATM से निकाल सकेंगे ₹10,000 कैश, जानिए नया नियम
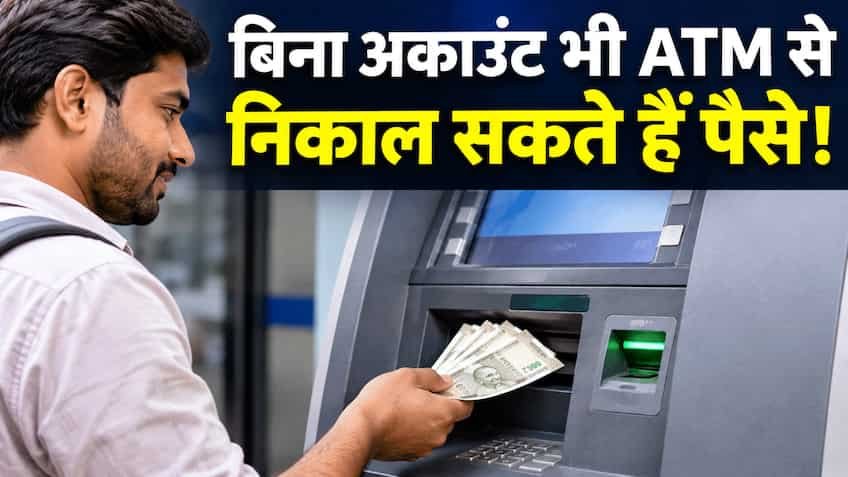
RBI New Money Transfer Rules 2026: देश में वित्तीय समावेशन (Financial Inclusion) को बढ़ावा देने और आम नागरिकों, विशेषकर प्रवासी मजदूरों, ग्रामीणों और छोटे कामगारों के लिए पैसे के लेन-देन को आसान बनाने के उद्देश्य से भारतीय रिजर्व बैंक (RBI) ने एक बेहद महत्वपूर्ण कदम उठाया है। केंद्रीय बैंक ने 11 नवंबर 2026 को 'रिजर्व बैंक ऑफ इंडिया (डोमेस्टिक मनी ट्रांसफर) डायरेक्शंस, 2026' जारी किए हैं, जिन्हें तत्काल प्रभाव से पूरे देश में लागू कर दिया गया है। इन एकीकृत दिशा-निर्देशों के तहत अब उन लोगों को भी बैंकिंग चैनलों के जरिए नकद पैसे प्राप्त करने की सुविधा मिलेगी, जिनके पास अपना कोई बैंक खाता या डेबिट कार्ड नहीं है। आरबीआई की 'कैश पे-आउट सर्विस' (Cash Pay-out Service) के अंतर्गत अब बिना बैंक अकाउंट वाला व्यक्ति भी नजदीकी एटीएम (ATM), बिजनेस कॉरेस्पोंडेंट (BC एजेंट) या अन्य अधिकृत पेमेंट चैनल पर जाकर एक बार में अधिकतम ₹10,000 नकद प्राप्त कर सकता है।
कैसे काम करती है कैश पे-आउट सर्विस और एक महीने में कितना कैश निकाल सकेंगे?
आरबीआई के नए नियमों के अनुसार, यदि किसी व्यक्ति के पास बैंक खाता है, तो वह अपने बैंक खाते से किसी ऐसे व्यक्ति को पैसे भेज सकता है जिसका बैंक में खाता नहीं है। इस सुविधा के तहत पैसे भेजने वाला व्यक्ति एक ट्रांजैक्शन में अधिकतम ₹10,000 की राशि भेज सकता है। वहीं, पैसे प्राप्त करने वाले लाभार्थी (Beneficiary) के लिए एक कैलेंडर महीने में इस माध्यम से कुल ₹25,000 तक नकद प्राप्त करने की अधिकतम सीमा निर्धारित की गई है। यानी कोई भी बिना बैंक खाते वाला व्यक्ति महीने भर में अलग-अलग ट्रांजैक्शन के जरिए कुल ₹25,000 तक कैश निकाल सकता है। आरबीआई का यह नियम सभी अनुसूचित वाणिज्यिक बैंकों (सरकारी व निजी), क्षेत्रीय ग्रामीण बैंकों (RRB), शहरी व जिला सहकारी बैंकों तथा अधिकृत पेमेंट सिस्टम ऑपरेटर्स पर समान रूप से लागू होता है।
एटीएम से ₹10,000 कैश निकालने के लिए लाभार्थी को क्या करना होगा? समझें पूरा प्रोसेस
बिना बैंक खाते या एटीएम कार्ड के मशीन से पैसे निकालने की प्रक्रिया बेहद सुरक्षित और सरल बनाई गई है। सबसे पहले पैसे भेजने वाला व्यक्ति अपने बैंक की मोबाइल बैंकिंग, इंटरनेट बैंकिंग या बैंक शाखा के माध्यम से 'कैश पे-आउट' विकल्प चुनकर लाभार्थी का नाम, पता और मोबाइल नंबर दर्ज करता है। पैसे भेजने वाले बैंक के लिए लाभार्थी का नाम और पता अपने रिकॉर्ड में दर्ज रखना अनिवार्य किया गया है। ट्रांजैक्शन पूरा होते ही पैसे पाने वाले व्यक्ति के मोबाइल नंबर पर एक विशिष्ट रेफरेंस कोड या वन-टाइम पासवर्ड (OTP/पिन) एसएमएस के जरिए प्राप्त होता है। इसके बाद लाभार्थी किसी भी कार्डलेस कैश विड्रॉल (Cardless Cash Withdrawal) सपोर्ट करने वाले एटीएम पर जाकर स्क्रीन पर 'कार्डलेस कैश' या 'आईएमटी/कैश पे-आउट' विकल्प चुनता है, अपना मोबाइल नंबर, प्राप्त कोड और राशि दर्ज करता है, जिसके बाद एटीएम मशीन से सीधे ₹10,000 तक नकद बाहर आ जाते हैं। यदि आसपास ऐसा एटीएम उपलब्ध नहीं है, तो लाभार्थी नजदीकी बैंक मित्र (Business Correspondent) केंद्र पर जाकर अपना पहचान पत्र दिखाकर भी यह नकद राशि ले सकता है।
बिना बैंक खाते के पैसे भेजने की भी सुविधा: बैंक शाखा से ₹50,000 तक कर सकेंगे NEFT
आरबीआई ने केवल पैसे निकालने वालों को ही नहीं, बल्कि उन लोगों को भी बड़ी राहत दी है जो बिना बैंक खाते के किसी दूसरे के खाते में पैसे भेजना चाहते हैं। नए नियमों के मुताबिक, कोई भी 'वॉक-इन कस्टमर' (जिसका उस बैंक में खाता न हो) सीधे किसी बैंक की शाखा में जाकर नकद जमा करके NEFT के माध्यम से किसी भी लाभार्थी के बैंक खाते में एक बार में अधिकतम ₹50,000 तक ट्रांसफर कर सकता है। इसके अलावा, यदि कोई व्यक्ति बैंक शाखा के बजाय एटीएम या बिजनेस कॉरेस्पोंडेंट (BC) एजेंट के जरिए नकद देकर किसी दूसरे के खाते में पैसे भेजना चाहता है, तो वह प्रति ट्रांजैक्शन अधिकतम ₹5,000 और एक महीने में कुल ₹25,000 तक ट्रांसफर कर सकता है।
किन दस्तावेजों की होगी जरूरत और सुरक्षा के लिए आरबीआई ने क्या बनाए हैं नियम?
पैसे भेजने और निकालने की इस व्यवस्था का दुरुपयोग और मनी लॉन्ड्रिंग रोकने के लिए आरबीआई ने कड़े सुरक्षा मानक (Safeguards) भी तय किए हैं। नकद जमा करके पैसे भेजने वाले ग्राहकों का बैंकों या बीसी एजेंटों द्वारा KYC निर्देश, 2025 के तहत पंजीकरण करना अनिवार्य होगा, जिसके लिए ग्राहक का सत्यापित मोबाइल नंबर और एक आधिकारिक रूप से वैध पहचान दस्तावेज (OVD जैसे आधार कार्ड, वोटर आईडी या ड्राइविंग लाइसेंस) देना जरूरी होगा। प्रत्येक ट्रांजैक्शन के लिए एडिशनल फैक्टर ऑफ ऑथेंटिकेशन (AFA/OTP) अनिवार्य रहेगा और यह लेन-देन रियल-टाइम या लगभग रियल-टाइम में पूरा होगा। साथ ही बैंक और पेमेंट ऑपरेटर्स को अचानक होने वाले संदिग्ध या बार-बार के लेन-देन (Velocity Checks) पर निगरानी रखनी होगी और आयकर अधिनियम, 2025 के नियमों का भी पालन करना होगा। बैंक इन सेवाओं के लिए उचित सेवा शुल्क (Service Charge) तय कर सकते हैं और किसी भी शिकायत की स्थिति में ग्राहक आरबीआई-एकीकृत लोकपाल योजना, 2026 के तहत समाधान पा सकते हैं।