



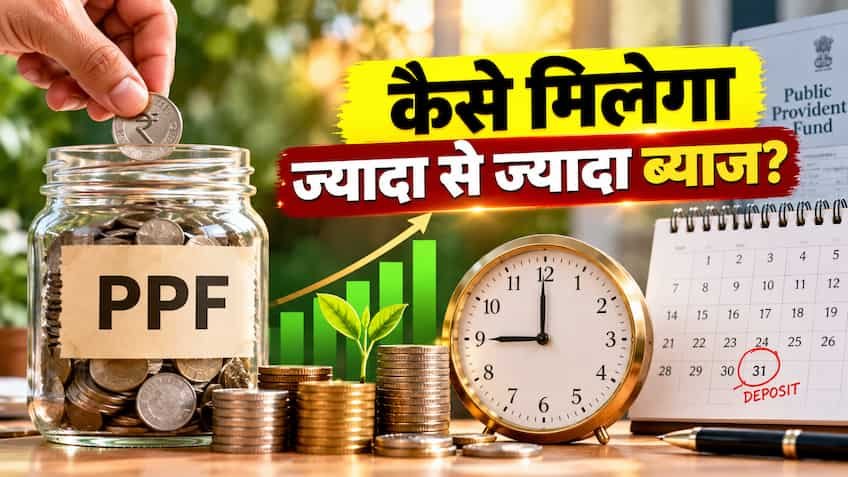
PPF में एक छोटी सी टाइमिंग का खेल: ₹1.5 लाख डालने का सही समय और तारीख, 15 साल में बन जाएगा ₹1.5 से ₹2 लाख का एक्स्ट्रा फायदा
पब्लिक प्रॉविडेंट फंड (PPF) भारत सरकार द्वारा समर्थित सबसे सुरक्षित और लोकप्रिय टैक्स-सेविंग निवेश माध्यमों में से एक है। यह योजना 'EEE' (Exempt-Exempt-Exempt) टैक्स दर्जे के साथ आती है, यानी जमा राशि, अर्जित ब्याज और मैच्योरिटी फंड तीनों पूरी तरह टैक्स-मुक्त होते हैं। हालांकि, अधिकांश निवेशक यह नहीं जानते कि पीपीएफ में केवल पैसा जमा करना काफी नहीं है, बल्कि पैसा किस तारीख को और कब जमा किया जा रहा है, इसका आपके अंतिम कॉपर्स (रिटर्न) पर सीधा असर पड़ता है।
डाकघर और वित्त मंत्रालय के नियमों के अनुसार:
-
ब्याज गणना का नियम: पीपीएफ खाते में ब्याज की गणना हर महीने की 5वीं तारीख की समाप्ति और महीने के अंतिम दिन के बीच मौजूद सबसे कम बैलेंस (Minimum Balance) पर की जाती है।
-
खाते में क्रेडिट: हालांकि ब्याज का हिसाब हर महीने लगता है, लेकिन यह खाते में सालाना आधार पर वित्तीय वर्ष के अंत में यानी 31 मार्च को क्रेडिट किया जाता है।
-
5 तारीख के बाद जमा करने का नुकसान: यदि आप महीने की 5 तारीख के बाद (जैसे 6 या 10 तारीख को) पैसा जमा करते हैं, तो उस पूरे महीने के दौरान आपके खाते का 'न्यूनतम बैलेंस' पुराना वाला ही गिना जाएगा। इसका मतलब यह हुआ कि आपकी नई जमा पूंजी पर उस चालू महीने में शून्य (Zero) ब्याज मिलेगा और ब्याज अगले महीने की 1 तारीख से जुड़ना शुरू होगा।
₹1.5 लाख डालने की 3 प्रमुख रणनीतियां: कौन सा तरीका है सबसे बेस्ट?
आयकर की धारा 80C के तहत पीपीएफ खाते में एक वित्तीय वर्ष में अधिकतम ₹1,50,000 जमा करने की सीमा है। इस पैसे को जमा करने के तीन तरीके होते हैं:
1. रणनीति 1 (गोल्डन स्ट्रैटेजी): 1 से 5 अप्रैल के बीच एकमुश्त (Lump Sum) जमा
यह पीपीएफ में अधिकतम रिटर्न पाने का सबसे प्रभावी तरीका है। वित्तीय वर्ष की शुरुआत यानी 1 अप्रैल से 5 अप्रैल के बीच पूरा ₹1.5 लाख एक साथ डाल देने पर आपकी पूरी राशि पर पूरे 12 महीनों का चक्रवृद्धि ब्याज मिलता है।
2. रणनीति 2 (वेतनभोगी वर्ग): हर महीने ₹12,500 की किस्त (5 तारीख से पहले)
यदि आपके पास वित्तीय वर्ष की शुरुआत में एकमुश्त ₹1.5 लाख नहीं हैं, तो आप अपनी मासिक सैलरी से ₹12,500 प्रति माह जमा कर सकते हैं। लेकिन यह सुनिश्चित करना होगा कि ऑटो-डेबिट या नेट बैंकिंग ट्रांसफर हर महीने की 1 से 5 तारीख के बीच ही हो। इससे आपको हर महीने की नई किस्त पर पूरे महीने का ब्याज मिलेगा।
3. रणनीति 3 (सबसे खराब तरीका): 5 तारीख के बाद या साल के अंत (मार्च) में जमा
अक्सर लोग टैक्स बचाने की हड़बड़ी में जनवरी, फरवरी या मार्च के आखिरी दिनों में ₹1.5 लाख जमा करते हैं। यदि आपने 25 मार्च को ₹1.5 लाख जमा किए, तो आपको उस वित्तीय वर्ष के 11 महीनों का कोई ब्याज नहीं मिलेगा। उस वर्ष में आपकी ₹1.5 लाख की पूंजी पर केवल 6-7 दिनों का नगण्य ब्याज मिलेगा या वह अगले वित्तीय वर्ष में ही गिना जाएगा।
15 साल बाद दोनों रणनीतियों का तुलनात्मक हिसाब (7.1% ब्याज दर पर)
यदि आप 15 साल के पूरे लॉक-इन पीरियड तक लगातार हर साल ₹1.5 लाख जमा करते हैं, तो टाइमिंग के कारण अंतिम कॉपर्स में आने वाला फर्क नीचे दी गई तालिका से समझा जा सकता है:
| पैरामीटर / निवेश का तरीका | 5 अप्रैल से पहले Lumpsum जमा | हर महीने ₹12,500 (5 तारीख से पहले) | अंतर / शुद्ध अतिरिक्त फायदा |
| वार्षिक कुल निवेश | ₹1,50,000 | ₹1,50,000 (₹12,500 $\times$ 12) | ₹0 (समान मूलधन) |
| 15 वर्षों में कुल जमा मूलधन | ₹22,50,000 | ₹22,50,000 | ₹0 |
| अर्जित कुल अनुमानित ब्याज | ₹18,18,209 | ₹17,04,500 | +₹1,13,709 अधिक ब्याज |
| 15 साल बाद कुल मैच्योरिटी राशि | ₹40,68,209 (लगभग ₹40.68 लाख) | ₹39,54,500 (लगभग ₹39.54 लाख) | ₹1.14 लाख से अधिक का सीधा फायदा |
(नोट: यदि पीपीएफ खाते को 15 साल के बाद 5-5 साल के दो ब्लॉक में (कुल 25 साल) आगे बढ़ाया जाए, तो 5 अप्रैल की टाइमिंग से मिलने वाला यह अतिरिक्त ब्याज कंपाउंडिंग के कारण ₹3.5 लाख से ₹4 लाख तक पहुंच जाता है।)
PPF में अधिकतम मुनाफा कमाने के 4 स्मार्ट टिप्स
-
सैलरी आते ही ऑटो-पे (Auto-Debit) सेट करें: यदि आप मासिक किस्त चुनते हैं, तो अपनी नेट बैंकिंग में स्टैंडिंग इंस्ट्रक्शन (SI) की तारीख 2 या 3 तारीख सेट करें, ताकि तकनीकी देरी के बावजूद पैसा 5 तारीख से पहले पीपीएफ में क्रेडिट हो जाए।
-
चेक से भुगतान करते समय 3 दिन पहले डालें: यदि आप चेक या डीडी के जरिए डाकघर/बैंक में पैसा जमा करते हैं, तो ध्यान रखें कि चेक क्लियर होने में 2 से 3 कार्यदिवस लगते हैं। इसलिए 5 तारीख का फायदा लेने के लिए चेक 1 या 2 तारीख को ही ड्रॉप-बॉक्स में डाल दें।
-
5 साल के ब्लॉक में एक्सटेंशन का लाभ: 15 साल की मैच्योरिटी के बाद पैसे की तत्काल आवश्यकता न हो, तो फॉर्म 16-H भरकर खाते को 5-5 साल के ब्लॉक में आगे बढ़ाएं। इस दौरान मिलने वाला पूरा ब्याज पूरी तरह टैक्स-फ्री रहेगा।
-
लोन और आंशिक निकासी का सही उपयोग: पीपीएफ पर तीसरे से छठे वित्तीय वर्ष के बीच बेहद सस्ती दर पर लोन मिलता है, और सातवें वर्ष के बाद आंशिक निकासी की सुविधा भी मिलती है। आपात स्थिति में खाता बंद करने के बजाय इन सुविधाओं का लाभ लें।