



Kisan Credit Card Yojana 2026-27: मात्र 4% ब्याज पर ₹3 लाख तक का कृषि ऋण, जानिए ऑनलाइन आवेदन और पात्रता के पूरे नियम
भारतीय कृषि क्षेत्र में साहूकारों और अनौपचारिक ऋणदाताओं के ऊंचे ब्याज चक्रव्यूह से किसानों को मुक्ति दिलाने के लिए केंद्र सरकार और भारतीय रिजर्व बैंक (RBI) द्वारा संचालित 'किसान क्रेडिट कार्ड' (Kisan Credit Card - KCC) योजना सबसे प्रभावी ऋण समाधान बनकर उभरी है। कई बार बुवाई के मौसम में बीज, खाद, कीटनाशक और डीजल की तत्काल खरीद के लिए किसानों को नकदी की भारी किल्लत का सामना करना पड़ता है। इस समस्या को दूर करने के लिए राष्ट्रीय कृषि और ग्रामीण विकास बैंक (NABARD) द्वारा तैयार किए गए मॉडल के तहत सभी वाणिज्यिक बैंकों, क्षेत्रीय ग्रामीण बैंकों (RRBs) और सहकारी बैंकों के माध्यम से यह कार्ड जारी किया जाता है।
इस योजना की सबसे बड़ी खूबी यह है कि यह एक 'रिवॉल्विंग कैश क्रेडिट' (Revolving Cash Credit) व्यवस्था है। यानी किसान को एक स्वीकृत ऋण सीमा (Credit Limit) दी जाती है, जिसमें से वह जरूरत के अनुसार पैसा निकाल सकता है और फसल बिकने के बाद मूलधन व ब्याज जमा कर सकता है। इसके अलावा, अब इस योजना का विस्तार केवल खेती-किसानी तक सीमित नहीं है, बल्कि डेयरी, पशुपालन, पोल्ट्री फार्मिंग और मत्स्य पालन से जुड़े पशुपालक भी अपनी कार्यशील पूंजी के लिए केसीसी का लाभ उठा सकते हैं।
4% प्रभावी ब्याज दर और बिना गारंटी ऋण: जानिए केसीसी के प्रमुख वित्तीय लाभ
किसान क्रेडिट कार्ड योजना के तहत मिलने वाली वित्तीय सुविधाएं इसे किसी भी सामान्य व्यक्तिगत या वाणिज्यिक ऋण से कहीं अधिक सस्ता बनाती हैं:
-
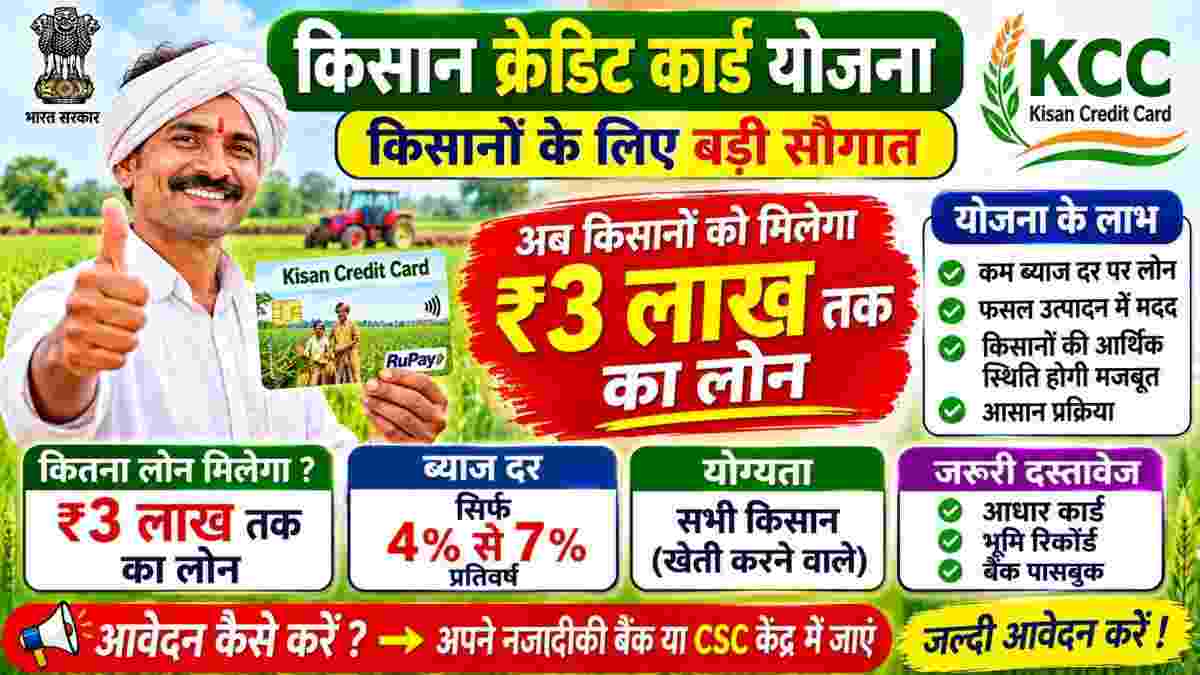
रियायती ब्याज दर (Interest Subvention): सामान्यतः कृषि ऋण पर बैंकों की मानक ब्याज दर 9% होती है। केंद्र सरकार इस पर 2% की प्रत्यक्ष ब्याज छूट (Subvention) देती है, जिससे आधार ब्याज दर घटकर 7% रह जाती है।
-
समय पर भुगतान पर 3% अतिरिक्त प्रोत्साहन: यदि किसान निर्धारित तिथि या फसल कटाई के तुरंत बाद अपने ऋण का नियमित भुगतान कर देता है, तो सरकार की ओर से 3% का त्वरित पुनर्भुगतान प्रोत्साहन (Prompt Repayment Incentive) मिलता है। इस तरह किसान को शुद्ध रूप से मात्र 4% वार्षिक साधारण ब्याज ही देना होता है।
-
₹1.60 लाख तक बिना गारंटी (Collateral-Free) ऋण: छोटे और सीमांत किसानों की सुविधा के लिए ₹1.60 लाख तक के कृषि ऋण पर किसी भी प्रकार की जमीन बंधक रखने या गारंटी देने की आवश्यकता नहीं होती। जिन मामलों में बैंक और किसान के बीच टाई-अप अनुबंध होता है, वहां यह सीमा ₹2 लाख तक भी मान्य की जाती है।
-
₹3 लाख तक का मानक क्रेडिट कवर: फसल उत्पादन, कटाई के बाद के घरेलू खर्च और उपकरणों के रखरखाव के लिए सामान्यतः ₹3 लाख तक की ऋण सीमा निर्धारित की जाती है। पशुपालन और मत्स्य पालन के लिए अलग से ₹2 लाख तक की सीमा पर ब्याज छूट का लाभ मिलता है।
-
एटीएम सह डेबिट कार्ड (KCC RuPay Card): किसानों को रूपे (RuPay) सक्षम केसीसी एटीएम कार्ड दिया जाता है, जिससे वे स्थानीय खाद-बीज की दुकानों पर पीओएस (POS) मशीन से सीधे स्वाइप करके खरीदारी कर सकते हैं या किसी भी बैंक के एटीएम से नकद निकाल सकते हैं।
-
फसल बीमा सुरक्षा: केसीसी खाताधारक की फसलें स्वतः प्रधानमंत्री फसल बीमा योजना (PMFBY) के सुरक्षा दायरे में आ जाती हैं, जिससे प्राकृतिक आपदा या सूखा पड़ने पर फसल नुकसान की भरपाई आसान हो जाती है।
योजना के लिए पात्रता: कौन-कौन से किसान बनवा सकते हैं KCC?
केसीसी का लाभ व्यापक वर्ग तक पहुंचे, इसके लिए पात्रता के दायरे को अत्यंत सुगम बनाया गया है:
-
व्यक्तिगत/संयुक्त भू-मालिक: वे सभी किसान जो स्वयं की जमीन पर व्यक्तिगत या संयुक्त रूप से खेती करते हैं।
-
बंटाईदार और किरायेदार किसान: मौखिक पट्टेदार (Oral Lessees), काश्तकार, बटाईदार (Sharecroppers) और किराये पर जमीन लेकर खेती करने वाले किसान भी पात्र हैं।
-
किसान समूह: स्वयं सहायता समूह (SHG) या संयुक्त देयता समूह (JLG) के रूप में संगठित छोटे किसान।
-
पशुपालक और मछुआरे: ऐसे नागरिक जिनके पास दुधारू पशु (गाय, भैंस, बकरी), पोल्ट्री फार्म, मछली पालन तालाब या खुला जलीय बुनियादी ढांचा मौजूद हो।
-
आयु सीमा: आवेदक की न्यूनतम आयु 18 वर्ष और अधिकतम आयु 75 वर्ष होनी चाहिए (60 वर्ष से अधिक आयु के वरिष्ठ किसानों के लिए एक बालिग कानूनी उत्तराधिकारी का सह-आवेदक होना अनिवार्य होता है)।
आवेदन के लिए आवश्यक दस्तावेजों की चेकलिस्ट
केसीसी बनवाने के लिए न्यूनतम कागजी कार्रवाई की आवश्यकता होती है:
-
पहचान का प्रमाण: आधार कार्ड (पहचान सत्यापन हेतु अनिवार्य), पैन कार्ड अथवा मतदाता पहचान पत्र।
-
निवास का प्रमाण: राशन कार्ड, बिजली बिल या मूल निवास प्रमाण पत्र।
-
कृषि भूमि के कानूनी दस्तावेज: खतौनी (ROR), खसरा नकल, जमाबंदी की प्रमाणित प्रति, लगान रसीद और पटवारी/लेखपाल द्वारा प्रमाणित बुवाई घोषणा पत्र (Crop Sown Certificate)।
-
किरायेदार/बटाईदार अनुबंध: यदि जमीन किराये की है, तो लीज एग्रीमेंट या शपथ पत्र।
-
बैंक घोषणा पत्र: किसी अन्य बैंक शाखा में पूर्व से कृषि ऋण डिफ़ॉल्ट न होने का नो-ड्यूज शपथ पत्र।
-
पासपोर्ट साइज फोटो और मोबाइल नंबर: हालिया दो रंगीन फोटो और बैंक खाते से जुड़ा सक्रिय फोन नंबर।
ऑनलाइन और ऑफलाइन आवेदन करने का स्टेप-बाय-स्टेप प्रोसेस
किसान अपनी सुविधानुसार डिजिटल माध्यम से या नजदीकी बैंक शाखा जाकर आवेदन पूरा कर सकते हैं:
1. PM-Kisan पोर्टल और बैंक वेबसाइट के जरिए ऑनलाइन प्रक्रिया
-
यदि आप प्रधानमंत्री किसान सम्मान निधि (PM-KISAN) के पंजीकृत लाभार्थी हैं, तो आधिकारिक पोर्टल pmkisan.gov.in पर जाएं।
-
होमपेज पर 'Farmers Corner' सेक्शन के तहत दिए गए 'Download KCC Form' विकल्प पर क्लिक करें।
-
एक पेज का सरल फॉर्म डाउनलोड होगा, जिसमें पीएम-किसान रजिस्ट्रेशन नंबर, खसरा-खतौनी का रकबा और फसल का नाम भरें।
-
इसके अलावा, प्रमुख सार्वजनिक क्षेत्र के बैंकों (जैसे SBI YONO ऐप, PNB One, Bank of Baroda) के आधिकारिक पोर्टल पर 'Agriculture Loans' श्रेणी में जाकर सीधे 'Apply for KCC' का डिजिटल फॉर्म भी भरा जा सकता है।
-
पोर्टल पर आवश्यक विवरण भरकर आवेदन सबमिट करें और प्राप्त संदर्भ संख्या (Application Reference Number) को सुरक्षित रख लें।
2. नजदीकी बैंक शाखा या CSC केंद्र के माध्यम से ऑफलाइन प्रक्रिया
-
उस राष्ट्रीयकृत, ग्रामीण या जिला सहकारी बैंक की नजदीकी शाखा में जाएं जहां आपका बचत खाता संचालित है।
-
कृषि ऋण अधिकारी से किसान क्रेडिट कार्ड का आधिकारिक आवेदन फॉर्म प्राप्त करें।
-
फॉर्म में मांगी गई व्यक्तिगत जानकारी, जमीन का कुल रकबा, बोई जाने वाली खरीफ/रबी फसलों का विवरण और आवश्यक ऋण राशि साफ अक्षरों में भरें।
-
फॉर्म के साथ आधार, खतौनी नकल और फोटो संलग्न करें।
-
भरे हुए फॉर्म को शाखा प्रबंधक के पास जमा करें और पावती रसीद (Receiving) अवश्य लें।
सत्यापन, लिमिट का निर्धारण और KCC रिन्यूअल नियम
बैंक में आवेदन प्राप्त होने के बाद फील्ड ऑफिसर (Field Officer) द्वारा प्रस्तुत भूमि रिकॉर्ड और फसल चक्र का भौतिक सत्यापन किया जाता है। जिले की तकनीकी समिति द्वारा निर्धारित 'स्केल ऑफ फाइनेंस' (Scale of Finance per acre) के आधार पर ऋण की कुल क्रेडिट लिमिट स्वीकृत की जाती है। केंद्र सरकार के दिशा-निर्देशों के अनुसार, सभी दस्तावेज पूर्ण होने की स्थिति में बैंकों को 14 कार्य दिवसों के भीतर केसीसी स्वीकृत कर कार्ड जारी करना अनिवार्य होता है।
किसान क्रेडिट कार्ड सामान्यतः 5 वर्षों की अवधि के लिए वैध होता है। इसमें प्रत्येक वर्ष 10% की वार्षिक सीमा वृद्धि (Notional Limit Hike) का भी प्रावधान रहता है, बशर्ते किसान हर साल फसल कटाई के बाद अपने खाते का नवीनीकरण (Annual Renewal) कराता रहे। किसानों को यह सलाह दी जाती है कि वे स्वीकृत लिमिट का उपयोग केवल कृषि कार्यों और आवश्यक आदानों में करें तथा तय तारीख से पहले ब्याज का भुगतान अवश्य करें, ताकि उन्हें निरंतर 4% की न्यूनतम रियायती दर का लाभ मिलता रहे।