



हर महीने ₹5,000 की SIP से कैसे बनें करोड़पति? 5, 10 और 20 साल में कितना बनेगा फंड, जानें कंपाउंडिंग का पूरा गणित
दैनिक चाय-नाश्ते, वीकेंड आउटिंग और छोटे-मोटे गैर-जरूरी खर्चों में कटौती करके यदि कोई व्यक्ति हर महीने मात्र ₹5,000 बचाने का संकल्प ले ले, तो यह छोटी-सी बचत आने वाले समय में उसे करोड़पति बना सकती है। अक्सर लोग यह मान बैठते हैं कि संपत्ति निर्माण (Wealth Creation) केवल लाखों रुपये कमाने वाले उद्योगपतियों या बड़े अधिकारियों के बस की बात है, लेकिन आधुनिक वित्तीय बाजार का सबसे क्रांतिकारी हथियार 'सिस्टमैटिक इन्वेस्टमेंट प्लान' (SIP) इस सोच को पूरी तरह गलत साबित करता है। इक्विटी म्यूचुअल फंड में अनुशासित तरीके से किया गया छोटा निवेश चक्रवृद्धि ब्याज यानी कंपाउंडिंग (Power of Compounding) के दम पर समय के साथ एक विशाल वित्तीय सुरक्षा कवच तैयार कर देता है।
SIP और कंपाउंडिंग का गणित: ₹5,000 से कैसे बनती है विशाल संपत्ति?
म्यूचुअल फंड में एसआईपी के जरिए निवेश करने पर आपका पैसा केवल साधारण ब्याज नहीं कमाता, बल्कि आपके रिटर्न पर भी रिटर्न बनता है। भारतीय शेयर बाजार (Nifty 50 और ब्रॉड मार्केट इंडेक्स) ने ऐतिहासिक रूप से 10 से 15 साल की लंबी अवधि में औसतन 12% का वार्षिक चक्रवृद्धि रिटर्न (CAGR) दिया है। मासिक एसआईपी के भविष्य के मूल्य (Future Value) की गणना का मानक वित्तीय सूत्र निम्नलिखित है:
$$FV = P \times \frac{(1 + r)^n - 1}{r} \times (1 + r)$$
यहाँ $P$ मासिक निवेश राशि (₹5,000) है, $r$ मासिक ब्याज दर ($12\% \div 12 \div 100 = 0.01$) है, और $n$ कुल महीनों की संख्या है। जब आप शुरुआती सालों में निवेश करते हैं, तो आपकी जमा पूंजी ज्यादा दिखती है और रिटर्न कम; लेकिन जैसे-जैसे समय 10 या 15 साल के पार पहुंचता है, अर्जित ब्याज आपकी मूल पूंजी से कहीं अधिक बड़ा हो जाता है।
5, 10 और 20 साल का पूरा हिसाब: किस अवधि में कितना मिलेगा फंड?
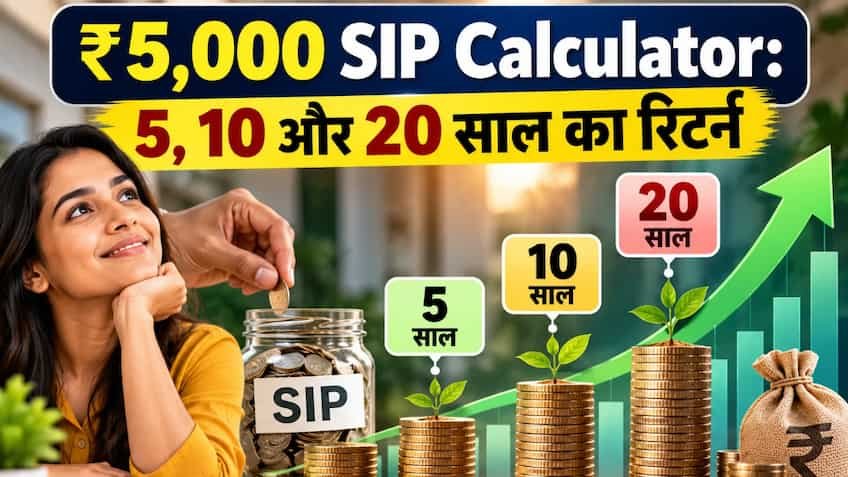
यदि आप प्रति माह ₹5,000 की निरंतर एसआईपी जारी रखते हैं और आपको 12% का औसत वार्षिक रिटर्न मिलता है, तो विभिन्न अवधियों में बनने वाले फंड का विस्तृत ब्योरा नीचे दिया गया है:
| निवेश अवधि (समय) | कुल जमा की गई पूंजी (Your Investment) | 12% पर अनुमानित अर्जित लाभ (Wealth Gain) | कुल मैच्योरिटी फंड (Expected Corpus) |
| 5 वर्ष (60 माह) | ₹3,00,000 | ₹1,12,432 | ~₹4,12,432 (लगभग ₹4.12 लाख) |
| 10 वर्ष (120 माह) | ₹6,00,000 | ₹5,61,695 | ~₹11,61,695 (लगभग ₹11.62 लाख) |
| 15 वर्ष (180 माह) | ₹9,00,000 | ₹16,22,880 | ~₹25,22,880 (लगभग ₹25.23 लाख) |
| 20 वर्ष (240 माह) | ₹12,00,000 | ₹37,95,740 | ~₹49,95,740 (लगभग ₹50 लाख) |
बाजार के उतार-चढ़ाव के अनुसार रिटर्न में बदलाव का असर:
-
10% वार्षिक रिटर्न (कंजर्वेटिव दृष्टिकोण) पर: 10 साल में कुल फंड ₹10.33 लाख और 20 साल में ₹37.97 लाख बनेगा।
-
14% वार्षिक रिटर्न (एग्रेसिव दृष्टिकोण) पर: 10 साल में कुल फंड ₹13.10 लाख और 20 साल में ₹65.82 लाख के पार पहुंच जाएगा।
-
यदि इस ₹5,000 की SIP को 25 साल तक निर्बाध चलने दिया जाए, तो 12% की दर से आपकी कुल जमा पूंजी मात्र ₹15 लाख होगी, जबकि कुल फंड ₹99.91 लाख यानी लगभग ₹1 करोड़ बन जाएगा।
इंटरएक्टिव SIP वेल्थ कैलकुलेटर: समय के साथ ऐसे बढ़ेगा आपका कॉर्पस
नीचे दिए गए सिमुलेशन विजेट के जरिए आप मासिक निवेश राशि, अपेक्षित रिटर्न की दर और समय क्षितिज (Years) को एडजस्ट करके लाइव देख सकते हैं कि आपकी संपत्ति किस तरह विस्तार लेती है:
स्टेप-अप SIP का जादुई फॉर्मूला: 20 साल में ₹1 करोड़ का पड़ाव कैसे पार करें?
यदि आप 20 साल में ₹50 लाख के बजाय ₹1 करोड़ से अधिक का कोष बनाना चाहते हैं, तो आपको अपनी शुरुआती बचत में बहुत भारी बढ़ोतरी करने की आवश्यकता नहीं है। इसके लिए सबसे कारगर तरीका है '10% एनुअल स्टेप-अप SIP' (Step-Up SIP)। हर साल वेतन वृद्धि या आय बढ़ने के साथ अपनी मासिक एसआईपी में केवल 10% की बढ़ोतरी करें (जैसे पहले साल ₹5,000, दूसरे साल ₹5,500, तीसरे साल ₹6,050)। इस 10% स्टेप-अप फॉर्मूले का प्रभाव देखिए:
-
20 वर्षों में आपकी जेब से कुल जमा पूंजी लगभग ₹34.36 लाख जाएगी।
-
12% के औसत रिटर्न पर 20 साल के अंत में आपका कुल कॉर्पस ₹1.03 करोड़ के पार पहुंच जाएगा। यानी सिर्फ थोड़ी-सी अनुशासित वृद्धि आपके अंतिम फंड को दोगुना कर देती है।
₹5,000 की SIP के लिए सही फंड का चयन कैसे करें?
म्यूचुअल फंड में निवेश करते समय सारा पैसा किसी एक ही जोखिम भरे फंड में लगाने की गलती न करें। ₹5,000 के मासिक बजट को संतुलित और जोखिम-मुक्त विकास के लिए इस प्रकार विभाजित किया जा सकता है:
-
लार्ज कैप / Nifty 50 इंडेक्स फंड (₹2,500 - 50%): यह देश की शीर्ष 50 ब्लूचिप कंपनियों में निवेश करता है, जिससे आपके पोर्टफोलियो को ठोस स्थिरता और बाजार के अनुरूप सुरक्षित रिटर्न मिलता है।
-
फ्लेक्सी कैप फंड (₹1,500 - 30%): फंड मैनेजर को बाजार के अवसरों के अनुसार लार्ज, मिड और स्मॉल कैप में पूंजी लगाने की पूरी आजादी होती है, जिससे अतिरिक्त अल्फा रिटर्न जनरेट होता है।
-
मिड कैप फंड (₹1,000 - 20%): तेजी से बढ़ती मझोली कंपनियों में लंबी अवधि के दौरान हाई-ग्रोथ रिटर्न हासिल करने के लिए यह हिस्सा आदर्श माना जाता है।
नए निवेशकों के लिए 3 जरूरी वित्तीय सावधानियां
-
बाजार गिरने पर कभी SIP न रोकें: जब शेयर बाजार में गिरावट आती है, तो नेट एसेट वैल्यू (NAV) सस्ती हो जाती है। ऐसे समय में आपकी ₹5,000 की किस्त में अधिक यूनिट्स अलॉट होती हैं, जिसे 'रुपी कॉस्ट एवरेजिंग' कहा जाता है। गिरावट के समय एसआईपी चालू रखना ही भविष्य में बंपर मुनाफे की नींव रखता है।
-
इमरजेंसी फंड अलग रखें: अपने 6 महीने के अनिवार्य खर्चों को सेविंग्स अकाउंट या लिक्विड फंड में सुरक्षित रखें ताकि किसी मेडिकल इमरजेंसी या नौकरी के संकट के समय आपको अपनी चालू एसआईपी न तोड़नी पड़े।
-
डायरेक्ट प्लान और ग्रोथ ऑप्शन चुनें: हमेशा म्यूचुअल फंड के 'Direct Plan - Growth' विकल्प में निवेश करें। रेगुलर प्लान में वितरकों का 1% से 1.5% कमीशन कटता है, जो 20 साल की अवधि में आपके अंतिम मुनाफे से ₹5 लाख से ₹8 लाख तक कम कर सकता है।
यदि आप अपनी वर्तमान आय, उम्र और वित्तीय लक्ष्यों के अनुसार इस एसआईपी योजना को और अधिक व्यक्तिगत बनाना चाहते हैं, तो नीचे दिए गए विकल्पों के जरिए अतिरिक्त विवरण दर्ज कर सकते हैं: