



EPFO Pension: पेंशनर के निधन के बाद परिवार को कैसे मिलती है वित्तीय सुरक्षा?
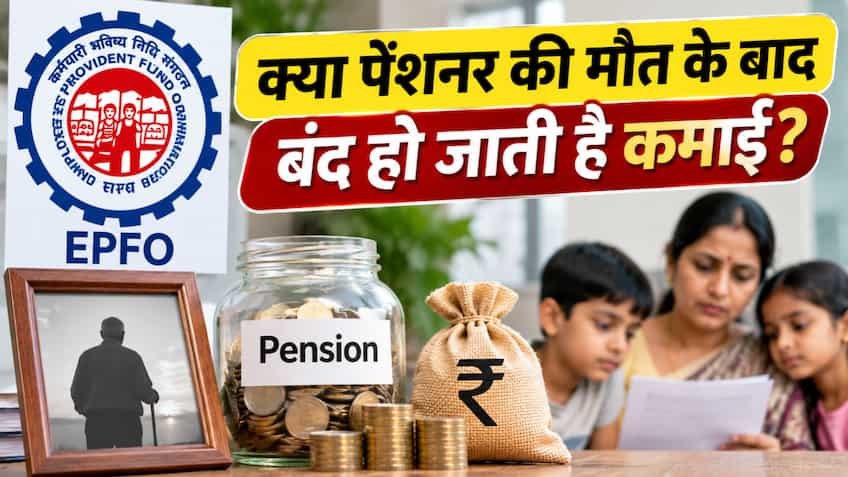
कर्मचारी भविष्य निधि संगठन यानी EPFO के तहत आने वाले निजी और संगठित क्षेत्र के करोड़ों कर्मचारियों के लिए ईपीएस-95 (Employees' Pension Scheme 1995) एक मजबूत सामाजिक सुरक्षा कवच है। नौकरी के दौरान कर्मचारी के मूल वेतन और महंगाई भत्ते से जो अंशदान पीएफ और पेंशन खाते में जाता है, वह सेवानिवृत्ति के बाद मासिक आय का जरिया बनता है। अकसर लोगों के मन में यह सवाल उठता है कि अगर किसी पेंशनधारक का आकस्मिक निधन हो जाता है, तो उस पेंशन का क्या होता है? क्या यह राशि रुक जाती है या फिर परिवार को इसका लाभ मिलता रहता है? ईपीएफओ के स्पष्ट नियम हैं कि पेंशनर की मृत्यु के बाद यह पेंशन बंद नहीं होती, बल्कि यह अधिकार के रूप में 'फैमिली पेंशन' यानी पारिवारिक पेंशन में बदल जाती है। इसके तहत मृतक की पत्नी (या पति) और 25 वर्ष से कम उम्र के बच्चों को हर महीने आर्थिक सहारा दिया जाता है। इस योजना का मुख्य उद्देश्य यह सुनिश्चित करना है कि परिवार के मुखिया के न रहने पर भी आश्रितों को सम्मानजनक जीवन जीने के लिए आर्थिक संकट का सामना न करना पड़े।
विधवा/विधुर को कितना पैसा मिलता है और इसके नियम क्या हैं?
ईपीएस-95 के नियमों के अनुसार पेंशनधारक की मृत्यु के तुरंत बाद उसकी पत्नी (या महिला पेंशनर होने की स्थिति में पति) को 'विधवा/विधुर पेंशन' (Widow/Widower Pension) मिलना शुरू हो जाती है। यह राशि पेंशनर को मिल रही कुल मासिक पेंशन का लगभग 50 फीसदी होती है। न्यूनतम विधवा पेंशन के लिए भी ईपीएफओ ने सीमा निर्धारित की है ताकि महंगाई के दौर में आश्रित को पर्याप्त सहायता मिल सके। यह पेंशन पत्नी को उसके पूरे जीवनकाल तक मिलती रहती है। हालांकि इसमें एक मुख्य शर्त यह है कि यदि मृतक की पत्नी पुनर्विवाह (दूसरा विवाह) कर लेती है, तो उसी दिन से उसकी विधवा पेंशन बंद हो जाती है। यदि पेंशनर ने अपने सेवाकाल के दौरान एक से अधिक शादियां की हों और वे वैध हों, तो नियमों के तहत पारिवारिक पेंशन का वितरण निर्धारित प्रक्रिया के तहत किया जाता है। यदि पेंशनर के कोई संतान नहीं है और पत्नी अकेले ही आश्रित है, तब भी यह आजीवन आर्थिक संबल के रूप में काम करती है।
बच्चों और अनाथ संतानों के लिए पेंशन के कड़े नियम व हिस्सेदारी
पेंशनधारक के निधन के बाद न केवल पत्नी, बल्कि उसके बच्चों को भी मासिक वित्तीय सहायता का प्रावधान है, जिसे 'चिल्ड्रन पेंशन' (Children Pension) कहा जाता है। नियम के मुताबिक परिवार के अधिकतम दो बच्चों को एक साथ यह पेंशन मिल सकती है। प्रत्येक बच्चे को मिलने वाली राशि विधवा को मिलने वाली पेंशन का 25 फीसदी होती है। यह पेंशन बच्चे की उम्र 25 वर्ष पूरी होने तक ही मिलती है, जिसके बाद इसे समाप्त कर दिया जाता है। यदि परिवार में दो से अधिक बच्चे हैं, तो पहले बड़े दो बच्चों को 25 वर्ष की उम्र तक लाभ मिलेगा और उनके 25 वर्ष पूरे होने के बाद यह क्रम छोटे बच्चों की ओर स्वतः हस्तांतरित हो जाता है। यदि दुर्भाग्यवश माता और पिता दोनों का निधन हो चुका हो या विधवा माता का भी बाद में देहांत हो जाए, तो बच्चों को 'ऑर्फन पेंशन' (Orphan Pension) दी जाती है। अनाथ पेंशन की दर विधवा पेंशन की 75 फीसदी तक होती है और यह भी अधिकतम दो बच्चों को एक समय में 25 वर्ष की आयु तक दी जाती है। इसके अलावा यदि परिवार में कोई बच्चा शारीरिक या मानसिक रूप से दिव्यांग (Locomotor/Intellectual Disability) है, तो उसे उम्र की सीमा (25 वर्ष) से बाहर रखा गया है। सक्षम चिकित्सा अधिकारी का प्रमाण पत्र जमा करने पर दिव्यांग बच्चे को जीवनभर पारिवारिक पेंशन का लाभ मिलता रहता है।
अगर परिवार में पत्नी और बच्चे न हों तो किसे मिलेगा पेंशन का लाभ?
कई मामलों में पेंशनर अविवाहित होते हैं या उनके निधन के समय न तो पत्नी जीवित होती है और न ही कोई आश्रित बच्चा होता है। ऐसी स्थिति में ईपीएफओ के नियमों के तहत पेंशन राशि व्यर्थ नहीं जाती। यदि पेंशनर ने अपनी नौकरी के दौरान ईपीएफओ रिकॉर्ड में किसी अन्य आश्रित का वैध नामांकन (Nomination) किया हुआ है, तो उस नामित व्यक्ति (Nominee) को जीवनभर पेंशन दी जाती है। यदि कोई नामांकन भी दर्ज नहीं है, तो पेंशनर पर पूरी तरह से निर्भर रहे माता-पिता (माता और उनके बाद पिता) को पारिवारिक पेंशन पाने का कानूनी अधिकार होता है। इसके लिए स्थानीय स्तर पर आश्रित प्रमाण पत्र और परिवार की स्थिति का विवरण ईपीएफओ को देना अनिवार्य होता है।
पेंशन क्लेम करने के लिए कौन-से दस्तावेज हैं अनिवार्य?
पेंशनर की मृत्यु के बाद आश्रितों को क्लेम फॉर्म भरते समय जरूरी कागजात पहले से तैयार रखने चाहिए ताकि आवेदन निरस्त न हो। सबसे प्रमुख दस्तावेज सक्षम प्राधिकारी (नगर निगम, नगर पालिका या ग्राम पंचायत) द्वारा जारी मूल 'मृत्यु प्रमाण पत्र' (Death Certificate) है। इसके अलावा मृतक पेंशनर का पीपीओ नंबर (Pension Payment Order) और यूएएन (UAN) नंबर होना जरूरी है। दावेदार यानी पत्नी और बच्चों के आधार कार्ड, पैन कार्ड और पासपोर्ट साइज फोटो की आवश्यकता होती है। इसके साथ ही बैंक खाते का विवरण (बैंक पासबुक की सत्यापित प्रति या कैंसिल्ड चेक), जिसमें दावेदार का नाम, खाता संख्या और आईएफएससी कोड स्पष्ट दर्ज हो। बच्चों के मामले में उनकी जन्मतिथि प्रमाणित करने के लिए जन्म प्रमाण पत्र या स्कूल का सर्टिफिकेट और दिव्यांग बच्चे के मामले में सरकारी अस्पताल से जारी मेडिकल दिव्यांगता प्रमाण पत्र संलग्न करना होता है।
कैसे करें पेंशन का क्लेम? जानें फॉर्म 10D भरने की पूरी ऑनलाइन और ऑफलाइन प्रक्रिया
पेंशनर के निधन के बाद परिवार को पेंशन प्राप्त करने के लिए ईपीएफओ का 'फॉर्म 10D' (Form 10D) भरना होता है। यदि मृतक सदस्य का ई-नॉमिनेशन पहले से ईपीएफओ पोर्टल पर सक्रिय और आधार से लिंक है, तो नॉमिनी ईपीएफओ के 'यूनिफाइड मेंबर पोर्टल' पर ऑनलाइन लॉगिन करके सीधे क्लेम फाइल कर सकते हैं। इसके लिए पोर्टल पर जाकर ऑनलाइन सर्विसेज में क्लेम सेक्शन चुनना होता है और फॉर्म 10D का चयन कर सभी जरूरी दस्तावेज पीडीएफ फॉर्मेट में अपलोड करने होते हैं। यदि ऑनलाइन प्रक्रिया में कोई तकनीकी दिक्कत आए या ई-नॉमिनेशन दर्ज न हो, तो फॉर्म 10D को ईपीएफओ की आधिकारिक वेबसाइट से डाउनलोड करके ऑफलाइन भी भरा जा सकता है। इस फॉर्म में मृतक पेंशनर का विवरण, आश्रितों की पूरी जानकारी, बैंक खाता विवरण भरकर और सभी जरूरी दस्तावेजों को स्व-प्रमाणित (Self-attested) कर उस क्षेत्रीय ईपीएफओ कार्यालय (Regional Office) में जमा कराना होता है, जहां से पेंशनर का पीपीओ जारी हुआ था। दस्तावेज सत्यापित होने के बाद 20 से 30 कार्यदिवसों के भीतर क्लेम स्वीकृत कर दिया जाता है और हर महीने की निर्धारित तारीख को पेंशन राशि सीधे आश्रित के बैंक खाते में ट्रांसफर होने लगती है। परिवार को यह भी ध्यान रखना चाहिए कि पेंशन जारी रखने के लिए प्रतिवर्ष डिजिटल जीवन प्रमाण पत्र (Digital Life Certificate) जमा करना अनिवार्य होता है।