



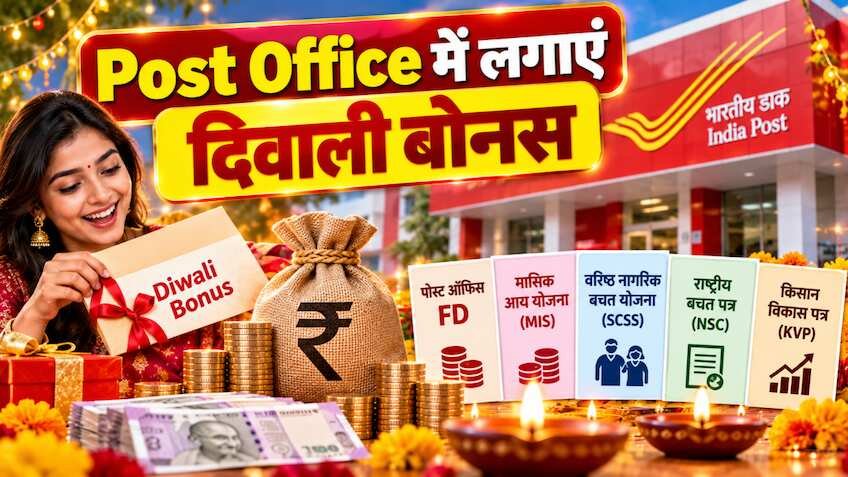
दिवाली बोनस को बनाएं वेल्थ: पोस्ट ऑफिस की इन 5 सुपरहिट स्कीमों में मिलेगा 7.7% तक सुरक्षित ब्याज, जानें निवेश और रिटर्न की पूरी डिटेल
दिवाली और त्योहारी सीजन आते ही केंद्र व राज्य सरकार के कर्मचारियों सहित कॉर्पोरेट सेक्टर के प्रोफेशनल्स को मिलने वाला बोनस जेब में एकमुश्त रकम लेकर आता है। अक्सर लोग इस अतिरिक्त पैसे को शॉपिंग या गैर-जरूरी खर्चों में उड़ा देते हैं, जबकि यदि इसी पूंजी को सही और सुरक्षित वित्तीय साधनों में निवेश कर दिया जाए, तो यह भविष्य के लिए एक बड़ा फंड तैयार कर सकती है। शेयर बाजार और म्यूचुअल फंड की अस्थिरता से दूर, जो निवेशक 100 फीसदी सुरक्षित और गारंटीड रिटर्न की तलाश में हैं, उनके लिए भारतीय डाकघर (Post Office) की छोटी बचत योजनाएं सबसे भरोसेमंद विकल्प हैं। भारत सरकार द्वारा संचालित होने के कारण इन योजनाओं में न तो डिफॉल्ट का कोई डर होता है और न ही बाजार के उतार-चढ़ाव का असर। मौजूदा तिमाही में पोस्ट ऑफिस की कई योजनाएं 7.1% से लेकर 7.7% तक का शानदार ब्याज दे रही हैं, जो आपके बोनस के पैसे को तेजी से बढ़ाने का दम रखती हैं।
1. नेशनल सेविंग्स सर्टिफिकेट (NSC): 7.7% ब्याज के साथ वेल्थ क्रिएशन का सबसे तगड़ा साधन
यदि आप अपने दिवाली बोनस को अगले 5 सालों के लिए एकमुश्त लॉक करके अधिकतम रिटर्न पाना चाहते हैं, तो नेशनल सेविंग्स सर्टिफिकेट (NSC VIII Issue) सबसे बेहतरीन विकल्प है।
-
ब्याज दर: वर्तमान में इस स्कीम पर 7.7% सालाना की दर से ब्याज दिया जा रहा है। इसमें ब्याज की गणना सालाना आधार पर कंपाउंड (चक्रवृद्धि) होती है, लेकिन भुगतान 5 साल की मैच्योरिटी पर एक साथ किया जाता है।
-
निवेश सीमा: न्यूनतम ₹1,000 से निवेश शुरू किया जा सकता है और अधिकतम निवेश की कोई सीमा तय नहीं है।
-
टैक्स लाभ: आयकर अधिनियम की धारा 80C के तहत प्रति वित्तीय वर्ष ₹1.5 लाख तक के निवेश पर टैक्स छूट मिलती है। साथ ही हर साल अर्जित होने वाले ब्याज को री-इन्वेस्टेड माना जाता है, जिससे उस पर भी कर लाभ का दायरा बना रहता है। 5 साल में बिना किसी बाजार जोखिम के मोटा फंड बनाने के लिए यह स्कीम सबसे आगे है।
2. पोस्ट ऑफिस टाइम डिपॉजिट (POTD - 5 Year): 7.5% ब्याज और बैंक एफडी से बेहतर रिटर्न
बैंकों की फिक्स्ड डिपॉजिट (FD) के मुकाबले पोस्ट ऑफिस की टाइम डिपॉजिट योजना अधिक सुरक्षित और आकर्षक दरों के लिए जानी जाती है। यूं तो इसमें 1, 2, 3 और 5 साल के विकल्प मिलते हैं, लेकिन 5 साल की टाइम डिपॉजिट दिवाली बोनस के लिए सबसे मुफीद मानी जाती है।
-
ब्याज दर: 5 साल की अवधि वाले टाइम डिपॉजिट पर 7.5% प्रति वर्ष का ब्याज मिल रहा है। इस स्कीम की खासियत यह है कि इसमें ब्याज की गणना तिमाही (Quarterly) आधार पर कंपाउंड होती है, जिससे वास्तविक रिटर्न और भी बेहतर हो जाता है, जबकि ब्याज का भुगतान सालाना आधार पर खाते में होता है।
-
निवेश सीमा: न्यूनतम ₹1,000 से खाता खोला जा सकता है और अधिकतम जमा की कोई सीमा नहीं है।
-
टैक्स छूट: 5 साल की टाइम डिपॉजिट में जमा की गई राशि पर धारा 80C के तहत ₹1.5 लाख तक का टैक्स डिडक्शन मिलता है। सुरक्षित रिटर्न और टैक्स बचत दोनों चाहने वालों के लिए यह एक संतुलित विकल्प है।
3. किसान विकास पत्र (KVP): 7.5% ब्याज के साथ बोनस का पैसा होगा सीधे डबल
यदि आपका लक्ष्य अपने दिवाली बोनस को बिना किसी उलझन के दोगुना करना है, तो डाकघर का किसान विकास पत्र (KVP) पारंपरिक और बेहद लोकप्रिय फॉर्मूला है।
-
ब्याज दर और मैच्योरिटी: इस योजना पर 7.5% का वार्षिक चक्रवृद्धि ब्याज मिलता है। सरकार के तय नियमों के अनुसार, इस ब्याज दर पर आपका मूलधन ठीक 115 महीने यानी 9 साल और 7 महीने में शत-प्रतिशत दोगुना (2x) हो जाता है।
-
निवेश सीमा: न्यूनतम ₹1,000 से किसी भी पोस्ट ऑफिस में सर्टिफिकेट खरीदा जा सकता है, अधिकतम की कोई सीमा नहीं है।
-
लॉक-इन और सुरक्षा: इसमें 2 साल 6 महीने (30 महीने) का न्यूनतम लॉक-इन पीरियड होता है, जिसके बाद जरूरत पड़ने पर प्री-मैच्योर विड्रॉल की सुविधा भी मिलती है। हालांकि इस पर धारा 80C का टैक्स लाभ नहीं मिलता, लेकिन बच्चों के भविष्य या रिटायरमेंट जैसे दीर्घकालिक लक्ष्यों के लिए पैसा दोगुना करने का यह सबसे आसान माध्यम है।
4. पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS): 7.4% ब्याज और हर महीने बंधी-बंधाई कमाई
कई लोग चाहते हैं कि दिवाली बोनस ऐसी जगह लगाया जाए जिससे घर के छोटे-मोटे मासिक खर्चों या किसी ईएमआई के लिए हर महीने एक तय इनकम शुरू हो जाए। इसके लिए मंथली इनकम स्कीम (MIS) सबसे सटीक बैठती है।
-
ब्याज दर और भुगतान: एमआईएस पर 7.4% सालाना की दर से ब्याज दिया जाता है। सबसे बड़ी खूबी यह है कि यह ब्याज एकमुश्त मिलने के बजाय हर महीने सीधे आपके बचत खाते में क्रेडिट होता है।
-
अवधि और निवेश सीमा: स्कीम की अवधि 5 साल है। सिंगल अकाउंट होल्डर अधिकतम ₹9 लाख तक जमा कर सकते हैं, जबकि पति-पत्नी या दो-तीन लोग मिलकर जॉइंट अकाउंट खोलते हैं तो अधिकतम ₹15 लाख तक एकमुश्त निवेश किया जा सकता है। यदि कोई जॉइंट अकाउंट में अधिकतम सीमा तक बोनस और बचत लगाता है, तो उसे हर महीने ₹9,250 की गारंटीड आमदनी 5 साल तक मिलती रहती है।
5. पब्लिक प्रोविडेंट फंड (PPF): 7.1% टैक्स-फ्री रिटर्न और लंबी अवधि की वेल्थ प्लानिंग
यदि आपका दिवाली बोनस ₹50,000 से ₹1.5 लाख के बीच है और आप अगले 15 वर्षों के लिए एक सुरक्षित, टैक्स-फ्री वेल्थ तैयार करना चाहते हैं, तो पब्लिक प्रोविडेंट फंड (PPF) से बेहतर कुछ नहीं।
-
ब्याज दर: वर्तमान में पीपीएफ पर 7.1% प्रति वर्ष का ब्याज मिल रहा है, जो सालाना कंपाउंड होता है।
-
EEE स्टेटस का जबर्दस्त फायदा: पीपीएफ भारत के गिने-चुने 'एग्जम्प्ट-एग्जम्प्ट-एग्जम्प्ट' (EEE) कैटेगरी वाले निवेश विकल्पों में आता है। इसका मतलब है कि जमा की गई रकम (धारा 80C के तहत ₹1.5 लाख तक), हर साल मिलने वाला ब्याज और 15 साल बाद मिलने वाली पूरी मैच्योरिटी राशि पूरी तरह से आयकर से मुक्त होती है। यदि कोई निवेशक हर साल अपने बोनस की रकम पीपीएफ खाते में डालता रहे, तो 15 साल में चक्रवृद्धि ब्याज के दम पर करोड़ों रुपये का टैक्स-फ्री फंड तैयार हो जाता है।
बोनस निवेश करते समय इन बातों का रखें विशेष ध्यान
डाकघर की इन योजनाओं में पैसा लगाते समय अपनी वित्तीय प्राथमिकताओं को जरूर परख लें। यदि आपको तुरंत टैक्स छूट और अधिकतम रिटर्न चाहिए, तो NSC और 5-वर्षीय टाइम डिपॉजिट पहली पसंद होने चाहिए। यदि आप हर महीने अतिरिक्त आय चाहते हैं, तो MIS चुनें। वहीं बच्चों की उच्च शिक्षा, शादी या लंबी अवधि के लिए पैसा डबल करने का विचार है, तो KVP और PPF सबसे भरोसेमंद टूल्स हैं। किसी भी डाकघर की शाखा में जाकर मात्र आधार कार्ड, पैन कार्ड और पासपोर्ट साइज फोटो के साथ इन योजनाओं का खाता कुछ ही मिनटों में खुलवाया जा सकता है, या इंडिया पोस्ट के नेट बैंकिंग पोर्टल के जरिए सीधे ऑनलाइन भी यह निवेश किया जा सकता है। त्योहार की खुशियों के बीच बोनस का यह समझदारी भरा निवेश आने वाले कई सालों तक आपकी जेब को मजबूती देता रहेगा।